MORA EN CRÉDITOS FAMILIARES: RÉCORD DESDE 2010, ALERTA EN BANCOS Y FINTECH Y UN SISTEMA QUE EMPIEZA A TENSIONARSE

El deterioro en la capacidad de pago de los hogares quedó expuesto en los últimos datos oficiales: la mora trepó al nivel más alto en más de una década. El fenómeno impacta con fuerza en préstamos personales y tarjetas, mientras crece el crédito digital con mayor riesgo.
26 de marzo de 2026Alejandro CabreraAlejandro Cabrera

El dato es contundente y funciona como punto de partida para entender la magnitud del problema. La mora en los créditos bancarios destinados a las familias alcanzó el 10,6% en enero, el nivel más alto desde 2010, de acuerdo con los registros del Banco Central de la República Argentina. No es solo un número más dentro de una serie estadística: es la confirmación de que el sistema de crédito al consumo entró en una fase de deterioro.

La desagregación del dato permite ver con mayor claridad dónde está el núcleo del problema. En los préstamos personales, la irregularidad llegó al 13,2%, mientras que en las tarjetas de crédito los saldos impagos alcanzan el 11%. Se trata de las dos líneas más utilizadas por los hogares para financiar consumo corriente, lo que convierte a estos indicadores en un reflejo directo del estrés financiero.


EL CAMBIO DE CICLO EN LOS DATOS DEL BANCO CENTRAL

Durante años, la mora en Argentina mostró niveles relativamente contenidos incluso en contextos de alta inflación. Sin embargo, el último ciclo empieza a mostrar un cambio de tendencia.

El Informe de Estabilidad Financiera del BCRA ya venía señalando que la irregularidad del crédito al sector privado comenzaba a subir desde mediados de 2025. Ese movimiento se aceleró en el cierre del año y terminó de consolidarse en los datos de enero, donde se observa el salto a niveles récord.

En paralelo, el Informe Monetario también da cuenta de una expansión del crédito al consumo en términos reales durante los últimos meses, especialmente en líneas personales y tarjetas. Ese crecimiento, sin embargo, no estuvo acompañado por una mejora equivalente en los ingresos, lo que genera una brecha cada vez más difícil de sostener.


PRÉSTAMOS PERSONALES: EL TERMÓMETRO DEL ENDEUDAMIENTO

El comportamiento de los préstamos personales es clave para entender la dinámica actual. Son créditos de rápida aprobación, con tasas elevadas y destinados en gran medida a cubrir gastos corrientes.

El hecho de que la mora haya alcanzado el 13,2% implica que más de uno de cada diez deudores presenta dificultades para cumplir con sus obligaciones. En términos históricos, se trata de un nivel elevado que refleja un deterioro en la calidad del crédito.

Los datos del BCRA muestran además que esta línea fue una de las que más creció en volumen durante el último año, lo que refuerza la idea de que el aumento de la mora está vinculado a un proceso de expansión del crédito en condiciones cada vez más exigentes.


TARJETAS DE CRÉDITO: EL IMPACTO EN EL CONSUMO COTIDIANO

El aumento de la mora en tarjetas de crédito, que llegó al 11%, introduce otro elemento relevante. A diferencia de los préstamos personales, las tarjetas están directamente asociadas al consumo diario.

El crecimiento de los saldos impagos indica que cada vez más hogares están financiando gastos corrientes y, al mismo tiempo, enfrentan dificultades para cancelar esos compromisos.

Según los datos del BCRA, el financiamiento con tarjetas tuvo una expansión significativa en términos reales, impulsado por promociones, cuotas y la necesidad de sostener niveles de consumo en un contexto de caída del poder adquisitivo.


EL AVANCE DE LAS FINTECH Y EL CRÉDITO DIGITAL

El sistema financiero no se limita a los bancos. En los últimos años, las billeteras virtuales y plataformas fintech ampliaron de manera significativa su participación en el mercado de crédito.

De acuerdo con datos de la Cámara Argentina Fintech, el crédito digital creció a tasas superiores al sistema tradicional, especialmente en segmentos de ingresos medios y bajos.

Este crecimiento tiene una contracara. Informes sectoriales y balances de empresas del sector muestran que la mora en estos segmentos suele ubicarse por encima de la bancaria, en algunos casos superando el 15%.

La lógica es distinta: mayor inclusión financiera, pero también mayor exposición al riesgo.


EL CONTEXTO MACRO: INGRESOS, TASAS Y PRESIÓN SOBRE LOS HOGARES

Para entender la dinámica de la mora, es necesario mirar el contexto económico general.

Según datos del INDEC, el salario real mostró caídas en términos interanuales durante distintos períodos recientes. Esto implica una reducción en la capacidad de pago de los hogares.

Al mismo tiempo, las tasas de interés activas para créditos personales y tarjetas se mantuvieron en niveles elevados en términos reales, encareciendo el financiamiento.

El resultado es un escenario donde las familias recurren al crédito para sostener el consumo, pero enfrentan mayores dificultades para cumplir con los pagos.


MÁS CRÉDITO, MÁS RIESGO

El crecimiento del crédito al sector privado fue uno de los rasgos destacados del último año. Según el BCRA, las líneas de consumo lideraron esa expansión.

Sin embargo, el aumento del volumen no estuvo acompañado por una mejora en la calidad de la cartera. Esto se traduce en un incremento de la mora.

En términos técnicos, el sistema muestra una combinación de expansión crediticia con deterioro en los indicadores de riesgo.


UN SISTEMA SÓLIDO, PERO BAJO PRESIÓN

A pesar del aumento de la mora, los informes del Banco Central destacan que el sistema financiero mantiene niveles de liquidez y capital adecuados.

Esto significa que, por ahora, no hay señales de un problema sistémico inmediato.

Sin embargo, el deterioro en la calidad del crédito al consumo es un indicador que requiere seguimiento. Especialmente porque se concentra en los segmentos más sensibles del sistema.


UNA TENDENCIA QUE ATRAVIESA TODO EL SISTEMA FINANCIERO

El fenómeno no es exclusivo de los bancos ni de las fintech. Es transversal.

Los datos muestran que el problema de la mora está directamente vinculado a la situación de los hogares, más que a una falla específica de un sector.

El crédito sigue siendo una herramienta clave para sostener el consumo, pero el aumento de la irregularidad indica que ese mecanismo empieza a mostrar límites.

Lo más visto
Brasil

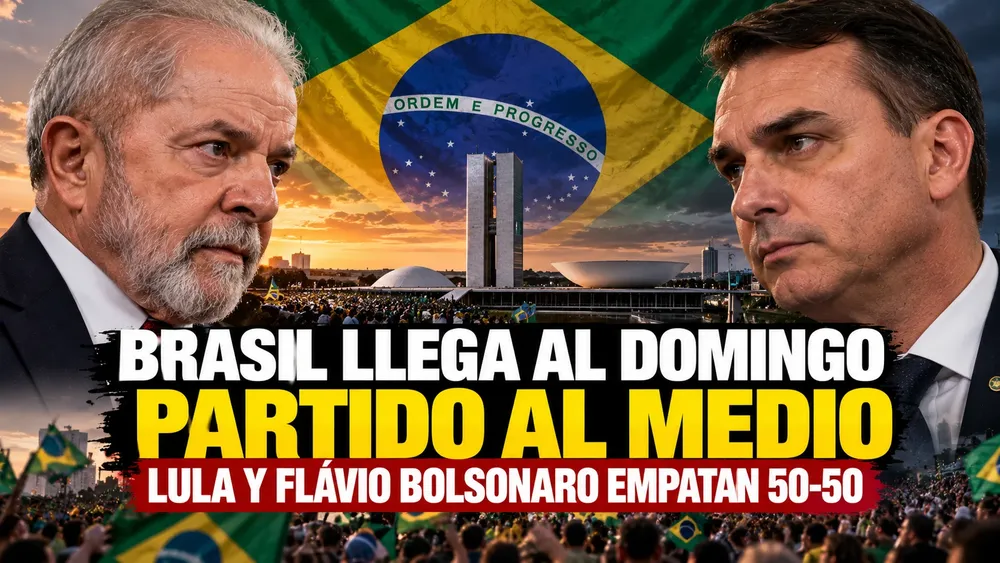
Brasil llega al domingo partido al medio: Lula y Flávio Bolsonaro empatan 50-50 y crece la tensión por el resultado

Alejandro Cabrera
Mundo23 de octubre de 2026
Brasil elegirá presidente este domingo 25 de octubre en una de las elecciones más ajustadas de su historia reciente. El último Datafolha coloca a Luiz Inácio Lula da Silva y Flávio Bolsonaro exactamente empatados con 50% de los votos válidos, mientras otros estudios mantienen ventajas mínimas para el candidato del Partido Liberal. 
Fantasma

UN FANTASMA RECORRE LAS DEMOCRACIAS

Alejandro Cabrera
Opinión24 de octubre de 2026
En todo el mundo observamos cómo se deteriora la calidad democrática. Al mismo tiempo,
la xenofobia y la islamofobia ganan terreno y se extienden a través de un pensamiento que
atraviesa clases sociales, géneros y fronteras nacionales.
Magyar

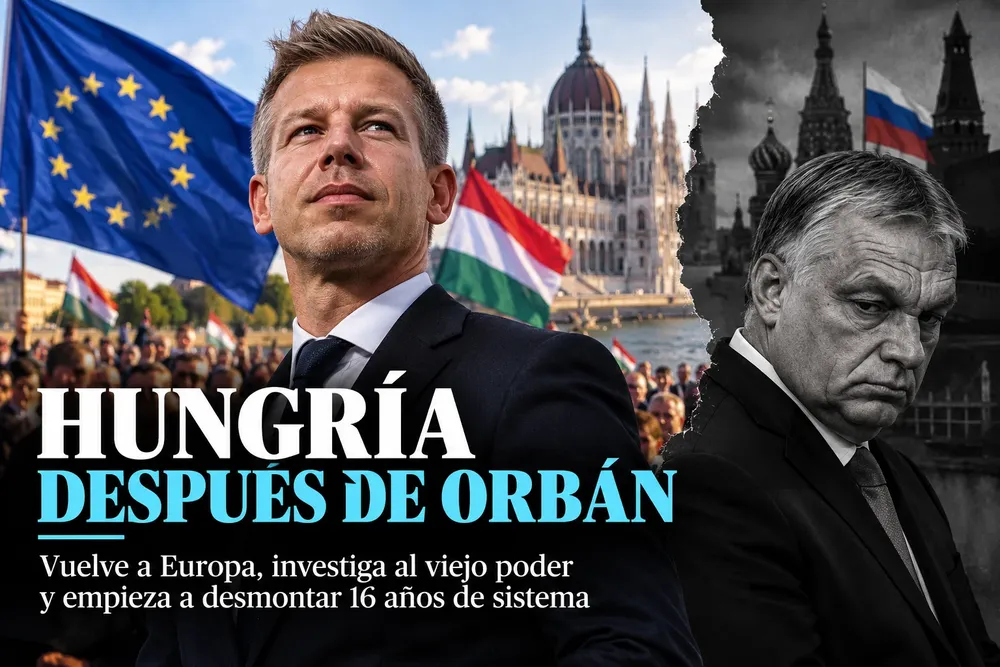
Hungría después de Orbán: vuelve a Europa, investiga al viejo poder y empieza a desmontar 16 años de sistema

Alejandro Cabrera
Mundo26 de octubre de 2026
Seis meses después de la derrota de Viktor Orbán, Hungría atraviesa su mayor transformación política desde 2010. El Gobierno de Péter Magyar recompuso rápidamente la relación con la Unión Europea, consiguió destrabar €16.400 millones que permanecían congelados y abrió investigaciones sobre figuras centrales del antiguo oficialismo.
Israel

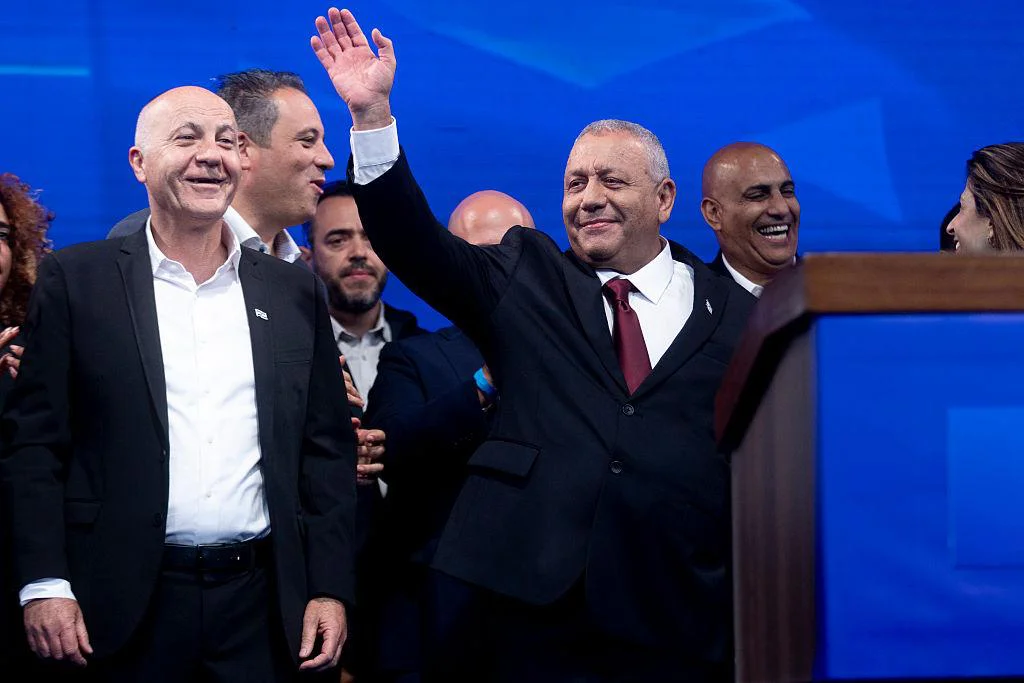
Quién va a gobernar Israel: Netanyahu sigue, pero Eisenkot tiene una vía para sacarlo del poder

Alejandro Cabrera
Mundo29 de octubre de 2026
Israel terminó las elecciones sin una mayoría clara. El bloque de Benjamin Netanyahu obtuvo 53 diputados, la oposición encabezada por Gadi Eisenkot quedó con 48 y los partidos árabes alcanzaron un récord de 19 bancas. Netanyahu continuará como primer ministro interino mientras comienzan las negociaciones, pero necesita ocho diputados adicionales para seguir gobernando. Eisenkot tiene una mayoría matemática junto a los partidos árabes, aunque convertirla en una coalición real será políticamente mucho más difícil.