💸 La tasa en pesos se desploma y los bonos suben: ¿veranito financiero o tendencia duradera?

La tasa en pesos bajó a niveles que no se veían desde hace años. Mientras tanto, los bonos suben en medio de un mercado que todavía no termina de confiar. ¿Hasta cuándo puede sostenerse esta calma?
Economía12 de julio de 2025Alejandro CabreraAlejandro Cabrera
ChatGPT Image 12 jul 2025, 11_02_45
Panorama económica

Tasas históricamente bajas y una señal de alerta

La tasa de interés en pesos cayó con fuerza en las últimas semanas. El dato más llamativo es la tasa de caución bursátil, que llegó al 19% anual, un número impensado en un país con inflación persistente por encima del 4% mensual. Por su parte, las Lecap (Letras del Tesoro Capitalizables) ofrecen rendimientos cercanos al 2,4% mensual, lo que representa una tasa nominal anual de aproximadamente 29%. Para muchos analistas, estas cifras no solo marcan un descenso técnico, sino también una distorsión frente a la inflación real y las expectativas de devaluación.

Esta caída de tasas está íntimamente ligada a un contexto de alta liquidez en pesos, producto de la emisión monetaria previa, el bajo nivel de crédito privado y cierta cautela del mercado a la hora de reinvertir en instrumentos más riesgosos. En otras palabras: hay muchos pesos dando vueltas y pocos lugares donde colocarlos.

“Si hay muchos pesos y poca demanda, las tasas bajan. Pero eso no significa que haya confianza, solo que nadie quiere tomar financiamiento caro”, deslizan operadores financieros.
 
Los bonos suben, pero la reinversión no aparece

Mientras las tasas bajan, los bonos soberanos en pesos como el AL35 y el GD35 mostraron subas de precios en los últimos días. Esto, en principio, podría interpretarse como una mejora en la percepción de riesgo. Pero hay un dato que contrasta con esa visión optimista: la baja reinversión de cupones. Muchos inversores están cobrando los intereses que pagan esos bonos, pero en lugar de volver a comprar deuda en pesos, optan por quedarse líquidos o buscar alternativas más seguras.

Esto muestra una tensión: por un lado, el mercado parece premiar al gobierno con tasas bajas y suba de activos; por el otro, los grandes jugadores financieros aún no se convencen de que esta tranquilidad sea sostenible. Las dudas sobre la inflación futura, el tipo de cambio y la evolución de las reservas siguen presentes.

 
El rol del Banco Central y el Tesoro

En este escenario, el Banco Central (BCRA) juega un papel clave. Si mantiene su política de tasas bajas y no absorbe pesos con instrumentos como pases o colocaciones, puede profundizar esta tendencia. Pero si aparecen señales de que la inflación puede repuntar o que el dólar oficial empieza a moverse, el BCRA podría verse obligado a volver a subir las tasas, generando un giro brusco en el mercado.

El Tesoro, por su parte, se financia hoy a tasas históricamente bajas en pesos. Eso le permite cubrir sus necesidades sin emitir más moneda. Sin embargo, si la confianza no se sostiene o si los inversores empiezan a exigir mayores rendimientos, deberá ofrecer más tasa o indexación por inflación, lo que tensionaría el equilibrio actual.

“Esta película ya la vimos: tasas bajas artificiales, confianza aparente, y luego un ajuste brusco cuando se acaba el oxígeno financiero”, recuerdan economistas que vivieron ciclos similares.
 
¿Es sostenible este veranito?

El interrogante de fondo es si esta combinación de tasas en pesos muy bajas, bonos al alza y calma financiera puede mantenerse. Algunos factores que podrían influir en su continuidad:

Inflación real vs tasas nominales: si la inflación sigue alta, mantener tasas reales negativas será insostenible.
Presión sobre el dólar: la baja tasa en pesos puede incentivar la dolarización si no hay confianza.
Rol del BCRA: si interviene para frenar el exceso de liquidez, puede modificar el rumbo.
Política fiscal: si el Tesoro necesita más pesos o financiamiento, puede tensionar el mercado.

La historia argentina muestra que los veranitos financieros pueden durar semanas, pero no años, sobre todo si no están respaldados por fundamentos sólidos. Por ahora, la foto muestra calma. Pero el mercado sigue mirando el pronóstico extendido con atención.

NOTA BASADA EN LA PUBLICACIÓN DE GUILLERMO LABORDOA EN EL CRONISTA

Te puede interesar
nobel

Qué economía proponen los Nobel 2026: mercados, bancos centrales fuertes y políticas para evitar que las crisis se profundicen

Alejandro Cabrera
Economía12 de octubre de 2026
Robert Hall y Michael Woodford recibieron el Premio Nobel de Economía 2026 por sus aportes a los fundamentos microeconómicos de la estabilización macroeconómica. Detrás de una definición técnica existe una discusión que afecta directamente la vida cotidiana: por qué aparecen el desempleo, la inflación y las recesiones, cómo reaccionan familias y empresas y hasta dónde deberían intervenir los bancos centrales y los gobiernos.
toto

Caputo se prepara para un 2027 bajo tensión: arma un “escudo” financiero y advierte al mercado ante una posible corrida electoral

Alejandro Cabrera
Economía06 de octubre de 2026
Luis Caputo volvió a colocar las elecciones presidenciales de 2027 en el centro de la estrategia económica. Aunque aseguró que su escenario base es una reelección de Javier Milei, el ministro reconoció que el Gobierno se está preparando para una eventual dolarización de carteras y una nueva presión cambiaria durante la campaña.
Milei

Milei rechazó que la Argentina esté entrando en recesión: “Vamos a lograr cuatro años seguidos de crecimiento”

Alejandro Cabrera
Economía27 de septiembre de 2026
Javier Milei volvió a defender con fuerza el rumbo económico y cuestionó las mediciones que muestran una desaceleración de la actividad. El Presidente sostuvo que el Gobierno mira principalmente el indicador de tendencia-ciclo porque considera que los cambios estructurales de la economía generan distorsiones en las series desestacionalizadas. Aseguró que la Argentina terminará su mandato con cuatro años consecutivos de crecimiento y afirmó que el PBI, el consumo y las exportaciones se encuentran en niveles máximos. También habló del empleo, la informalidad, los salarios, el cepo, la apertura comercial, China y sus expectativas para 2027.
JP MORGAN

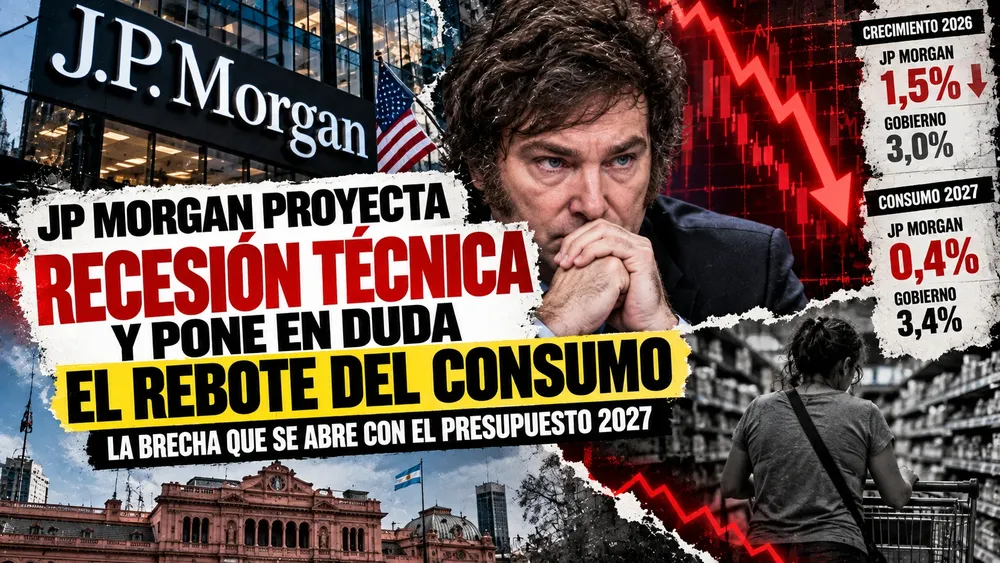
JP Morgan proyecta recesión técnica y pone en duda el rebote del consumo: la brecha que se abre con el Presupuesto 2027

Alejandro Cabrera
Economía27 de septiembre de 2026
El banco estadounidense recortó de 2,7% a 1,5% su estimación de crecimiento para la Argentina en 2026 y espera una nueva contracción durante el tercer trimestre. El mayor contraste aparece hacia 2027: mientras el Gobierno apuesta a una recuperación del consumo privado del 3,4%, JP Morgan proyecta apenas 0,4%. La inflación bajó y el sector externo conserva fortalezas, pero industria, comercio, empleo y actividad muestran que la recuperación perdió velocidad.
Milei

La pobreza volvió a subir y la economía se frenó: los datos que muestran dónde está parada la Argentina

Alejandro Cabrera
Economía25 de septiembre de 2026
La pobreza aumentó al 32,3% durante el primer semestre de 2026 y la indigencia llegó al 7,5%, interrumpiendo la fuerte tendencia descendente que se había registrado desde el pico de comienzos de 2024. Al mismo tiempo, julio dejó una caída mensual del 2,9% en la actividad, retrocesos en supermercados e industria y un desempleo del 7,9%. La contracara aparece en la desaceleración de la inflación, la mejora reciente de los salarios y un superávit comercial que ya supera los US$18.000 millones. La fotografía económica muestra avances importantes respecto de 2024, pero un deterioro claro frente al cierre de 2025.
Lo más visto
Milei

Milei confundió a Odiseo el Héroe con Eliseo

Alejandro Cabrera
Política31 de octubre de 2026
El presidente Javier Milei protagonizó una llamativa confusión durante una exposición en la Universidad Torcuato Di Tella. Mientras explicaba un episodio de la mitología griega para reflexionar sobre la moral y las decisiones políticas, llamó reiteradamente “Eliseo” a Odiseo, uno de los héroes más conocidos de la literatura clásica.
China

La economía china muestra señales de desaceleración y preocupa su impacto en el comercio mundial

Alejandro Cabrera
Mundo31 de octubre de 2026
La actividad industrial de China volvió a contraerse durante octubre, afectada por la debilidad del consumo interno y la reducción de nuevos pedidos. Los indicadores reflejan dificultades para sostener el crecimiento de la segunda economía mundial y abren interrogantes sobre sus consecuencias para los mercados internacionales y países exportadores como Argentina.