La deuda externa argentina entra en su zona más delicada: un calendario cargado hasta 2030 y sin margen para errores

El stock de deuda externa del país supera los 240.000 millones de dólares si se toma la medición más amplia, pero el foco real está en el frente público, donde el calendario de vencimientos se concentra en los próximos cinco años. Entre pagos al FMI y bonos reestructurados, Argentina enfrenta un período donde la disponibilidad de dólares será determinante para evitar nuevas tensiones.
 
Economía15 de abril de 2026Alejandro CabreraAlejandro Cabrera

La discusión sobre la deuda externa argentina suele simplificarse en una cifra, pero el problema no es solo cuánto se debe, sino cómo está distribuido ese pasivo y, sobre todo, cuándo hay que pagarlo. Si se toma la definición más amplia, que incluye sector público y privado, la deuda externa total del país se ubicó en torno a los 242.000 millones de dólares hacia 2024. Sin embargo, el dato que realmente condiciona la política económica es la deuda externa del sector público, que ronda los 110.000 millones de dólares y concentra la presión sobre el Estado.

Ese recorte es clave porque permite entender dónde está el problema. Dentro de ese universo, una parte significativa corresponde a organismos internacionales, con el Fondo Monetario Internacional como principal acreedor, y otra a bonistas privados que ingresaron en la reestructuración de 2020. La combinación de ambos bloques define un calendario de pagos que se vuelve más exigente con el paso del tiempo.

Un calendario que se endurece año a año

El tramo 2026-2030 concentra el mayor nivel de exigencia. No se trata de un único vencimiento crítico, sino de una secuencia de pagos crecientes que obliga al Gobierno a sostener acceso a financiamiento o generación de dólares de manera constante.

En el caso del FMI, los compromisos empiezan en niveles relativamente manejables, pero escalan rápidamente. En 2026 los pagos rondan los 3.500 millones de dólares, en 2027 superan los 7.500 millones, en 2028 se acercan a los 9.500 millones, en 2029 superan los 10.000 millones y en 2030 quedan por encima de los 11.000 millones. La curva es clara: la carga no se reduce, se acumula hacia el final de la década.

Ese perfil se vuelve más complejo cuando se lo cruza con los pagos a acreedores privados. Los bonos surgidos de la reestructuración de 2020 tienen vencimientos semestrales, en enero y julio, y combinan intereses con amortización de capital en distintos tramos. En los primeros años, el peso está más concentrado en intereses, pero a partir de 2027 y especialmente hacia 2028-2030, la devolución de capital empieza a ganar protagonismo.

El ejemplo más cercano es el pago de comienzos de 2026, cuando Argentina tuvo que afrontar un desembolso de varios miles de millones de dólares a bonistas. Ese tipo de compromisos se repite todos los años, con montos que se mantienen elevados y que, en algunos casos, crecen.

La doble presión: Fondo y bonistas

La característica central del esquema actual es la superposición de dos fuentes de presión. Por un lado, el calendario con el FMI, que tiene una dinámica ascendente. Por otro, la estructura de los bonos, que también se vuelve más exigente a medida que se acercan sus vencimientos finales.

Esa combinación genera un problema que no es puntual, sino continuo. No hay un único año crítico, sino una secuencia donde cada ejercicio presenta desafíos propios. El Gobierno necesita conseguir dólares no una vez, sino de manera sostenida durante varios años.

Ese es el punto donde el análisis de distintos medios económicos coincide: el esquema funciona mientras se mantenga el equilibrio macroeconómico y la capacidad de financiamiento, pero no tiene margen para interrupciones. Cualquier shock externo o interno puede alterar esa dinámica.

Un sistema que depende de la confianza

El funcionamiento de este esquema está directamente ligado a la confianza del mercado y de los organismos internacionales. Mientras el programa económico se mantenga consistente, Argentina puede sostener la renovación de deuda en pesos, conseguir financiamiento puntual y administrar los vencimientos.

Pero esa confianza no es automática. Depende de variables concretas como el superávit fiscal, la acumulación de reservas y la estabilidad cambiaria. Si alguno de esos elementos se debilita, el calendario de pagos se vuelve más difícil de sostener.

En ese contexto, la decisión del Gobierno de no volver todavía a los mercados internacionales de deuda refleja esa tensión. Emitir nueva deuda en dólares implicaría aliviar el corto plazo, pero a costa de aumentar la carga futura en un calendario que ya es exigente.

Un problema de tiempo más que de volumen

El stock de deuda, por sí solo, no explica la situación. Hay países con niveles de endeudamiento más altos que no enfrentan crisis. La diferencia está en el perfil de vencimientos y en la capacidad de financiamiento.

En el caso argentino, el problema es la concentración temporal de los pagos. La próxima mitad de la década reúne compromisos con organismos internacionales y acreedores privados que obligan a sostener un flujo constante de divisas.

Ese es el verdadero desafío. No se trata de reducir la deuda en el corto plazo, sino de atravesar un período donde los pagos son elevados sin que el sistema entre en tensión.

Un frente abierto que condiciona toda la economía

La deuda externa no es un tema aislado dentro de la política económica. Condiciona la estrategia cambiaria, la política monetaria y la relación con el mercado. Cada decisión del Gobierno tiene impacto en la capacidad de afrontar ese calendario.

El resultado es un escenario donde el frente financiero sigue siendo uno de los puntos más sensibles. La economía puede mostrar mejoras en otros indicadores, pero mientras el calendario de deuda siga concentrado en los próximos años, la necesidad de dólares va a ser una constante.

En ese marco, el desafío no es solo pagar, sino sostener un equilibrio que permita llegar a cada vencimiento sin que el sistema se desestabilice. Y en ese recorrido, cada año cuenta.


Te puede interesar
nobel

Qué economía proponen los Nobel 2026: mercados, bancos centrales fuertes y políticas para evitar que las crisis se profundicen

Alejandro Cabrera
Economía12 de octubre de 2026
Robert Hall y Michael Woodford recibieron el Premio Nobel de Economía 2026 por sus aportes a los fundamentos microeconómicos de la estabilización macroeconómica. Detrás de una definición técnica existe una discusión que afecta directamente la vida cotidiana: por qué aparecen el desempleo, la inflación y las recesiones, cómo reaccionan familias y empresas y hasta dónde deberían intervenir los bancos centrales y los gobiernos.
toto

Caputo se prepara para un 2027 bajo tensión: arma un “escudo” financiero y advierte al mercado ante una posible corrida electoral

Alejandro Cabrera
Economía06 de octubre de 2026
Luis Caputo volvió a colocar las elecciones presidenciales de 2027 en el centro de la estrategia económica. Aunque aseguró que su escenario base es una reelección de Javier Milei, el ministro reconoció que el Gobierno se está preparando para una eventual dolarización de carteras y una nueva presión cambiaria durante la campaña.
Milei

Milei rechazó que la Argentina esté entrando en recesión: “Vamos a lograr cuatro años seguidos de crecimiento”

Alejandro Cabrera
Economía27 de septiembre de 2026
Javier Milei volvió a defender con fuerza el rumbo económico y cuestionó las mediciones que muestran una desaceleración de la actividad. El Presidente sostuvo que el Gobierno mira principalmente el indicador de tendencia-ciclo porque considera que los cambios estructurales de la economía generan distorsiones en las series desestacionalizadas. Aseguró que la Argentina terminará su mandato con cuatro años consecutivos de crecimiento y afirmó que el PBI, el consumo y las exportaciones se encuentran en niveles máximos. También habló del empleo, la informalidad, los salarios, el cepo, la apertura comercial, China y sus expectativas para 2027.
JP MORGAN

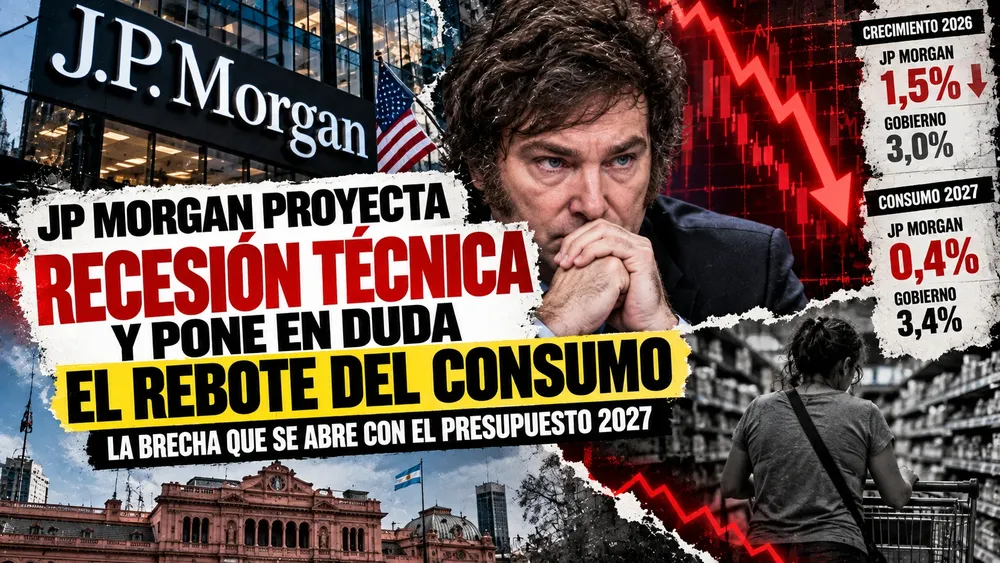
JP Morgan proyecta recesión técnica y pone en duda el rebote del consumo: la brecha que se abre con el Presupuesto 2027

Alejandro Cabrera
Economía27 de septiembre de 2026
El banco estadounidense recortó de 2,7% a 1,5% su estimación de crecimiento para la Argentina en 2026 y espera una nueva contracción durante el tercer trimestre. El mayor contraste aparece hacia 2027: mientras el Gobierno apuesta a una recuperación del consumo privado del 3,4%, JP Morgan proyecta apenas 0,4%. La inflación bajó y el sector externo conserva fortalezas, pero industria, comercio, empleo y actividad muestran que la recuperación perdió velocidad.
Milei

La pobreza volvió a subir y la economía se frenó: los datos que muestran dónde está parada la Argentina

Alejandro Cabrera
Economía25 de septiembre de 2026
La pobreza aumentó al 32,3% durante el primer semestre de 2026 y la indigencia llegó al 7,5%, interrumpiendo la fuerte tendencia descendente que se había registrado desde el pico de comienzos de 2024. Al mismo tiempo, julio dejó una caída mensual del 2,9% en la actividad, retrocesos en supermercados e industria y un desempleo del 7,9%. La contracara aparece en la desaceleración de la inflación, la mejora reciente de los salarios y un superávit comercial que ya supera los US$18.000 millones. La fotografía económica muestra avances importantes respecto de 2024, pero un deterioro claro frente al cierre de 2025.
Lo más visto
Brasil

Brasil llega al domingo partido al medio: Lula y Flávio Bolsonaro empatan 50-50 y crece la tensión por el resultado

Alejandro Cabrera
Mundo23 de octubre de 2026
Brasil elegirá presidente este domingo 25 de octubre en una de las elecciones más ajustadas de su historia reciente. El último Datafolha coloca a Luiz Inácio Lula da Silva y Flávio Bolsonaro exactamente empatados con 50% de los votos válidos, mientras otros estudios mantienen ventajas mínimas para el candidato del Partido Liberal. 
Fantasma

UN FANTASMA RECORRE LAS DEMOCRACIAS

Alejandro Cabrera
Opinión24 de octubre de 2026
En todo el mundo observamos cómo se deteriora la calidad democrática. Al mismo tiempo,
la xenofobia y la islamofobia ganan terreno y se extienden a través de un pensamiento que
atraviesa clases sociales, géneros y fronteras nacionales.
Magyar

Hungría después de Orbán: vuelve a Europa, investiga al viejo poder y empieza a desmontar 16 años de sistema

Alejandro Cabrera
Mundo26 de octubre de 2026
Seis meses después de la derrota de Viktor Orbán, Hungría atraviesa su mayor transformación política desde 2010. El Gobierno de Péter Magyar recompuso rápidamente la relación con la Unión Europea, consiguió destrabar €16.400 millones que permanecían congelados y abrió investigaciones sobre figuras centrales del antiguo oficialismo.
Israel

Quién va a gobernar Israel: Netanyahu sigue, pero Eisenkot tiene una vía para sacarlo del poder

Alejandro Cabrera
Mundo29 de octubre de 2026
Israel terminó las elecciones sin una mayoría clara. El bloque de Benjamin Netanyahu obtuvo 53 diputados, la oposición encabezada por Gadi Eisenkot quedó con 48 y los partidos árabes alcanzaron un récord de 19 bancas. Netanyahu continuará como primer ministro interino mientras comienzan las negociaciones, pero necesita ocho diputados adicionales para seguir gobernando. Eisenkot tiene una mayoría matemática junto a los partidos árabes, aunque convertirla en una coalición real será políticamente mucho más difícil.