La industria le marca 90.000 empleos menos y Caputo responde que es una “reconversión”: el choque que expone las dos velocidades del modelo

La industria le marca 90.000 empleos menos y Caputo responde que es una “reconversión”: el choque que expone las dos velocidades del modelo
 
Economía02 de septiembre de 2026Alejandro CabreraAlejandro Cabrera

El Día de la Industria terminó dejando una discusión mucho más profunda que el intercambio de críticas entre dirigentes empresarios y Luis Caputo. Por la mañana, el presidente de la Unión Industrial Argentina, Martín Rappallini, presentó una fotografía difícil para el sector fabril: la producción se encuentra todavía aproximadamente 10% por debajo de los niveles de 2022, algunas ramas acumulan retrocesos de entre 25% y 30% y desde agosto de 2023, último máximo del empleo industrial, desaparecieron cerca de 90.000 puestos asalariados registrados. Horas después, el ministro de Economía respondió desde el encuentro liberal “Vientos de Cambio” y no discutió que existan actividades atravesando dificultades: directamente interpretó ese proceso como parte de una transformación necesaria. “El camino es el correcto”, dijo, habló de una economía que crece “a dos velocidades” y sostuvo que algunos sectores deben reconvertirse después de haber funcionado durante años bajo protección, energía subsidiada, tipos de cambio administrados y precios que no reflejaban completamente las condiciones internacionales.

El choque resulta particularmente interesante porque la UIA no planteó este miércoles una defensa cerrada del modelo económico anterior ni pidió simplemente volver a cerrar las importaciones. Rappallini habló de construir un “puente” entre la economía que Argentina está dejando atrás y la economía abierta y competitiva que el propio Gobierno quiere desarrollar. Respaldó incluso instrumentos oficiales como el RIGI y el denominado Súper RIGI, pero reclamó que condiciones similares de competitividad alcancen también a las empresas que ya producen en el país. Su planteo se organizó alrededor de siete problemas: actividad y crédito, costo argentino, competencia desleal, energía, morosidad, infraestructura y modernización laboral. Allí aparece una diferencia sustancial con algunas críticas empresariales del pasado: la UIA no niega la necesidad de modificar el esquema productivo, sino que advierte que abrir la economía mientras continúan impuestos acumulativos, costos financieros elevados, tarifas crecientes, problemas logísticos y menor demanda interna puede provocar que empresas desaparezcan antes de tener la posibilidad efectiva de competir.

El dato laboral utilizado para respaldar esa preocupación merece además una precisión porque permite separar responsabilidades temporales. Entre agosto de 2023 —cuando la industria alcanzó su último máximo— y mayo de 2026 se perdieron 89.667 empleos registrados, una caída aproximada del 7,5%. Como Milei recién asumió en diciembre de 2023, no todo ese retroceso corresponde a su administración. Sin embargo, cuando se toma noviembre de 2023 como punto de partida, la industria manufacturera igualmente muestra 85.561 asalariados privados formales menos hasta mayo de 2026, es decir que prácticamente toda la caída acumulada desde aquel máximo se produjo durante el período posterior. En ese mismo lapso, el conjunto del empleo asalariado privado registrado disminuyó en 241.176 puestos, por lo que la manufactura explicó alrededor del 35,5% de toda la pérdida. Construcción fue el segundo sector más golpeado y, juntas, ambas actividades concentraron más del 60% del deterioro del empleo privado formal.

Tampoco se trata de un fenómeno uniforme. Textiles, confecciones, cuero y calzado perdieron más de 28.000 empleos desde agosto de 2023, una contracción cercana al 23%; la metalmecánica eliminó más de 21.000 puestos; automotores y neumáticos alrededor de 9.500; madera, papel, edición e impresión más de 6.000. Alimentos y tabaco, en cambio, mostraron mucha mayor resistencia. Esa heterogeneidad coincide con lo que viene ocurriendo en la producción: las ramas más dependientes del consumo doméstico o expuestas a una competencia importada más intensa atraviesan dificultades bastante mayores que sectores vinculados con petróleo, minería, energía, determinadas manufacturas químicas o exportaciones agroindustriales. La propia UIA informa actualmente que la producción industrial aumentó 0,9% mensual en junio, mientras el empleo fabril volvió a caer en mayo en 3.157 trabajadores. Es decir, hay señales de recuperación productiva en algunos meses, pero todavía no una recuperación equivalente del empleo.

Caputo acepta las “dos velocidades” y dice que no hay alternativa a la reconversión

Caputo eligió enfrentar el cuestionamiento desde una definición conceptual. “Estamos en un proceso de reconversión”, afirmó, y añadió que en esa transformación cada sector defiende sus intereses mientras él, como ministro, debe defender “el interés de todos los argentinos”. Después introdujo una frase todavía más política: el Gobierno hará aquello que considera “moralmente justo”. Frente a las declaraciones del vicepresidente de la UIA, Guillermo Moretti, quien había acusado a Milei y a Caputo de desconocer la realidad industrial, el ministro aseguró que el feedback que recibe de otras empresas es diferente y que muchos empresarios comprenden que llegó el momento de “reconvertirse” e invertir. Según su planteo, la reacción negativa forma parte de cualquier cambio profundo y el viejo esquema terminó beneficiando a determinados empresarios mediante subsidios energéticos, cambiarios y protecciones sin conseguir evitar que la industria terminara igualmente 10% abajo.

El aspecto más revelador de la respuesta apareció cuando Caputo reconoció explícitamente que “en este modelo se crece en dos velocidades” y sostuvo que eso no constituye un problema sino una consecuencia lógica de liberar recursos que antes permanecían concentrados en determinados sectores. Esa frase permite comprender mejor la filosofía económica del Gobierno que muchas discusiones coyunturales. Milei y Caputo parecen aceptar que durante una etapa algunas actividades puedan crecer muy rápidamente mientras otras pierden producción, empresas y empleo, bajo la expectativa de que capital y trabajo terminen trasladándose hacia sectores más productivos. El Gobierno ve esa reasignación como una corrección después de décadas de distorsiones; una parte del empresariado advierte que una fábrica que cierra, un proveedor que desaparece o un trabajador especializado que pierde su puesto no se transforman automáticamente en una empresa minera, una petrolera de Vaca Muerta o un programador exportador.

Ahí está probablemente la verdadera discusión. Si la economía argentina logra desarrollar energía, minería, litio, agro, economía del conocimiento y actividades exportadoras capaces de generar muchos más dólares, inversión y productividad, la transformación puede crear una base macroeconómica mucho más sólida que la de décadas anteriores. Argentina viene justamente de mostrar un primer semestre excepcionalmente dinámico en exportaciones, con energía y minería ganando participación y reduciendo la dependencia histórica de la soja. El problema es determinar qué ocurre durante la transición y, especialmente, cuánto de ese crecimiento termina desarrollando cadenas locales. Vaca Muerta puede exportar petróleo crudo o puede además impulsar metalmecánica, caños, equipos, servicios profesionales y química. La minería puede vender minerales o desarrollar proveedores nacionales. La diferencia entre una economía con muchos recursos naturales y una economía productivamente compleja está justamente en cuánto valor se agrega alrededor de esos recursos.

Rappallini intentó ubicar el reclamo de la UIA precisamente allí. “No debe ser el Estado quien determine qué sectores tienen futuro en la Argentina y cuáles no”, sostuvo, al mismo tiempo que reclamó que la industria tenga condiciones equivalentes a las ofrecidas a grandes proyectos de inversión. También pidió un Pacto Fiscal Industrial Federal para reducir gradualmente Ingresos Brutos, Sellos, tasas municipales, impuesto al cheque y otras cargas que afectan a la producción formal. La entidad citó un estudio que calcula una presión fiscal del 56% sobre el sector formal y volvió a denunciar casos de competencia desleal vinculados con subfacturación, informalidad y productos importados que no cumplen las mismas exigencias de calidad que los nacionales. La discusión, entonces, no puede reducirse cómodamente a empresarios reclamando protección frente a un Gobierno que defiende consumidores: existen también problemas estructurales de impuestos, infraestructura y costo financiero que el propio Ejecutivo reconoce, aunque sostiene que necesitan tiempo para corregirse.

Existe además otro contrapunto importante en la idea de que la industria fue privilegiada durante los últimos veinte años y, sin embargo, terminó cayendo. Caputo utiliza ese resultado como demostración del fracaso del viejo modelo. La UIA responde implícitamente que la conclusión correcta no debería ser abandonar una estrategia industrial, sino construir otra mejor. Ambos diagnósticos pueden compartir parte del punto de partida y llegar a soluciones completamente diferentes. Es cierto que décadas de protecciones, múltiples tipos de cambio, impuestos distorsivos y subsidios no consiguieron convertir a la Argentina en una potencia manufacturera ni evitar recurrentes crisis externas. También es cierto que prácticamente ninguna gran economía industrial del mundo deja su estructura productiva completamente librada al mercado internacional: Estados Unidos subsidia semiconductores, energía y tecnologías estratégicas; China combina crédito, planificación y protección; Europa aplica políticas industriales vinculadas con transición energética, defensa y tecnología. La cuestión relevante no es entonces elegir entre “Estado sí” o “Estado no”, sino decidir qué instrumentos ayudan a mejorar productividad sin recrear mercados cautivos permanentes.

Caputo incorporó también la situación social a su defensa. Frente a quienes sostienen que la estabilización no se tradujo plenamente en el bolsillo, respondió que esa apreciación “no responde a los datos”, destacó la reducción de la pobreza y afirmó que ningún gobierno puede corregir “100 años en uno solo”. Reconoció, de todos modos, que dentro de dos años seguirá existiendo gente que no llegue a fin de mes y dijo que su obligación es conseguir que sean cada vez menos. Esa respuesta resume otro de los conflictos que atraviesan actualmente al programa económico: el Gobierno señala indicadores agregados de inflación, pobreza, exportaciones y equilibrio fiscal como evidencia de una mejora estructural, mientras empresas y hogares pueden experimentar simultáneamente dificultades concretas por consumo, endeudamiento, empleo o rentabilidad. Ambas realidades pueden coexistir durante una transición, pero cuanto más se prolongue esa divergencia, mayor será la presión política para explicar quiénes están soportando el costo y cuándo comenzarán a beneficiarse.

La propia producción industrial muestra por ahora una imagen ambigua que permite evitar tanto el diagnóstico de colapso permanente como la idea de una recuperación ya consolidada. El INDEC informó que el índice manufacturero de junio creció 0,9% respecto del mes anterior y 2% interanual, una mejora relevante después de varios meses débiles. Sin embargo, el acumulado del primer semestre seguía por debajo del año anterior y el empleo industrial todavía no había acompañado esa recuperación. La UIA, además, afirma que el nivel general de producción se mantiene 10% debajo de 2022. Para el Gobierno, ese punto de comparación demuestra el fracaso de la estructura que recibió; para los industriales, muestra cuánto falta todavía para recuperar capacidad productiva.

El tono de la disputa también importa. Moretti había utilizado horas antes expresiones especialmente agresivas contra Caputo, al que describió como un “trader que no sabe lo que es un torno”, mientras Rappallini eligió una intervención institucional mucho más cuidadosa y pidió explícitamente “dejar atrás las descalificaciones y las agresiones hacia quienes producen”. La respuesta posterior de Caputo evitó devolver el insulto personal, pero introdujo una lectura según la cual los reclamos industriales forman parte de intereses sectoriales frente a un Gobierno que dice representar al conjunto. El riesgo de esa simplificación es que termine convirtiendo cualquier cuestionamiento productivo en una defensa corporativa. La UIA representa intereses industriales, naturalmente, pero el empleo fabril, las exportaciones, la integración territorial y la formación de proveedores exceden a los balances empresarios: la industria representa, según los datos expuestos por la propia entidad, alrededor del 18% del PBI, 20% del empleo y 30% de la recaudación.

La pregunta que queda después del cruce no es si Caputo o la UIA tienen toda la razón. El Gobierno puede mostrar sectores que hoy crecen justamente porque fueron liberados de restricciones que existían en el modelo anterior, y tiene argumentos para sostener que una economía cerrada tampoco consiguió proteger de manera sostenible el empleo industrial. La UIA puede responder con un número imposible de ignorar: casi 90.000 empleos fabriles menos desde el máximo de 2023 y más de 85.000 perdidos entre noviembre de aquel año y mayo de 2026. El verdadero resultado del modelo se conocerá cuando pueda determinarse si esos puestos eran parte de una transición hacia actividades más productivas o si desaparecieron sin ser reemplazados por trabajo formal equivalente.

Por eso la frase de Caputo sobre las “dos velocidades” puede terminar siendo una de las definiciones económicas más importantes de esta etapa. El Gobierno reconoce que no todos los sectores avanzarán al mismo ritmo y está dispuesto a aceptar esa desigualdad temporal porque considera que la dirección general es correcta. La UIA no está pidiendo necesariamente que todas las empresas sean preservadas sin importar su productividad; está preguntando cuánto tiempo puede durar la velocidad más lenta antes de que la reconversión se convierta en pérdida definitiva de capacidades productivas.

Esa diferencia no se resolverá con un discurso.

Se resolverá con empleo, inversión y producción.

Te puede interesar
nobel

Qué economía proponen los Nobel 2026: mercados, bancos centrales fuertes y políticas para evitar que las crisis se profundicen

Alejandro Cabrera
Economía12 de octubre de 2026
Robert Hall y Michael Woodford recibieron el Premio Nobel de Economía 2026 por sus aportes a los fundamentos microeconómicos de la estabilización macroeconómica. Detrás de una definición técnica existe una discusión que afecta directamente la vida cotidiana: por qué aparecen el desempleo, la inflación y las recesiones, cómo reaccionan familias y empresas y hasta dónde deberían intervenir los bancos centrales y los gobiernos.
toto

Caputo se prepara para un 2027 bajo tensión: arma un “escudo” financiero y advierte al mercado ante una posible corrida electoral

Alejandro Cabrera
Economía06 de octubre de 2026
Luis Caputo volvió a colocar las elecciones presidenciales de 2027 en el centro de la estrategia económica. Aunque aseguró que su escenario base es una reelección de Javier Milei, el ministro reconoció que el Gobierno se está preparando para una eventual dolarización de carteras y una nueva presión cambiaria durante la campaña.
Milei

Milei rechazó que la Argentina esté entrando en recesión: “Vamos a lograr cuatro años seguidos de crecimiento”

Alejandro Cabrera
Economía27 de septiembre de 2026
Javier Milei volvió a defender con fuerza el rumbo económico y cuestionó las mediciones que muestran una desaceleración de la actividad. El Presidente sostuvo que el Gobierno mira principalmente el indicador de tendencia-ciclo porque considera que los cambios estructurales de la economía generan distorsiones en las series desestacionalizadas. Aseguró que la Argentina terminará su mandato con cuatro años consecutivos de crecimiento y afirmó que el PBI, el consumo y las exportaciones se encuentran en niveles máximos. También habló del empleo, la informalidad, los salarios, el cepo, la apertura comercial, China y sus expectativas para 2027.
JP MORGAN

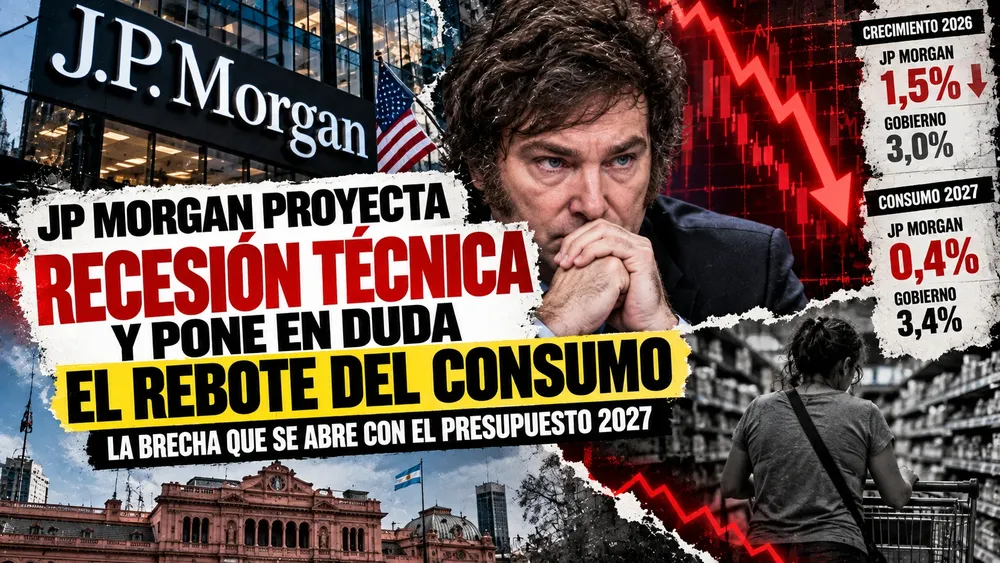
JP Morgan proyecta recesión técnica y pone en duda el rebote del consumo: la brecha que se abre con el Presupuesto 2027

Alejandro Cabrera
Economía27 de septiembre de 2026
El banco estadounidense recortó de 2,7% a 1,5% su estimación de crecimiento para la Argentina en 2026 y espera una nueva contracción durante el tercer trimestre. El mayor contraste aparece hacia 2027: mientras el Gobierno apuesta a una recuperación del consumo privado del 3,4%, JP Morgan proyecta apenas 0,4%. La inflación bajó y el sector externo conserva fortalezas, pero industria, comercio, empleo y actividad muestran que la recuperación perdió velocidad.
Milei

La pobreza volvió a subir y la economía se frenó: los datos que muestran dónde está parada la Argentina

Alejandro Cabrera
Economía25 de septiembre de 2026
La pobreza aumentó al 32,3% durante el primer semestre de 2026 y la indigencia llegó al 7,5%, interrumpiendo la fuerte tendencia descendente que se había registrado desde el pico de comienzos de 2024. Al mismo tiempo, julio dejó una caída mensual del 2,9% en la actividad, retrocesos en supermercados e industria y un desempleo del 7,9%. La contracara aparece en la desaceleración de la inflación, la mejora reciente de los salarios y un superávit comercial que ya supera los US$18.000 millones. La fotografía económica muestra avances importantes respecto de 2024, pero un deterioro claro frente al cierre de 2025.
Lo más visto
nobel

Qué economía proponen los Nobel 2026: mercados, bancos centrales fuertes y políticas para evitar que las crisis se profundicen

Alejandro Cabrera
Economía12 de octubre de 2026
Robert Hall y Michael Woodford recibieron el Premio Nobel de Economía 2026 por sus aportes a los fundamentos microeconómicos de la estabilización macroeconómica. Detrás de una definición técnica existe una discusión que afecta directamente la vida cotidiana: por qué aparecen el desempleo, la inflación y las recesiones, cómo reaccionan familias y empresas y hasta dónde deberían intervenir los bancos centrales y los gobiernos.
Trump Nobel

Trump quiere el Nobel de la Paz: sus ocho guerras, las contradicciones de su candidatura y el incómodo espejo de Obama

Alejandro Cabrera
Mundo12 de octubre de 2026
Donald Trump pasó buena parte de 2026 reclamando abiertamente el Premio Nobel de la Paz y llegó a sostener que sus gestiones permitieron terminar ocho conflictos internacionales. Después de que el comité noruego eligiera a Navi Pillay, el presidente estadounidense calificó la decisión como una vergüenza y habló de una “mancha” para Noruega. Trump tiene argumentos concretos para reivindicar su actividad diplomática: consiguió treguas, participó de negociaciones difíciles y utilizó el peso económico de Estados Unidos para acercar adversarios.
Trumpeter

La urgencia electoral y el Trump que puede venir: cuando el Presidente empieza a gobernar como si estuviera en la boleta

Alejandro Cabrera
15 de octubre de 2026
Donald Trump no aparece en las boletas del 3 de noviembre, pero durante las últimas dos semanas hizo prácticamente todo lo posible para convertir las elecciones legislativas en un plebiscito sobre su presidencia. Pidió a sus seguidores que voten “como si” él fuera candidato, prometió beneficios económicos en estados electoralmente sensibles, advirtió que podría no ayudar a gobiernos demócratas, volvió a sembrar sospechas sobre un fraude antes de que se vote y profundizó su ofensiva contra medios, jueces y autoridades electorales. 
Pantera Rosa

Francia acumula semanas de protestas: de las aulas vacías a una crisis social que ya desbordó a los estudiantes

Alejandro Cabrera
17 de octubre de 2026
Lo que comenzó el 21 de septiembre como una protesta por docentes faltantes en un instituto de Créteil terminó menos de un mes después con cientos de miles de personas movilizadas en toda Francia, sindicatos en las calles, sectores de los antiguos chalecos amarillos sumándose a las marchas, saqueos, incendios y alrededor de 400 detenidos. La secuencia ayuda a comprender un conflicto que en redes sociales suele presentarse como una consecuencia de la inmigración o de las tensiones religiosas francesas, pero cuyas demandas se fueron construyendo alrededor de problemas mucho más concretos: deterioro educativo, costo de vida, inflación, vivienda, salarios, servicios públicos y una creciente incertidumbre sobre las posibilidades de progreso de las generaciones más jóvenes.