Argentina concentra casi el 80% de la deuda latinoamericana con el FMI y vuelve a quedar atrapada en una dependencia excepcional

De los US$74.346 millones que América Latina y el Caribe le deben actualmente al Fondo Monetario Internacional, unos US$58.115 millones corresponden solamente a la Argentina. El país concentra casi cuatro quintas partes de toda la deuda regional, supera ampliamente los límites habituales de financiamiento del organismo y paga miles de millones de dólares por intereses y sobretasas. El nuevo préstamo conseguido por Javier Milei en 2025 permitió reforzar las reservas y sostener el programa económico, pero profundizó una anomalía que comenzó con el acuerdo récord de Mauricio Macri en 2018: ningún otro país de la región depende del FMI en una magnitud semejante.
Economía02 de septiembre de 2026Alejandro CabreraAlejandro Cabrera

Hay una manera sencilla de dimensionar la relación que la Argentina construyó con el Fondo Monetario Internacional durante los últimos ocho años. Si se juntara toda la deuda que los países de América Latina y el Caribe mantienen actualmente con el organismo y se colocaran US$100 sobre una mesa, aproximadamente US$78 corresponderían solamente a la Argentina. Y si la comparación se ampliara al planeta entero, más de US$30 de cada US$100 prestados por el FMI tendrían como destino un único país: el nuestro. No se trata simplemente de una deuda elevada dentro de una región históricamente vinculada al Fondo. Es una concentración extraordinaria que coloca a la Argentina en una categoría prácticamente propia dentro del sistema financiero internacional.

Los números surgen de un relevamiento de International Development Economics Associates, una red internacional de economistas heterodoxos que analizó la exposición del FMI en América Latina y el Caribe con información actualizada inicialmente a mayo de 2026. Según ese trabajo, la región debía US$74.346 millones y la Argentina explicaba US$58.115 millones. Junto con Ecuador, los dos países concentraban alrededor del 92% de toda la deuda latinoamericana con el organismo. El contraste resulta todavía más contundente cuando se retira a la Argentina de la cuenta: sin nuestro país, toda América Latina y el Caribe acumularían apenas US$16.231 millones de obligaciones con el Fondo, menos que otras regiones del mundo mucho más pobres y financieramente vulnerables.

Los datos más recientes del propio FMI confirman que la situación prácticamente no cambió durante los meses siguientes. Al 31 de julio de 2026, la Argentina mantenía créditos pendientes por 42.552 millones de Derechos Especiales de Giro, la moneda contable del organismo. Es una exposición superior a la que tenía al finalizar 2025, cuando el saldo era de 41.789 millones de DEG, y muy por encima de los 31.100 millones de DEG que debía al cierre de 2024. Ese salto está directamente relacionado con el nuevo programa de US$20.000 millones que la administración de Javier Milei firmó en abril de 2025.

La paradoja es difícil de ignorar. El Gobierno que hizo de la reducción del Estado, el equilibrio fiscal y el rechazo al endeudamiento monetario algunos de los principales pilares de su discurso terminó dependiendo de una de las mayores operaciones de financiamiento oficial internacional de la historia reciente argentina. El acuerdo de 2025 permitió un desembolso inicial de US$12.000 millones y fue presentado por el Gobierno como la herramienta necesaria para reforzar las reservas, avanzar hacia un nuevo esquema cambiario y completar la estabilización económica. En mayo de 2026, después de la segunda revisión del programa, el Directorio del FMI habilitó aproximadamente otros US$1000 millones.

El problema no reside simplemente en tomar deuda. Cualquier economía puede recurrir al crédito internacional para atravesar una crisis, refinanciar vencimientos o financiar transformaciones estructurales. La particularidad argentina está en la escala y en la repetición. El acceso acumulado del país equivale aproximadamente al 1480% de su cuota dentro del FMI, cuando los límites normales acumulativos del organismo rondan el 600%. Solamente Ecuador y Ucrania presentan actualmente niveles comparables. La Argentina, por lo tanto, no es un cliente habitual del Fondo: es un caso de acceso excepcional que lleva casi una década viviendo por encima de los parámetros ordinarios de financiamiento de la institución.

De Macri a Milei: ocho años de deuda excepcional

El origen inmediato del problema actual está en 2018. El gobierno de Mauricio Macri perdió gradualmente el acceso al crédito privado después de dos años de fuerte endeudamiento externo y, frente a una corrida cambiaria, recurrió al Fondo Monetario Internacional. En junio de aquel año se aprobó inicialmente un acuerdo Stand-By por US$50.000 millones. Apenas unos meses después fue ampliado hasta aproximadamente US$57.000 millones, convirtiéndose en el mayor programa de ese tipo de toda la historia del FMI. El acceso equivalía entonces a más de doce veces la cuota argentina dentro del organismo.

El programa no cumplió sus objetivos. Esa conclusión no surge solamente de los críticos del macrismo: la propia evaluación posterior del FMI reconoció que el acuerdo de 2018 no logró restablecer la confianza, recuperar de manera sostenible el acceso al financiamiento privado, garantizar la viabilidad externa ni generar crecimiento. De las doce revisiones previstas originalmente se completaron apenas cuatro y el programa terminó cancelándose en julio de 2020. Para entonces, sin embargo, alrededor de US$44.000 millones ya habían sido desembolsados y la Argentina había quedado convertida en el principal deudor individual del organismo.

Alberto Fernández heredó esa deuda y en 2022 firmó un nuevo acuerdo para refinanciar los vencimientos del programa anterior. En términos simples, la Argentina comenzó a recibir dinero del FMI para pagarle al propio FMI. Ese mecanismo evitó que el país tuviera que desembolsar en pocos años decenas de miles de millones de dólares que simplemente no tenía, pero tampoco resolvió la cuestión de fondo: trasladó los pagos hacia adelante y mantuvo al Fondo como acreedor privilegiado de la economía argentina.

Milei llegó al Gobierno prometiendo un cambio estructural y consiguió inicialmente avances importantes sobre algunos de los desequilibrios que históricamente llevaban a la Argentina a las crisis: logró superávit fiscal, redujo fuertemente la emisión monetaria para financiar al Tesoro y desaceleró la inflación respecto de los niveles heredados. Sin embargo, la fragilidad externa continuó siendo el punto débil del programa. La falta de reservas suficientes y las dificultades para volver plenamente al mercado internacional llevaron nuevamente a negociar con Washington.

En abril de 2025 apareció entonces otro programa extraordinario. El FMI aprobó un acuerdo de Facilidades Extendidas por US$20.000 millones, equivalente al 479% de la cuota argentina, con US$12.000 millones disponibles inmediatamente. El argumento oficial fue que esos recursos permitirían recapitalizar al Banco Central, reforzar las reservas y facilitar la transición hacia un régimen cambiario más flexible. En términos financieros, sin embargo, el resultado fue que un país que ya era extraordinariamente dependiente del Fondo pasó a deberle todavía más.

La diferencia con 2018 es relevante. Milei recibió el nuevo financiamiento mientras sostenía un superávit fiscal y después de haber aplicado un ajuste considerable sobre las cuentas públicas, mientras que Macri había llegado al Fondo luego de perder acceso al financiamiento con un déficit todavía considerable. Pero esa diferencia no modifica el problema central de largo plazo: la Argentina sigue sin haber conseguido reemplazar al FMI por financiamiento privado normal y sostenible.

Ese es probablemente el dato económico más preocupante de todos.

El Fondo debería funcionar, en teoría, como un prestamista transitorio frente a problemas de balanza de pagos. El objetivo de un programa exitoso consiste en estabilizar la economía, recuperar reservas, reconstruir credibilidad y permitir que el país vuelva progresivamente a financiarse en los mercados. En el caso argentino ocurrió algo diferente. El FMI llegó en 2018 para permitir que el país recuperara el acceso al crédito privado y, ocho años después, sigue siendo necesario recurrir nuevamente al organismo porque ese acceso continúa siendo limitado o demasiado caro.

La economista Gita Gopinath, exnúmero dos y execonomista jefe del propio Fondo, planteó precisamente esa advertencia: Argentina debería dejar de pedir nuevos préstamos al organismo porque el enorme volumen de deuda senior con el FMI puede terminar desalentando a los mismos inversores privados que se intenta atraer. Un acreedor privado sabe que, ante una eventual crisis, el Fondo tiene prioridad de cobro. Cuanto mayor sea la deuda con organismos multilaterales, menor puede ser el margen que queda para los demás acreedores.

El estudio de Ideas utiliza para describir esta situación un concepto particularmente incómodo: “efecto anticatalítico”. Históricamente, el argumento para justificar los grandes programas del Fondo es que su intervención actúa como catalizador: el organismo aporta dólares, genera confianza y detrás regresan los inversores privados. Según el informe, en países extremadamente endeudados como Argentina y Ecuador puede producirse exactamente lo contrario. La deuda con el Fondo alcanza un volumen tan grande que comienza a dificultar el regreso del capital privado que originalmente debía favorecer.

Intereses, reservas y una factura que seguirá llegando

La dependencia también tiene un costo concreto. Durante 2025, la Argentina pagó aproximadamente US$2066 millones solamente en intereses y cargos al FMI, el monto más elevado de toda América Latina. Ecuador pagó US$358 millones; Costa Rica, US$75 millones; y Colombia, antes de cancelar su préstamo, unos US$49 millones. La diferencia permite nuevamente dimensionar el tamaño extraordinario del caso argentino.

Una parte importante de esa factura corresponde a las sobretasas que el Fondo cobra cuando un país toma créditos muy superiores a su cuota. Argentina se encuentra largamente por encima del umbral a partir del cual comienzan esos cargos adicionales. Aunque el FMI modificó recientemente su política de sobretasas y redujo parcialmente su peso, el país continúa pagando un costo financiero adicional simplemente por haber acumulado un volumen extraordinario de endeudamiento con la institución.

Los próximos años tampoco estarán despejados. Según el relevamiento publicado por La Nación, los vencimientos previstos con el FMI durante los próximos tres años equivalen aproximadamente al 50,4% de las reservas internacionales del país. Además, la deuda con el organismo representa alrededor del 38,5% de la deuda pública externa argentina y el uso de Derechos Especiales de Giro prácticamente agotó las asignaciones disponibles.

El propio cronograma oficial del Fondo muestra que la factura comienza a hacerse sentir rápidamente. Para 2026 están proyectados pagos por más de 2000 millones de DEG entre capital, intereses, cargos y sobretasas, incluidos vencimientos de capital en septiembre y diciembre. Y el calendario continúa durante los años siguientes.

Ese punto permite entender por qué el Gobierno necesita acumular reservas con tanta insistencia. El superávit fiscal puede ordenar las cuentas del Tesoro y la caída de la inflación puede estabilizar los precios, pero ninguno de esos logros elimina automáticamente los compromisos externos. Para reducir realmente la dependencia del Fondo, la Argentina necesita generar un flujo permanente de dólares mediante exportaciones, inversión extranjera, acceso voluntario al crédito y acumulación de reservas.

La comparación regional vuelve a ser reveladora. Muchos países latinoamericanos tienen relación con el FMI, pero ninguno construyó una dependencia semejante. De los 32 países de América Latina y el Caribe miembros del organismo, 15 mantienen deuda vigente y otros dos cuentan con líneas precautorias sin desembolsar. Sin Argentina, todo el endeudamiento latinoamericano con el Fondo se reduciría en casi cuatro quintas partes.

Eso obliga además a matizar una idea frecuente en la discusión política argentina: que acudir al FMI constituye simplemente una consecuencia inevitable de ser una economía emergente. No lo es. Brasil no vive actualmente bajo un programa semejante. Chile tampoco. México mantiene instrumentos precautorios pero no una deuda comparable. Uruguay tampoco posee una exposición de esa dimensión. La excepcionalidad no es latinoamericana; es fundamentalmente argentina.

Ideas agrega además una lectura política y geopolítica. El informe sostiene que los acuerdos que superan ampliamente los límites tradicionales de acceso al Fondo suelen incorporar consideraciones que exceden el análisis estrictamente económico y vincula el respaldo financiero recibido por algunos gobiernos latinoamericanos con la estrategia de Estados Unidos en la región. Esa interpretación pertenece a los autores del estudio y es discutible, pero la dimensión geopolítica del caso argentino resulta difícil de ignorar: Washington es el principal accionista del FMI y el apoyo estadounidense fue fundamental tanto para el acuerdo de Macri en 2018 como para el nuevo programa negociado por Milei en 2025.

En ese sentido aparece otra paradoja del actual Gobierno. Milei construyó buena parte de su identidad política alrededor de la idea de que Argentina debía dejar de vivir del financiamiento estatal y de las estructuras públicas. Sin embargo, la estabilización de su propio programa terminó descansando en una monumental asistencia proporcionada por organismos multilaterales y respaldada políticamente por Estados Unidos. No es necesariamente una contradicción económica —un liberal puede perfectamente recurrir al financiamiento internacional durante una emergencia—, pero sí muestra que la Argentina todavía está muy lejos de funcionar como una economía capaz de sostenerse exclusivamente sobre el ahorro, la inversión y el crédito privado.

El verdadero examen del programa de Milei, por eso, probablemente no sea solamente cuánto logra bajar la inflación ni cuánto tiempo consigue mantener el superávit fiscal. Será comprobar si esos logros consiguen finalmente producir algo que ni Macri ni Alberto Fernández lograron: hacer que la Argentina deje de necesitar al Fondo.

Porque detrás del impactante 80% aparece una historia mucho más profunda. Durante ocho años, gobiernos de signos políticos completamente distintos fueron refinanciando, renegociando o ampliando una relación excepcional con el organismo. Macri pidió el préstamo récord. Alberto Fernández lo refinanció. Milei consiguió otros US$20.000 millones. Cada administración tuvo argumentos diferentes y enfrentó circunstancias diferentes, pero el resultado acumulado es el mismo: en 2026, un país que representa apenas una fracción de la economía mundial concentra alrededor de tres de cada diez dólares que el Fondo Monetario Internacional tiene prestados.

Y mientras eso no cambie, cualquier recuperación argentina tendrá una condición pendiente.

No alcanzará con bajar la inflación, equilibrar el presupuesto o mejorar el crecimiento. La normalización definitiva llegará cuando el próximo ministro de Economía pueda mirar el calendario financiero y descubrir que, por primera vez en muchos años, la estabilidad de la Argentina ya no depende de que Washington vuelva a abrir la billetera.

Te puede interesar
nobel

Qué economía proponen los Nobel 2026: mercados, bancos centrales fuertes y políticas para evitar que las crisis se profundicen

Alejandro Cabrera
Economía12 de octubre de 2026
Robert Hall y Michael Woodford recibieron el Premio Nobel de Economía 2026 por sus aportes a los fundamentos microeconómicos de la estabilización macroeconómica. Detrás de una definición técnica existe una discusión que afecta directamente la vida cotidiana: por qué aparecen el desempleo, la inflación y las recesiones, cómo reaccionan familias y empresas y hasta dónde deberían intervenir los bancos centrales y los gobiernos.
toto

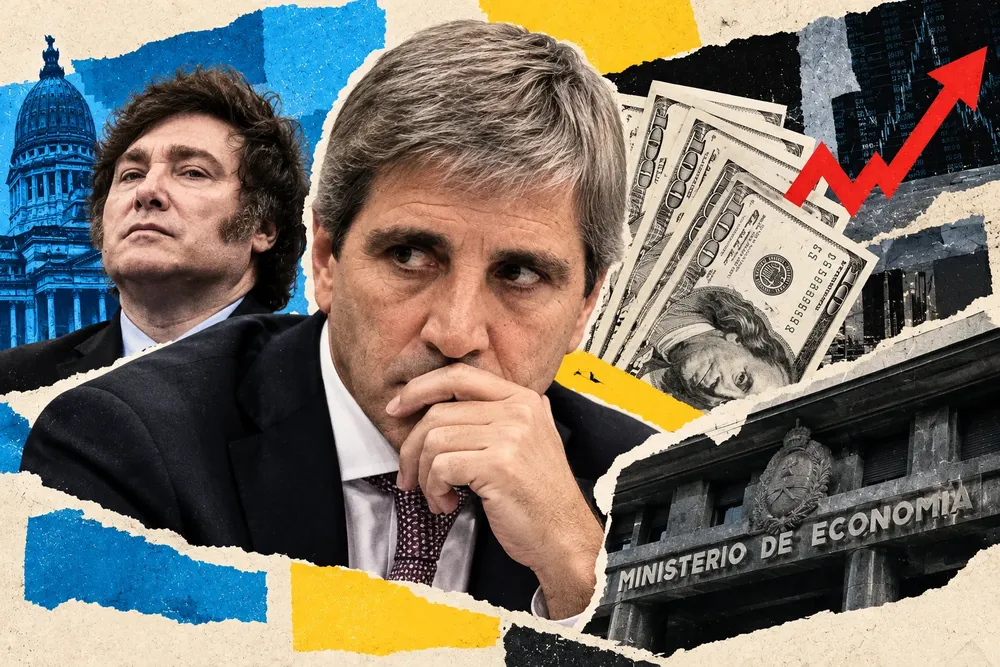
Caputo se prepara para un 2027 bajo tensión: arma un “escudo” financiero y advierte al mercado ante una posible corrida electoral

Alejandro Cabrera
Economía06 de octubre de 2026
Luis Caputo volvió a colocar las elecciones presidenciales de 2027 en el centro de la estrategia económica. Aunque aseguró que su escenario base es una reelección de Javier Milei, el ministro reconoció que el Gobierno se está preparando para una eventual dolarización de carteras y una nueva presión cambiaria durante la campaña.
Milei

Milei rechazó que la Argentina esté entrando en recesión: “Vamos a lograr cuatro años seguidos de crecimiento”

Alejandro Cabrera
Economía27 de septiembre de 2026
Javier Milei volvió a defender con fuerza el rumbo económico y cuestionó las mediciones que muestran una desaceleración de la actividad. El Presidente sostuvo que el Gobierno mira principalmente el indicador de tendencia-ciclo porque considera que los cambios estructurales de la economía generan distorsiones en las series desestacionalizadas. Aseguró que la Argentina terminará su mandato con cuatro años consecutivos de crecimiento y afirmó que el PBI, el consumo y las exportaciones se encuentran en niveles máximos. También habló del empleo, la informalidad, los salarios, el cepo, la apertura comercial, China y sus expectativas para 2027.
JP MORGAN

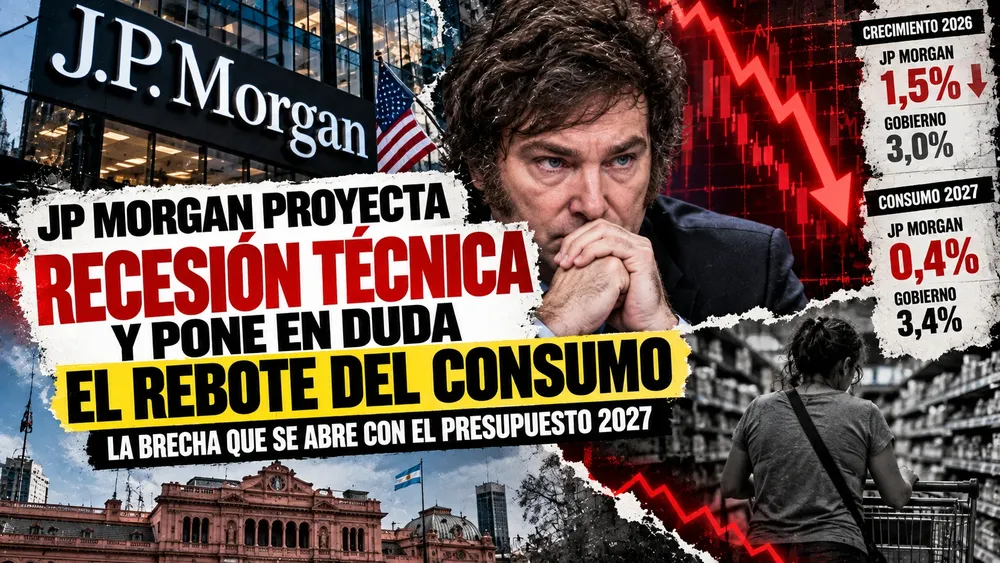
JP Morgan proyecta recesión técnica y pone en duda el rebote del consumo: la brecha que se abre con el Presupuesto 2027

Alejandro Cabrera
Economía27 de septiembre de 2026
El banco estadounidense recortó de 2,7% a 1,5% su estimación de crecimiento para la Argentina en 2026 y espera una nueva contracción durante el tercer trimestre. El mayor contraste aparece hacia 2027: mientras el Gobierno apuesta a una recuperación del consumo privado del 3,4%, JP Morgan proyecta apenas 0,4%. La inflación bajó y el sector externo conserva fortalezas, pero industria, comercio, empleo y actividad muestran que la recuperación perdió velocidad.
Milei

La pobreza volvió a subir y la economía se frenó: los datos que muestran dónde está parada la Argentina

Alejandro Cabrera
Economía25 de septiembre de 2026
La pobreza aumentó al 32,3% durante el primer semestre de 2026 y la indigencia llegó al 7,5%, interrumpiendo la fuerte tendencia descendente que se había registrado desde el pico de comienzos de 2024. Al mismo tiempo, julio dejó una caída mensual del 2,9% en la actividad, retrocesos en supermercados e industria y un desempleo del 7,9%. La contracara aparece en la desaceleración de la inflación, la mejora reciente de los salarios y un superávit comercial que ya supera los US$18.000 millones. La fotografía económica muestra avances importantes respecto de 2024, pero un deterioro claro frente al cierre de 2025.
Lo más visto
nobel

Qué economía proponen los Nobel 2026: mercados, bancos centrales fuertes y políticas para evitar que las crisis se profundicen

Alejandro Cabrera
Economía12 de octubre de 2026
Robert Hall y Michael Woodford recibieron el Premio Nobel de Economía 2026 por sus aportes a los fundamentos microeconómicos de la estabilización macroeconómica. Detrás de una definición técnica existe una discusión que afecta directamente la vida cotidiana: por qué aparecen el desempleo, la inflación y las recesiones, cómo reaccionan familias y empresas y hasta dónde deberían intervenir los bancos centrales y los gobiernos.
Trump Nobel

Trump quiere el Nobel de la Paz: sus ocho guerras, las contradicciones de su candidatura y el incómodo espejo de Obama

Alejandro Cabrera
Mundo12 de octubre de 2026
Donald Trump pasó buena parte de 2026 reclamando abiertamente el Premio Nobel de la Paz y llegó a sostener que sus gestiones permitieron terminar ocho conflictos internacionales. Después de que el comité noruego eligiera a Navi Pillay, el presidente estadounidense calificó la decisión como una vergüenza y habló de una “mancha” para Noruega. Trump tiene argumentos concretos para reivindicar su actividad diplomática: consiguió treguas, participó de negociaciones difíciles y utilizó el peso económico de Estados Unidos para acercar adversarios.
Trumpeter

La urgencia electoral y el Trump que puede venir: cuando el Presidente empieza a gobernar como si estuviera en la boleta

Alejandro Cabrera
15 de octubre de 2026
Donald Trump no aparece en las boletas del 3 de noviembre, pero durante las últimas dos semanas hizo prácticamente todo lo posible para convertir las elecciones legislativas en un plebiscito sobre su presidencia. Pidió a sus seguidores que voten “como si” él fuera candidato, prometió beneficios económicos en estados electoralmente sensibles, advirtió que podría no ayudar a gobiernos demócratas, volvió a sembrar sospechas sobre un fraude antes de que se vote y profundizó su ofensiva contra medios, jueces y autoridades electorales. 
Pantera Rosa

Francia acumula semanas de protestas: de las aulas vacías a una crisis social que ya desbordó a los estudiantes

Alejandro Cabrera
17 de octubre de 2026
Lo que comenzó el 21 de septiembre como una protesta por docentes faltantes en un instituto de Créteil terminó menos de un mes después con cientos de miles de personas movilizadas en toda Francia, sindicatos en las calles, sectores de los antiguos chalecos amarillos sumándose a las marchas, saqueos, incendios y alrededor de 400 detenidos. La secuencia ayuda a comprender un conflicto que en redes sociales suele presentarse como una consecuencia de la inmigración o de las tensiones religiosas francesas, pero cuyas demandas se fueron construyendo alrededor de problemas mucho más concretos: deterioro educativo, costo de vida, inflación, vivienda, salarios, servicios públicos y una creciente incertidumbre sobre las posibilidades de progreso de las generaciones más jóvenes.