La mora golpea a las familias: 5,8 millones de argentinos ya no pueden pagar sus deudas

Casi tres de cada diez personas que accedieron a algún tipo de financiamiento registran incumplimientos. El problema es todavía más grave entre los jóvenes y quienes dependen de fintech, comercios o prestamistas no bancarios, donde más de la mitad de los deudores acumula atrasos.
Economía17 de julio de 2026Alejandro CabreraAlejandro Cabrera

Unos 5,8 millones de argentinos que tomaron préstamos, financiaron consumos con tarjeta o recurrieron a entidades no bancarias registraban incumplimientos en mayo de 2026. Representan el 28% de las 20,1 millones de personas que tienen alguna clase de deuda en el sistema formal o semiformal.

El dato surge de un estudio de la consultora Equilibra, elaborado mediante el cruce de información del Banco Central sobre bancos, fintech, emisoras de tarjetas, cadenas comerciales y otros proveedores de crédito.

Hace menos de dos años, en julio de 2024, las personas con atrasos eran aproximadamente 2,4 millones. Desde entonces se incorporaron otros 3,4 millones de deudores morosos, lo que muestra que el deterioro no fue un episodio aislado, sino una tendencia extendida.

La situación refleja una contradicción central de la economía argentina: después de un fuerte crecimiento del crédito utilizado para compensar la pérdida del poder adquisitivo, una parte cada vez mayor de las familias ya no consigue pagar las cuotas.

Qué significa que tres de cada diez deudores estén en mora

El 28% no significa que el 28% de todos los pesos prestados por los bancos haya dejado de pagarse.

La cifra mide personas. Incluye a quienes tienen al menos una obligación irregular, aunque también mantengan otros préstamos o tarjetas al día. Una persona puede deber montos pequeños y ser contabilizada igual que otra que posee varias deudas de gran valor.

El Banco Central utiliza otra medición para analizar la salud de las entidades financieras: calcula qué porcentaje del saldo total de los créditos se encuentra en situación irregular.

En abril de 2026, último dato bancario oficial disponible, la mora de las financiaciones a las familias alcanzó el 12,1% del dinero prestado. Un año antes era 3,7%, por lo que el indicador aumentó 8,4 puntos porcentuales en doce meses.

Dentro de los créditos destinados al consumo, que reúnen principalmente préstamos personales y tarjetas, la irregularidad llegó al 13,7%. Los hipotecarios mostraron una situación muy diferente: su mora se mantuvo alrededor del 1,5%.

Las dos mediciones son compatibles.

El 28% muestra cuántas personas tienen problemas. El 12,1% indica cuánto representan las deudas impagas dentro de la cartera bancaria total destinada a las familias.

La diferencia también revela que la mora se concentra principalmente en créditos personales, tarjetas y préstamos de montos relativamente bajos, mientras los hipotecarios conservan un cumplimiento mucho mayor.

El problema es más grave fuera de los bancos

El deterioro más profundo aparece entre las personas que no consiguen financiamiento bancario y recurren a fintech, aplicaciones, comercios, mutuales, cooperativas o emisoras no financieras de tarjetas.

Según Equilibra, 2,9 millones de los 5,3 millones de personas que tienen deudas exclusivamente con entidades no financieras registran atrasos. Eso significa que el incumplimiento supera el 50% dentro de este grupo.

Los últimos datos oficiales disponibles del Banco Central también mostraban una situación crítica.

En febrero de 2026, los proveedores no financieros tenían alrededor de 12,1 millones de clientes y una cartera total equivalente a $13,9 billones. La irregularidad alcanzaba el 26,9% del dinero prestado, frente al 17,2% registrado seis meses antes.

En los préstamos personales otorgados por esas compañías, la mora llegaba al 34,1%. En las tarjetas emitidas por entidades no bancarias era del 19,4%.

El riesgo aumenta porque estos créditos suelen ser más caros.

En febrero, la tasa nominal anual promedio de los préstamos personales otorgados por proveedores no financieros alcanzaba el 144%. En las tarjetas no bancarias era cercana al 87%, sin contar algunos cargos, seguros o gastos administrativos que pueden incrementar el costo final.

La facilidad para obtener dinero desde una aplicación contrasta con la dificultad posterior para devolverlo.

Muchas fintech permiten solicitar un préstamo en pocos minutos, con requisitos menores que los exigidos por un banco. Esa accesibilidad incorpora al crédito a personas con ingresos informales o antecedentes insuficientes, pero también las expone a tasas elevadas y plazos cortos.

Los jóvenes, los más afectados

La crisis de deuda tiene un impacto particularmente fuerte entre los menores de 35 años.

Solo cuatro de cada diez adultos de entre 18 y 29 años acceden al crédito formal y casi el 40% de quienes consiguieron financiarse presenta algún incumplimiento, según el estudio de Equilibra.

Otro relevamiento privado, elaborado sobre información de mayo, estimó que la mora alcanzaba el 42,8% entre los deudores de 18 a 25 años y el 39,3% entre quienes tenían entre 26 y 35. El porcentaje descendía progresivamente en los grupos de mayor edad.

Los jóvenes suelen enfrentar una combinación desfavorable: salarios iniciales bajos, alquileres elevados, mayor informalidad laboral, menor capacidad de ahorro y escaso historial crediticio.

También son el segmento más expuesto a préstamos digitales promocionados como inmediatos y sin trámites.

Una deuda pequeña puede volverse difícil de pagar cuando se combina con otra tarjeta, una cuota atrasada y gastos básicos que aumentan más rápido que el ingreso disponible. La refinanciación permite postergar el problema, pero generalmente incorpora intereses y eleva la cuota futura.

La deuda pasó a consumir una parte creciente del salario

Equilibra calculó que, en los últimos dos años, los servicios de deuda de las personas con entidades financieras pasaron de representar el 8,7% de la masa salarial formal a rozar el 25%.

Eso significa que una porción mucho mayor de los ingresos registrados debe destinarse al pago de cuotas, tarjetas e intereses antes de cubrir alimentos, alquiler, transporte, servicios o medicamentos.

El aumento de la deuda estuvo precedido por una fuerte expansión del crédito.

Después de años en los que los préstamos habían quedado reducidos por la inflación, el equilibrio fiscal y la menor necesidad de financiamiento monetario permitieron que los bancos volvieran a ofrecer dinero al sector privado.

Al mismo tiempo, las familias incrementaron su demanda de financiamiento para compensar la caída inicial del ingreso real y mantener sus niveles de consumo.

En un primer momento, el crédito funcionó como un puente. Permitió comprar electrodomésticos, pagar gastos corrientes, refinanciar tarjetas o atravesar meses en los que el salario resultaba insuficiente.

Pero cuando los ingresos no se recuperaron al ritmo esperado y las tasas se mantuvieron en niveles reales positivos, el puente se transformó en una carga cada vez más pesada.

Menos empleo formal y más trabajos de baja productividad

El informe de Equilibra relacionó el aumento de la mora con la pérdida de ingresos disponibles de alrededor de 14,5 millones de personas durante la gestión de Javier Milei.

La consultora también señaló el deterioro del empleo asalariado formal, tanto público como privado, y su reemplazo parcial por trabajos cuentapropistas, informales o vinculados con servicios de baja productividad.

Una persona puede seguir apareciendo como ocupada en las estadísticas, pero tener ingresos más inestables, carecer de aguinaldo, vacaciones pagas o aportes y necesitar más de una actividad para sostener el hogar.

Esa diferencia resulta decisiva para pagar una deuda.

Los bancos y las compañías financieras establecen cuotas mensuales fijas. Los ingresos de un repartidor, un conductor de aplicación, un vendedor informal o un trabajador independiente pueden variar considerablemente de un mes a otro.

Cuando cae la actividad o aparecen gastos imprevistos, la cuota sigue llegando.

El norte argentino supera el promedio nacional

La distribución territorial tampoco es uniforme.

La proporción de personas en mora supera el 30% en las provincias del norte, con excepción de Jujuy. En la región Centro y en Neuquén, en cambio, se mantiene por debajo del promedio nacional del 28%.

Las diferencias están relacionadas con los niveles salariales, la informalidad, la estructura productiva y la posibilidad de acceder a entidades bancarias tradicionales.

En las provincias con menor presencia bancaria, los hogares dependen con mayor frecuencia de comercios, financieras locales, cooperativas o aplicaciones cuyos préstamos suelen tener costos superiores.

El resultado es un sistema desigual: quienes cuentan con ingresos estables acceden a tasas más bajas, mientras las personas con menor capacidad económica terminan pagando los créditos más caros.

La mora también llegó a las empresas

El problema no se limita a las familias.

En abril, la irregularidad de las financiaciones bancarias a empresas alcanzó el 3,3%, frente al 0,9% registrado un año antes. La mora aumentó en todos los sectores, especialmente en el comercio y, en menor medida, en las actividades primarias.

Entre las pequeñas y medianas empresas, el ratio llegó al 4,7%, después de haber aumentado 2,7 puntos porcentuales desde octubre de 2025.

Aunque esos niveles siguen siendo considerablemente menores que los observados en las familias, muestran que la debilidad del mercado interno también empieza a afectar la capacidad de pago de los comercios y las pymes.

Una familia que reduce consumos para pagar deudas compra menos. Esa caída golpea las ventas de los negocios, reduce la facturación y aumenta las dificultades de las empresas para cumplir sus propios préstamos.

La mora puede convertirse así en un freno adicional para la actividad.

Los bancos siguen siendo solventes

El crecimiento de los incumplimientos constituye una señal social y económica preocupante, pero todavía no representa una crisis bancaria.

El sistema financiero mantiene niveles elevados de capital y liquidez. En abril, la integración de capital de las entidades alcanzó el 31,1% de sus activos ponderados por riesgo, ampliamente por encima de los mínimos regulatorios.

Los bancos también realizan previsiones para absorber una parte de las posibles pérdidas. Al descontar esas reservas, el crédito irregular representaba apenas el 1,9% del capital regulatorio del sistema.

El problema principal no está hoy en la supervivencia de los bancos, sino en las consecuencias para quienes dejan de pagar.

Los deudores pueden perder el acceso a nuevas tarjetas y préstamos, recibir reclamos de cobranza, acumular intereses punitorios o enfrentar procesos judiciales.

Lorenzo Sigaut Gravina, director de Equilibra, advirtió que casi seis millones de personas podrían quedar excluidas del crédito formal si no consiguen regularizar su situación. También consideró que extender plazos o modificar tasas no será suficiente sin una mejora significativa de los ingresos disponibles.

Una crisis que supera al sistema financiero

Los atrasos ya no se concentran exclusivamente en préstamos y tarjetas.

Según Equilibra, también crecen los incumplimientos de expensas, cuotas de medicina prepaga, clubes y otros compromisos mensuales.

La deuda dejó de utilizarse únicamente para comprar bienes durables y comenzó a cubrir gastos cotidianos.

Cuando una familia financia alimentos, servicios o medicamentos con la tarjeta, no está adelantando una compra extraordinaria. Está trasladando al mes siguiente un consumo que volverá a repetirse.

Ese mecanismo solo puede sostenerse mientras los ingresos crezcan lo suficiente para pagar la cuota anterior y financiar los gastos nuevos.

Los datos de mayo muestran que, para millones de argentinos, ese límite ya fue alcanzado.

La desaceleración de la inflación y la mejora de algunos indicadores financieros no resolvieron todavía la fragilidad del ingreso familiar. Sin una recuperación sostenida de los salarios y del empleo de calidad, las refinanciaciones podrán ordenar temporalmente las cuotas, pero difícilmente reviertan el origen del problema.

Te puede interesar
nobel

Qué economía proponen los Nobel 2026: mercados, bancos centrales fuertes y políticas para evitar que las crisis se profundicen

Alejandro Cabrera
Economía12 de octubre de 2026
Robert Hall y Michael Woodford recibieron el Premio Nobel de Economía 2026 por sus aportes a los fundamentos microeconómicos de la estabilización macroeconómica. Detrás de una definición técnica existe una discusión que afecta directamente la vida cotidiana: por qué aparecen el desempleo, la inflación y las recesiones, cómo reaccionan familias y empresas y hasta dónde deberían intervenir los bancos centrales y los gobiernos.
toto

Caputo se prepara para un 2027 bajo tensión: arma un “escudo” financiero y advierte al mercado ante una posible corrida electoral

Alejandro Cabrera
Economía06 de octubre de 2026
Luis Caputo volvió a colocar las elecciones presidenciales de 2027 en el centro de la estrategia económica. Aunque aseguró que su escenario base es una reelección de Javier Milei, el ministro reconoció que el Gobierno se está preparando para una eventual dolarización de carteras y una nueva presión cambiaria durante la campaña.
Milei

Milei rechazó que la Argentina esté entrando en recesión: “Vamos a lograr cuatro años seguidos de crecimiento”

Alejandro Cabrera
Economía27 de septiembre de 2026
Javier Milei volvió a defender con fuerza el rumbo económico y cuestionó las mediciones que muestran una desaceleración de la actividad. El Presidente sostuvo que el Gobierno mira principalmente el indicador de tendencia-ciclo porque considera que los cambios estructurales de la economía generan distorsiones en las series desestacionalizadas. Aseguró que la Argentina terminará su mandato con cuatro años consecutivos de crecimiento y afirmó que el PBI, el consumo y las exportaciones se encuentran en niveles máximos. También habló del empleo, la informalidad, los salarios, el cepo, la apertura comercial, China y sus expectativas para 2027.
JP MORGAN

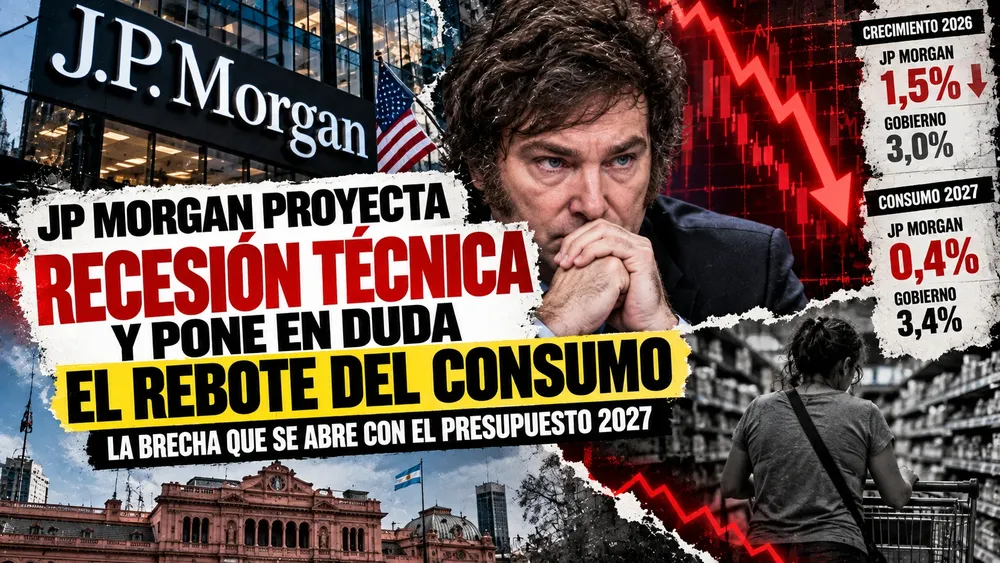
JP Morgan proyecta recesión técnica y pone en duda el rebote del consumo: la brecha que se abre con el Presupuesto 2027

Alejandro Cabrera
Economía27 de septiembre de 2026
El banco estadounidense recortó de 2,7% a 1,5% su estimación de crecimiento para la Argentina en 2026 y espera una nueva contracción durante el tercer trimestre. El mayor contraste aparece hacia 2027: mientras el Gobierno apuesta a una recuperación del consumo privado del 3,4%, JP Morgan proyecta apenas 0,4%. La inflación bajó y el sector externo conserva fortalezas, pero industria, comercio, empleo y actividad muestran que la recuperación perdió velocidad.
Milei

La pobreza volvió a subir y la economía se frenó: los datos que muestran dónde está parada la Argentina

Alejandro Cabrera
Economía25 de septiembre de 2026
La pobreza aumentó al 32,3% durante el primer semestre de 2026 y la indigencia llegó al 7,5%, interrumpiendo la fuerte tendencia descendente que se había registrado desde el pico de comienzos de 2024. Al mismo tiempo, julio dejó una caída mensual del 2,9% en la actividad, retrocesos en supermercados e industria y un desempleo del 7,9%. La contracara aparece en la desaceleración de la inflación, la mejora reciente de los salarios y un superávit comercial que ya supera los US$18.000 millones. La fotografía económica muestra avances importantes respecto de 2024, pero un deterioro claro frente al cierre de 2025.
Lo más visto
Putin

Trump y Putin, una semana de giros: del intento de paz al acuerdo por el diésel mientras Rusia intensifica los ataques

Alejandro Cabrera
10 de octubre de 2026
En apenas seis días, la relación entre Donald Trump y Vladímir Putin volvió a mostrar todas sus contradicciones. Trump culpó a los ataques ucranianos contra las refinerías rusas por parte del aumento del combustible, ofreció ayuda a Moscú por una emergencia sanitaria, preparó una nueva negociación para terminar la guerra y terminó manteniendo una conversación de 90 minutos con Putin que el Kremlin describió como “muy amistosa”. 
nobel

Qué economía proponen los Nobel 2026: mercados, bancos centrales fuertes y políticas para evitar que las crisis se profundicen

Alejandro Cabrera
Economía12 de octubre de 2026
Robert Hall y Michael Woodford recibieron el Premio Nobel de Economía 2026 por sus aportes a los fundamentos microeconómicos de la estabilización macroeconómica. Detrás de una definición técnica existe una discusión que afecta directamente la vida cotidiana: por qué aparecen el desempleo, la inflación y las recesiones, cómo reaccionan familias y empresas y hasta dónde deberían intervenir los bancos centrales y los gobiernos.
Trump Nobel

Trump quiere el Nobel de la Paz: sus ocho guerras, las contradicciones de su candidatura y el incómodo espejo de Obama

Alejandro Cabrera
Mundo12 de octubre de 2026
Donald Trump pasó buena parte de 2026 reclamando abiertamente el Premio Nobel de la Paz y llegó a sostener que sus gestiones permitieron terminar ocho conflictos internacionales. Después de que el comité noruego eligiera a Navi Pillay, el presidente estadounidense calificó la decisión como una vergüenza y habló de una “mancha” para Noruega. Trump tiene argumentos concretos para reivindicar su actividad diplomática: consiguió treguas, participó de negociaciones difíciles y utilizó el peso económico de Estados Unidos para acercar adversarios.
Trumpeter

La urgencia electoral y el Trump que puede venir: cuando el Presidente empieza a gobernar como si estuviera en la boleta

Alejandro Cabrera
15 de octubre de 2026
Donald Trump no aparece en las boletas del 3 de noviembre, pero durante las últimas dos semanas hizo prácticamente todo lo posible para convertir las elecciones legislativas en un plebiscito sobre su presidencia. Pidió a sus seguidores que voten “como si” él fuera candidato, prometió beneficios económicos en estados electoralmente sensibles, advirtió que podría no ayudar a gobiernos demócratas, volvió a sembrar sospechas sobre un fraude antes de que se vote y profundizó su ofensiva contra medios, jueces y autoridades electorales.