Milei desligó al Gobierno de la morosidad, pero los datos muestran un fuerte deterioro del crédito de las familias

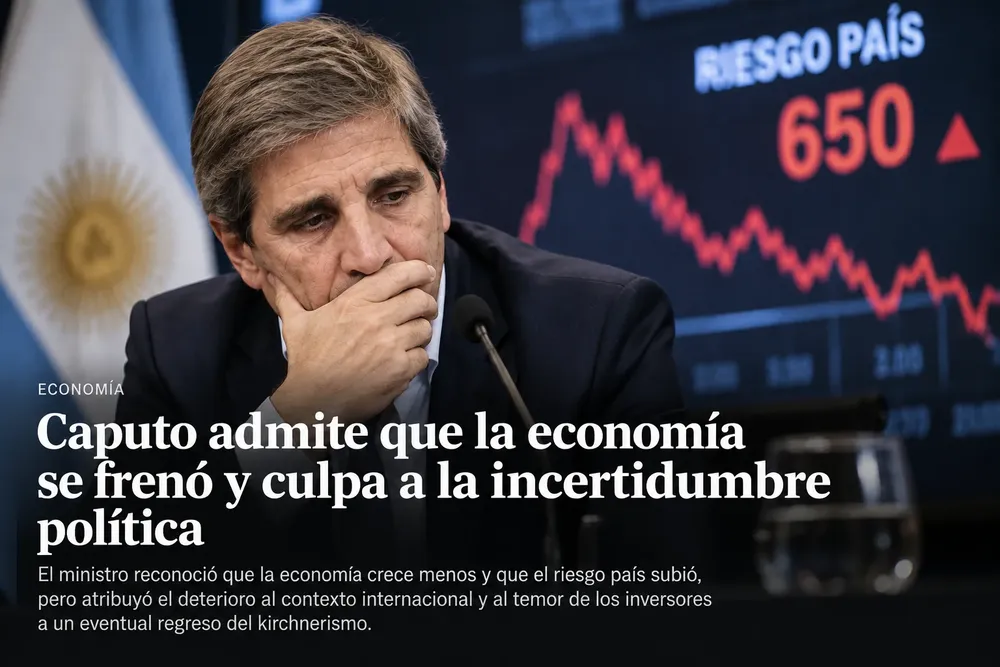
Durante su discurso en la Bolsa de Comercio de Rosario, Javier Milei sostuvo que “no hay elementos” para responsabilizar a la política económica por el aumento de los incumplimientos y atribuyó buena parte del problema a la incertidumbre política y electoral. Sin embargo, los números oficiales muestran que la mora bancaria de las familias más que se duplicó en un año y que entre los prestamistas no bancarios el deterioro es todavía mayor.
Política21 de agosto de 2026Alejandro CabreraAlejandro Cabrera

Javier Milei incorporó este viernes un nuevo capítulo a la defensa del programa económico. Esta vez puso el foco sobre uno de los indicadores que más inquietud comenzó a generar en los últimos meses: el creciente número de argentinos que tienen dificultades para cumplir con sus deudas. Durante el acto por el 142° aniversario de la Bolsa de Comercio de Rosario, el Presidente rechazó que la política económica de su Gobierno pueda ser considerada responsable del fenómeno y acusó a sectores de la oposición de utilizar la morosidad como una herramienta política de cara al proceso electoral de 2027.

“No hay elementos para culpar a la política del Gobierno por lo que está pasando en términos de morosidad”, aseguró Milei. La explicación presidencial apunta principalmente hacia otro lugar: la incertidumbre política que, según su interpretación, se produjo durante 2025 elevó el riesgo país y las tasas de interés, provocó un racionamiento del crédito y terminó afectando la capacidad de pago de quienes se habían endeudado anteriormente. Incluso sostuvo que buena parte de la mora que aparece actualmente estaría vinculada con créditos otorgados durante 2024 y no con préstamos nuevos.

El problema es que, más allá de la discusión acerca de sus causas, el deterioro existe y es considerable. Según los datos citados por el propio Banco Central, la morosidad de los créditos bancarios otorgados a las familias alcanzó el 12,8%, frente al 5,2% registrado un año antes. Es decir, en apenas doce meses el porcentaje de financiamiento familiar irregular aumentó más del doble. Los préstamos personales presentan la situación más delicada, con una mora del 16,4%, mientras que las tarjetas de crédito registran un 12,6%, los prendarios un 7,9% y los hipotecarios permanecen mucho más contenidos, en torno al 1,6%.

La particularidad es que el 12,8% de junio interrumpió una secuencia de 19 meses consecutivos de aumentos de la morosidad familiar. Eso significa que la estabilización del último dato puede ser una primera señal favorable, pero todavía se produce sobre un nivel históricamente elevado respecto de los registros recientes. En junio de 2025, por ejemplo, la mora familiar era apenas del 5,2%.

El problema es todavía mayor fuera de los bancos

La discusión se vuelve más compleja cuando se incorpora el universo de las fintech, emisoras de tarjetas, cooperativas, mutuales y otros proveedores no financieros de crédito. Allí el deterioro es significativamente mayor.

El último informe específico disponible del Banco Central indicó que, en febrero de 2026, la irregularidad de los proveedores no financieros había llegado al 26,9% de la cartera, casi diez puntos porcentuales más que en agosto de 2025. Entre los préstamos personales otorgados por estas entidades la mora alcanzaba nada menos que el 34,1%, mientras que en las tarjetas era del 19,4%.

Es un dato especialmente relevante porque este mercado creció con mucha fuerza durante los primeros años de la gestión Milei. En febrero había aproximadamente 12,1 millones de personas con algún financiamiento otorgado por proveedores no bancarios, mientras que las fintech superaban los siete millones de clientes. Sólo en ese segmento, la cartera había aumentado un 47% interanual en términos reales.

El propio Milei reconoció durante su discurso una parte de ese mecanismo. Explicó que algunos consumidores que no calificaban para acceder al sistema bancario terminaron recurriendo a entidades capaces de asumir mayores riesgos y que, como contrapartida, cobraban tasas más elevadas. Su argumento fue que esa relación forma parte de un contrato voluntario entre privados y que el Estado no debería intervenir posteriormente para rescatar a quienes no pueden pagar.

“Si yo voy a tomar más riesgo, ¿no sería normal que pida más retorno?”, planteó el Presidente. Más adelante agregó que “nadie fue a esos mercados con una pistola en la cabeza” y defendió que tanto prestamistas como prestatarios conocían las condiciones de las operaciones que estaban realizando.

Pero hay una cuestión económica que excede la discusión sobre la libertad contractual. Una deuda puede haber sido tomada voluntariamente y, al mismo tiempo, volverse impagable posteriormente por una combinación de caída del ingreso disponible, tasas elevadas, pérdida de empleo, reducción de horas trabajadas o necesidad de utilizar crédito para gastos corrientes. De hecho, el propio Presidente reconoció en Rosario que durante el período que identifica como origen del problema “se frenó la actividad económica”, “se congelaron los ingresos” y “los salarios reales cayeron”.

En otras palabras, Milei admite una parte importante del mecanismo que produce morosidad, aunque discute quién es responsable de haberlo provocado. Su tesis es que el aumento del riesgo político generado por la oposición produjo tasas más altas y deterioró la actividad; sus críticos sostienen que el ajuste fiscal, las tasas reales positivas, el deterioro del ingreso disponible y la debilidad del consumo también tuvieron influencia. Los datos permiten comprobar el deterioro crediticio, pero por sí solos no permiten atribuirlo exclusivamente a una sola de esas causas.

La comparación de Milei con Estados Unidos tiene un problema

Otro punto llamativo del discurso apareció cuando Milei comparó los niveles argentinos con los estadounidenses. Según el Presidente, la morosidad en Estados Unidos ronda el 13%, por lo que la situación argentina no sería excepcional.

La comparación, sin embargo, requiere una aclaración importante porque no todos los indicadores de morosidad miden lo mismo. El último informe de deuda de los hogares publicado por la Reserva Federal de Nueva York, correspondiente al segundo trimestre de 2026, muestra que apenas 4,7% del total de deuda de los hogares estadounidenses estaba en alguna situación de mora al cierre de junio.

Hay métricas específicas para tarjetas, préstamos automotores, créditos estudiantiles y distintas categorías de atraso —30 días, 90 días o más, cuentas que entraron recientemente en incumplimiento, proporción de personas o proporción del saldo— que pueden arrojar números sustancialmente distintos. La propia Reserva Federal de Nueva York publicó este mes un análisis específicamente dedicado a explicar por qué diferentes metodologías producen resultados distintos cuando se mide la mora de tarjetas de crédito. Por eso, comparar directamente el 12,8% argentino con un supuesto 13% estadounidense sin identificar exactamente qué cartera y qué metodología se utiliza puede conducir a una conclusión incorrecta.

De hecho, el indicador agregado estadounidense de 4,7% y el indicador argentino de 12,8% tampoco son perfectamente comparables: el primero incluye el conjunto de las deudas familiares norteamericanas, mientras que el segundo corresponde a financiaciones bancarias destinadas específicamente a familias. La comparación adecuada debería utilizar categorías equivalentes.

Milei también rechazó cualquier eventual rescate generalizado de los deudores. Consideró que utilizar recursos públicos para cubrir obligaciones privadas generaría un problema de “riesgo moral”: quienes tomaron decisiones financieras equivocadas serían salvados con dinero de contribuyentes que no participaron de esas operaciones. “Si hago una operación con mi contraparte y yo me equivoco, ¿por qué carajo tienen que pagar todos ustedes? Es inmoral”, afirmó.

En ese punto, la discusión no necesariamente se reduce a rescatar o no rescatar. Existen mecanismos intermedios: refinanciación voluntaria, extensión de plazos, transparencia de tasas, límites sobre determinadas prácticas crediticias, evaluación del riesgo más precisa y programas de educación financiera. Milei aseguró que el sistema financiero ya está avanzando en renegociaciones que permitirían refinanciar determinadas deudas a tres años y tasas cercanas al 20%, además de trabajar sobre una mayor transparencia en el otorgamiento de créditos.

Los propios bancos, mientras tanto, muestran cautela. En la Encuesta de Condiciones Crediticias correspondiente al segundo trimestre de 2026, las entidades consultadas por el Banco Central informaron restricciones en los montos máximos y las condiciones para tarjetas y anticiparon criterios más exigentes para tarjetas y otros préstamos de consumo. También detectaron una caída de la demanda de crédito por parte de los hogares.

El debate, entonces, va bastante más allá de determinar si existe una supuesta “opereta” contra el Gobierno. La morosidad familiar es un fenómeno estadísticamente verificable, creció de manera muy importante durante el último año y es especialmente grave fuera del sistema bancario tradicional. Lo que puede discutirse es cuánto de ese deterioro responde a factores políticos, cuánto a la política económica, cuánto al ciclo crediticio y cuánto al fuerte crecimiento previo del financiamiento hacia sectores con mayor riesgo.

Y ahí aparece quizás la contradicción más interesante del discurso presidencial: Milei sostiene que la política económica no es responsable de la morosidad, pero al explicar cómo se llegó hasta aquí menciona tasas más altas, caída de salarios reales, freno de la actividad y racionamiento del crédito. Puede discutirse quién originó cada uno de esos factores; lo que resulta mucho más difícil es sostener que no guardan relación con la capacidad de las familias para pagar sus deudas.

Te puede interesar
MIlei

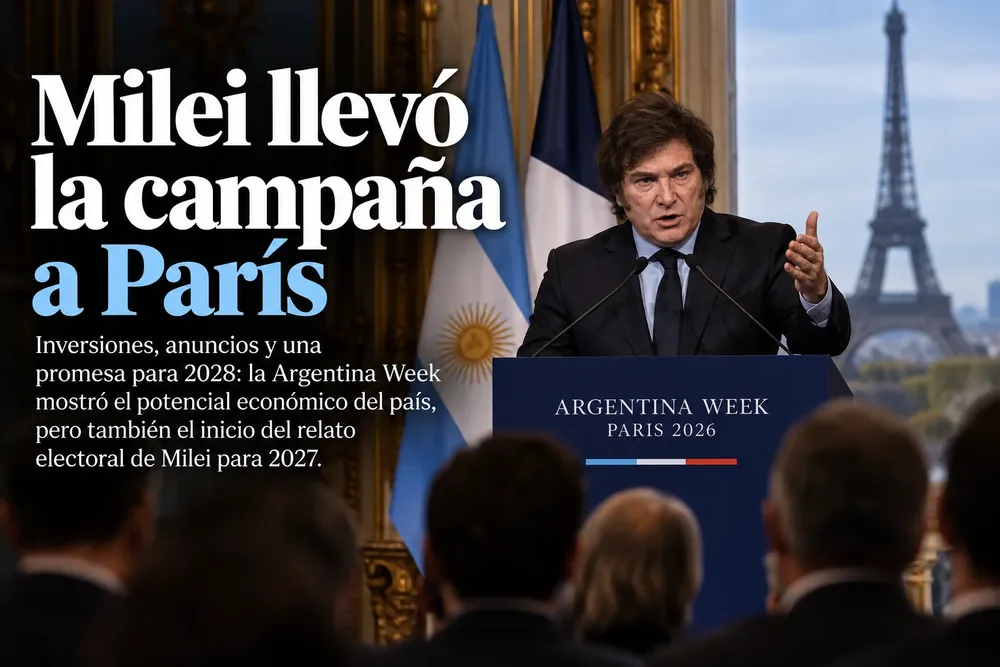
Milei llevó la campaña a París: la Argentina Week y el comienzo del relato electoral de 2027

Alejandro Cabrera
Política03 de octubre de 2026
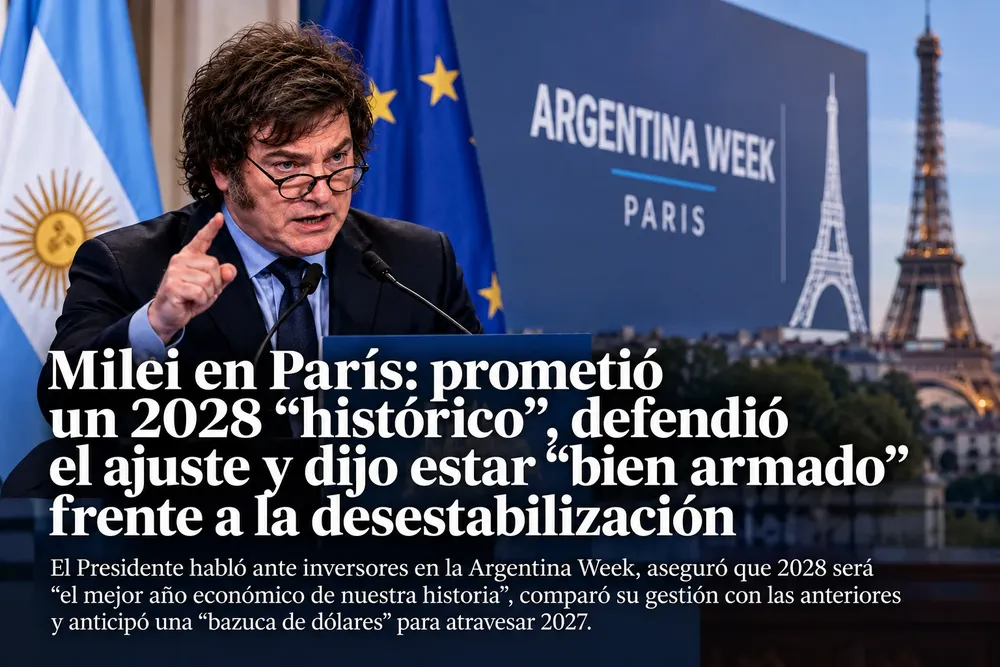
Javier Milei viajó a Francia para promocionar inversiones y consiguió mostrar activos concretos de la economía argentina, desde Vaca Muerta hasta la minería, acompañado por empresarios y trece gobernadores. Sin embargo, sus intervenciones públicas dejaron una señal política difícil de ignorar: el Presidente comenzó a vincular explícitamente su reelección con la llegada de capitales, la caída del riesgo país, la continuidad de las reformas y una promesa extraordinaria para 2028. La gira económica terminó ofreciendo, al mismo tiempo, un anticipo bastante preciso de la narrativa con la que el oficialismo parece dispuesto a discutir las presidenciales del próximo año.
Milei Francia

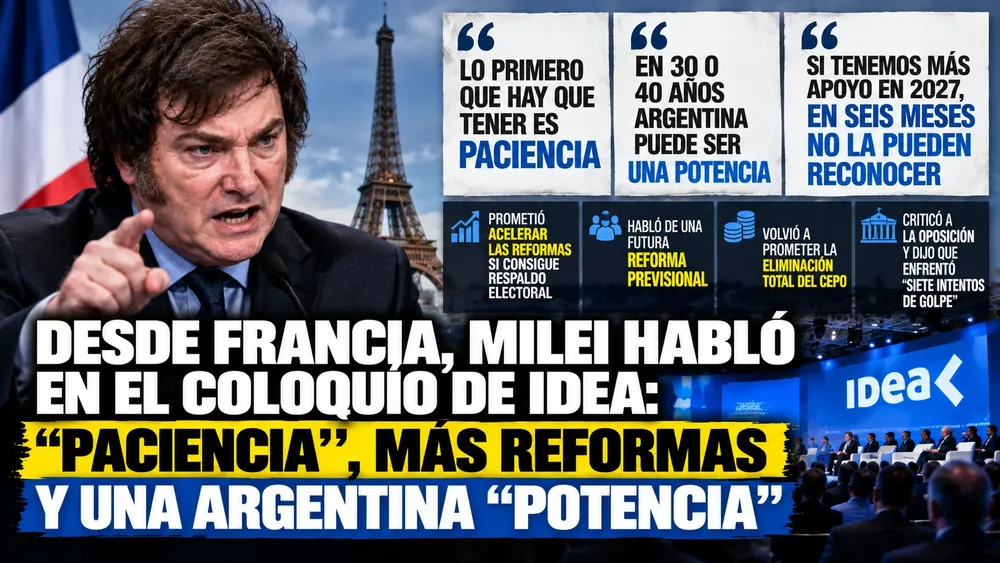
Desde París, Milei pidió “paciencia”, prometió acelerar las reformas y anticipó una Argentina “irreconocible” si logra respaldo electoral

Alejandro Cabrera
Política30 de septiembre de 2026
Javier Milei participó de manera virtual del 62° Coloquio de IDEA desde París, donde encabeza la Argentina Week. Ante los principales empresarios del país defendió su programa económico, sostuvo que el crecimiento necesita tiempo, volvió a responsabilizar a la oposición por parte de las dificultades de la gestión y adelantó que buscará acelerar las reformas estructurales si consigue mayor respaldo parlamentario en 2027. También habló de una futura reforma previsional, del levantamiento completo de las restricciones cambiarias y aseguró que Argentina podría convertirse en una potencia en un horizonte de 30 o 40 años.
Ley Penal Juvenil

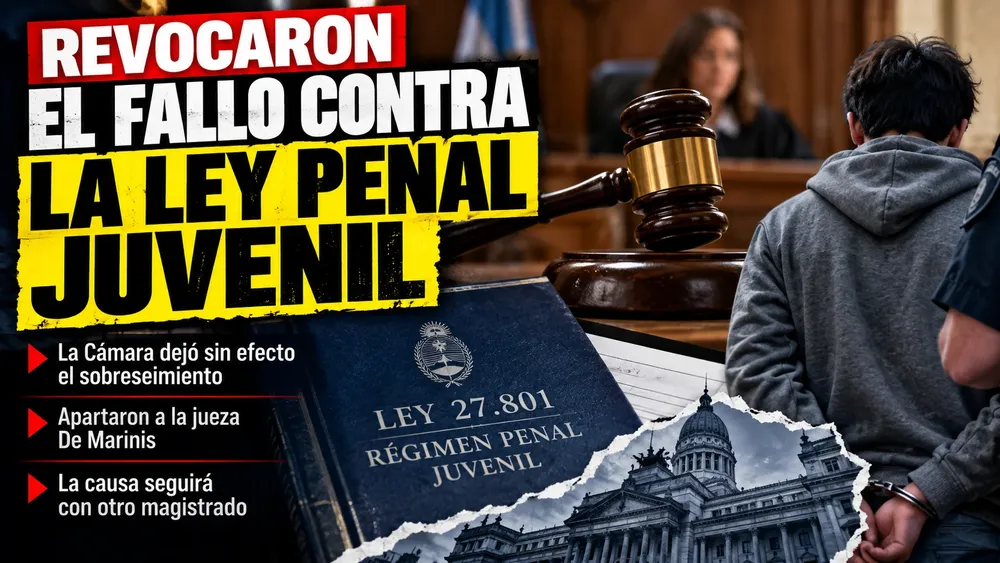
Revocaron el fallo contra la nueva Ley Penal Juvenil: la Cámara ordenó seguir la causa y apartó a la jueza De Marinis

Alejandro Cabrera
Política25 de septiembre de 2026
La Sala III de la Cámara de Casación y Apelaciones porteña dejó sin efecto el fallo que había declarado inconstitucional, para un caso concreto, la aplicación del nuevo Régimen Penal Juvenil a un adolescente de 14 años acusado de participar de una tentativa de robo. El tribunal sostuvo que la resolución de primera instancia no demostró una incompatibilidad concreta entre la ley y la Constitución, anuló el sobreseimiento y apartó a la jueza Laura De Marinis. El expediente deberá continuar bajo otro magistrado. 
milei-rechazo-que-los-estados-busquen-controlar-FZQOTLQKSFDMLMIMLOF3KF4ELQ

Milei sacudió la ONU: Malvinas, un ataque frontal al organismo y una apuesta por la inteligencia artificial sin regulaciones

Alejandro Cabrera
Política23 de septiembre de 2026
Javier Milei utilizó su tercera intervención ante la Asamblea General para endurecer su cuestionamiento a Naciones Unidas, colocar a Malvinas en el centro de la política exterior y ratificar su alineamiento con Estados Unidos e Israel. “No nos vamos a sentar a esperar que la ONU actúe”, advirtió al reclamar negociaciones con Londres. También responsabilizó al organismo por su actuación durante la pandemia y defendió un desarrollo de la inteligencia artificial con menos regulaciones. El discurso condensó la doctrina internacional que el Gobierno viene construyendo desde 2024
Milei

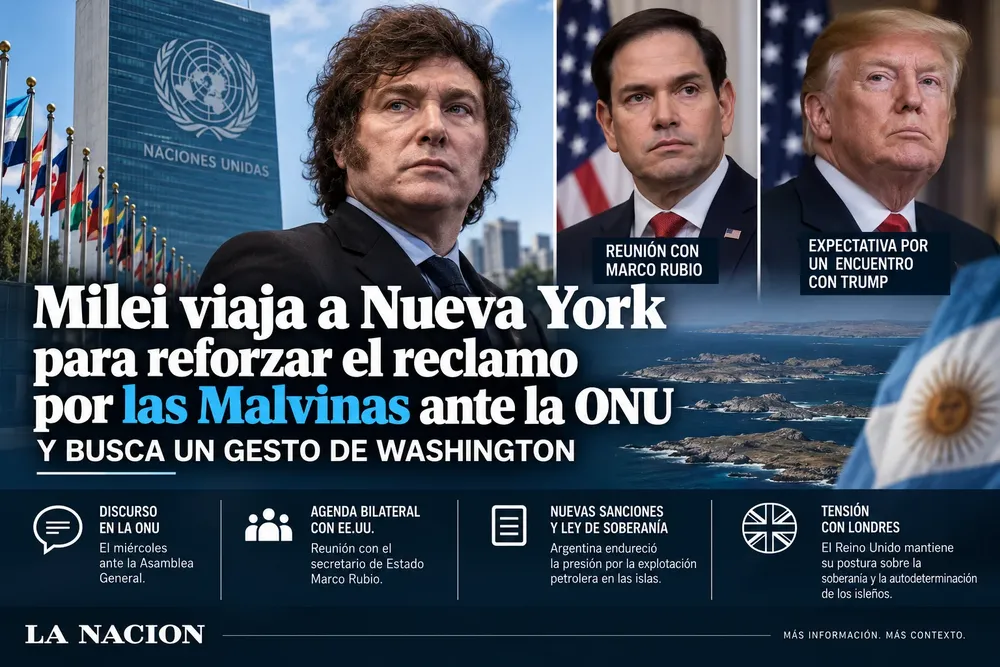
Milei lleva Malvinas a la ONU y busca un gesto de Washington: reunión con Rubio, tensión con Londres y expectativa por Trump

Alejandro Cabrera
Política21 de septiembre de 2026
Javier Milei viajará este martes a Nueva York para participar de la Asamblea General de Naciones Unidas y colocar el reclamo por Malvinas entre los ejes centrales de su discurso. Antes se reunirá con el secretario de Estado norteamericano, Marco Rubio, en momentos en que Donald Trump sugirió que podría revisar la tradicional neutralidad estadounidense sobre la disputa. El movimiento llega después de que Argentina endureciera las sanciones contra empresas vinculadas con la explotación petrolera alrededor de las islas y enviara al Congreso una nueva Ley de Defensa de la Soberanía. Reino Unido mantiene sin cambios su posición sobre la soberanía y reivindica el principio de autodeterminación de los isleños.
Lo más visto
MIlei

Milei llevó la campaña a París: la Argentina Week y el comienzo del relato electoral de 2027

Alejandro Cabrera
Política03 de octubre de 2026
Javier Milei viajó a Francia para promocionar inversiones y consiguió mostrar activos concretos de la economía argentina, desde Vaca Muerta hasta la minería, acompañado por empresarios y trece gobernadores. Sin embargo, sus intervenciones públicas dejaron una señal política difícil de ignorar: el Presidente comenzó a vincular explícitamente su reelección con la llegada de capitales, la caída del riesgo país, la continuidad de las reformas y una promesa extraordinaria para 2028. La gira económica terminó ofreciendo, al mismo tiempo, un anticipo bastante preciso de la narrativa con la que el oficialismo parece dispuesto a discutir las presidenciales del próximo año.
ucfrania

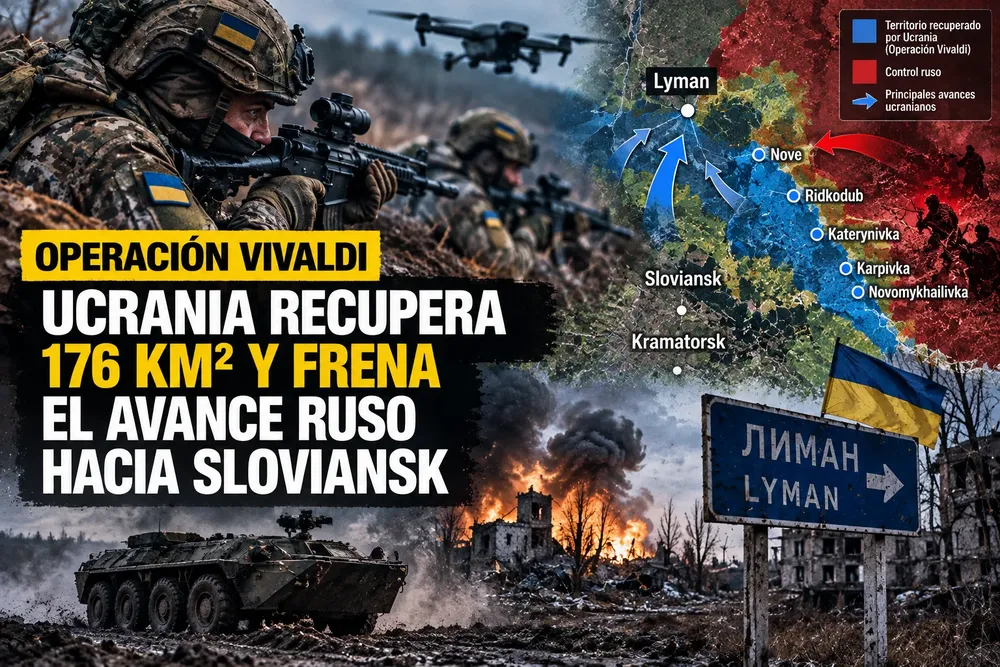
Operación Vivaldi: cómo Ucrania frenó el avance ruso hacia Sloviansk, recuperó 176 km² y prepara una cuarta fase

Alejandro Cabrera
Estados Unidos03 de octubre de 2026
Ucrania convirtió el sector de Lyman en uno de los pocos puntos del frente donde logró recuperar iniciativa durante 2026. La denominada Operación Vivaldi comenzó en mayo y, después de tres fases, Kiev asegura haber recuperado 176 kilómetros cuadrados, retomado varias localidades y obligado a Rusia a trasladar refuerzos que necesitaba en otros sectores.