El dólar se calma, pero el riesgo país le marca el límite al plan económico

La suba del dólar encontró una pausa después de varias jornadas de tensión, pero el mercado dejó una señal más incómoda para el Gobierno: los bonos argentinos volvieron a caer y el riesgo país siguió en alza. La foto financiera muestra una economía que logra contener el tipo de cambio en el corto plazo, aunque todavía no consigue transformar la acumulación de reservas y la baja de la inflación en confianza sostenida sobre la deuda.
Economía28 de abril de 2026Alejandra LarreaAlejandra Larrea

El Gobierno consiguió frenar, al menos por ahora, la presión más visible sobre el dólar, pero la calma cambiaria no alcanzó para despejar las dudas del mercado. La jornada financiera volvió a dejar una señal doble: mientras las cotizaciones paralelas y financieras mostraron cierta moderación, los bonos argentinos siguieron castigados y el riesgo país permaneció en una zona que complica el relato oficial de normalización.

La tensión ya no pasa únicamente por saber si el dólar sube o baja en una rueda. El problema de fondo es más amplio: el mercado mira si la Argentina puede sostener el esquema cambiario, acumular reservas, bajar la inflación, renovar deuda, recuperar crecimiento y, sobre todo, convencer a los inversores de que el programa económico tiene espaldas políticas para atravesar los próximos meses.

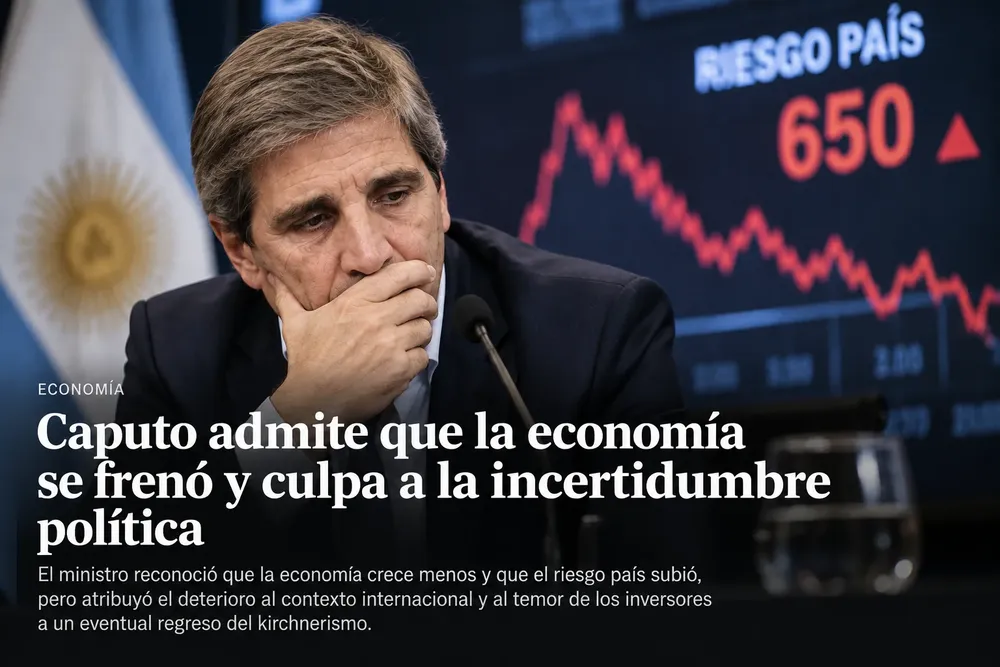
El dólar oficial se ubicó en torno a los $1430 para la venta en el Banco Nación, mientras el blue también operó cerca de ese nivel y los dólares financieros mostraron una brecha todavía acotada frente al tipo de cambio oficial. Esa foto permite al equipo económico mostrar que no hay una corrida abierta ni una disparada descontrolada. Sin embargo, el dato que incomoda está en la deuda: el riesgo país volvió a moverse cerca de los 586 puntos básicos, lejos de una zona que habilite al país a financiarse con normalidad en los mercados internacionales.

La calma del dólar no alcanza para ordenar la deuda

La estabilidad cambiaria es una condición necesaria para el plan económico, pero no suficiente. El Gobierno necesita que el dólar no se convierta en el refugio automático de pesos, pero también necesita que los bonos recuperen precio, que el riesgo país baje y que el mercado vuelva a creer que la Argentina puede cumplir sus vencimientos sin depender de parches financieros permanentes.

El problema es que, en las últimas ruedas, el mercado empezó a separar dos discusiones. Por un lado, reconoce que el Banco Central viene comprando divisas y que la brecha cambiaria se mantiene contenida. Por el otro, sigue viendo fragilidad en los bonos soberanos, dudas sobre el escenario político y un contexto internacional más adverso para los países emergentes.

El Banco Central llegó a una racha prolongada de compras de divisas, con USD 54 millones adquiridos el lunes y más de USD 6.800 millones acumulados en lo que va de 2026. Esa dinámica es clave para el Gobierno porque fortalece la idea de que el programa todavía puede sumar reservas, incluso en un contexto de pagos de deuda y volatilidad financiera. Pero la acumulación bruta no despeja por sí sola la discusión sobre la consistencia del esquema, porque parte de esas reservas también está condicionada por vencimientos, obligaciones futuras y movimientos de valuación.

La deuda, en cambio, está mostrando otra sensibilidad. Los bonos soberanos en dólares volvieron a operar con bajas y el riesgo país acumuló una suba relevante en la última semana. Ese movimiento no implica necesariamente una crisis inmediata, pero sí marca un límite: el mercado todavía no compra del todo la idea de que la Argentina ya dejó atrás su problema estructural de financiamiento.

El dato es políticamente incómodo porque el riesgo país funciona como una especie de termómetro externo de confianza. Cuando baja, el Gobierno lo utiliza como prueba de respaldo al rumbo económico. Cuando sube, expone que la confianza sigue siendo condicional, frágil y muy dependiente de que no aparezcan errores de gestión, conflictos políticos o señales de deterioro social.

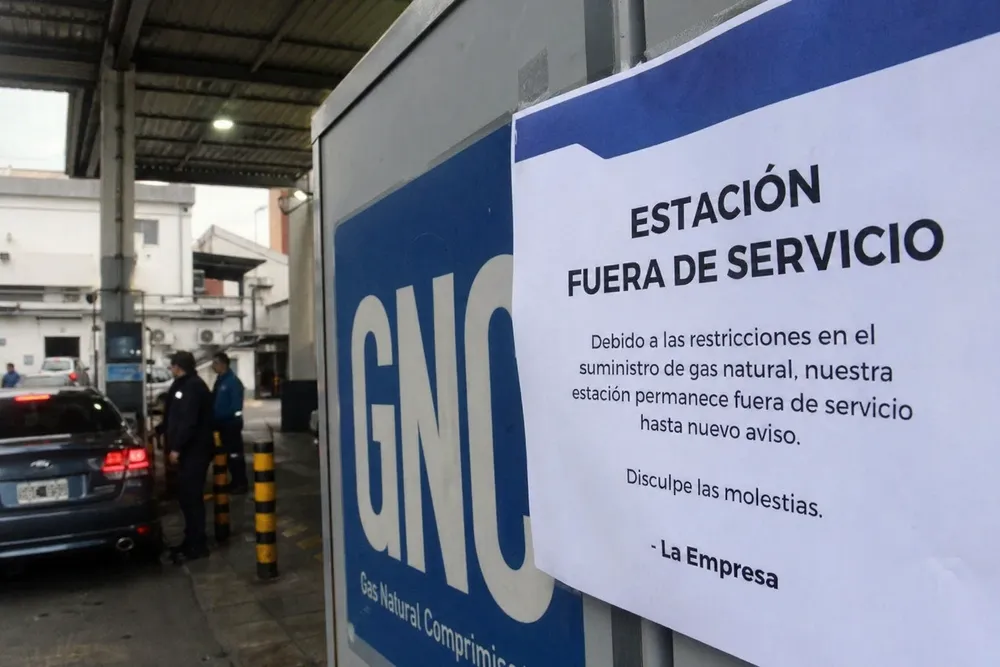
276106f4-c365-4e5b-9d47-b3d6b16acf6aEl frío llegó antes que la planificación: el Gobierno enfrenta su primer corte de gas del año

Caputo gana tiempo, pero el mercado pide más señales

Luis Caputo necesita que la calma del dólar se traduzca en algo más profundo: una baja sostenida del riesgo país. Sin ese paso, la economía puede mostrar orden cambiario en el corto plazo, pero seguirá teniendo dificultades para recuperar crédito barato, atraer capital productivo y aliviar vencimientos sin depender de ingeniería financiera.

El ministro viene defendiendo la idea de que la desinflación se va a retomar después de los sobresaltos recientes. Esa apuesta es central para el oficialismo porque la baja de la inflación es el principal activo económico y político del Gobierno. Pero el mercado está mirando más que el índice de precios. Quiere saber si la baja inflacionaria convive con recuperación real de ingresos, estabilidad cambiaria, acumulación de reservas netas y gobernabilidad.

La preocupación de fondo es que la economía argentina puede entrar en una zona de aparente estabilidad nominal, pero con tensión debajo de la superficie. El dólar puede quedarse quieto algunos días, los precios pueden desacelerar y el Banco Central puede comprar divisas, pero si los bonos caen y el riesgo país sube, la señal de fondo es que los inversores todavía exigen una prima alta para prestarle a la Argentina.

En otras palabras, el mercado está diciendo que no alcanza con contener el dólar. También hay que convencer de que el programa puede sostenerse sin sobresaltos políticos, sin un salto cambiario brusco, sin deterioro fiscal y sin una nueva tensión con los vencimientos de deuda.

La suba del riesgo país se da además en un contexto global más complicado. Los mercados internacionales operan con mayor cautela por la tensión geopolítica, las dudas sobre tasas y la aversión al riesgo en activos emergentes. Ese escenario no ayuda a la Argentina, porque cualquier país con antecedentes de crisis de deuda queda más expuesto cuando los inversores reducen posiciones riesgosas. Pero el factor externo no explica todo: también pesan las dudas locales sobre la capacidad del Gobierno para sostener respaldo político, administrar conflictos sociales y evitar que la economía real quede demasiado lejos de los indicadores financieros.

El mercado mira la política, no solo la planilla

La economía argentina no se mueve únicamente por reservas, tasas, inflación o cotizaciones. También se mueve por expectativas políticas. Y ahí aparece otro elemento sensible para el Gobierno: la discusión pública sobre denuncias, tensiones internas, relación con la oposición y capacidad de aprobar reformas.

El mercado suele adelantar movimientos cuando percibe que un programa económico pierde músculo político. No necesita que haya una ruptura formal ni una crisis abierta. A veces alcanza con señales de desgaste, menor confianza social, encuestas en baja o dificultades parlamentarias para que los bonos empiecen a corregir.

Por eso la suba del riesgo país debe leerse como algo más que un dato financiero. Es una advertencia sobre el precio que todavía paga la Argentina por su historia reciente, por la fragilidad de sus instituciones económicas y por la falta de una certeza duradera sobre el rumbo de mediano plazo.

La calma del dólar le da aire al Gobierno. Evita una dinámica de pánico, modera expectativas de traslado a precios y permite mostrar que el esquema cambiario todavía conserva poder de contención. Pero la deuda le devuelve una pregunta más difícil: si el mercado realmente cree que la Argentina está en condiciones de volver a financiarse de manera normal.

Ese es el punto donde el relato oficial encuentra su límite. La estabilidad del tipo de cambio puede ordenar la semana, pero el riesgo país define la profundidad de la confianza. Y mientras ese indicador siga en alza, el mensaje será claro: el mercado puede aceptar que el dólar se calme, pero todavía no está dispuesto a dar por ganada la batalla económica.

Te puede interesar
nobel

Qué economía proponen los Nobel 2026: mercados, bancos centrales fuertes y políticas para evitar que las crisis se profundicen

Alejandro Cabrera
Economía12 de octubre de 2026
Robert Hall y Michael Woodford recibieron el Premio Nobel de Economía 2026 por sus aportes a los fundamentos microeconómicos de la estabilización macroeconómica. Detrás de una definición técnica existe una discusión que afecta directamente la vida cotidiana: por qué aparecen el desempleo, la inflación y las recesiones, cómo reaccionan familias y empresas y hasta dónde deberían intervenir los bancos centrales y los gobiernos.
toto

Caputo se prepara para un 2027 bajo tensión: arma un “escudo” financiero y advierte al mercado ante una posible corrida electoral

Alejandro Cabrera
Economía06 de octubre de 2026
Luis Caputo volvió a colocar las elecciones presidenciales de 2027 en el centro de la estrategia económica. Aunque aseguró que su escenario base es una reelección de Javier Milei, el ministro reconoció que el Gobierno se está preparando para una eventual dolarización de carteras y una nueva presión cambiaria durante la campaña.
Milei

Milei rechazó que la Argentina esté entrando en recesión: “Vamos a lograr cuatro años seguidos de crecimiento”

Alejandro Cabrera
Economía27 de septiembre de 2026
Javier Milei volvió a defender con fuerza el rumbo económico y cuestionó las mediciones que muestran una desaceleración de la actividad. El Presidente sostuvo que el Gobierno mira principalmente el indicador de tendencia-ciclo porque considera que los cambios estructurales de la economía generan distorsiones en las series desestacionalizadas. Aseguró que la Argentina terminará su mandato con cuatro años consecutivos de crecimiento y afirmó que el PBI, el consumo y las exportaciones se encuentran en niveles máximos. También habló del empleo, la informalidad, los salarios, el cepo, la apertura comercial, China y sus expectativas para 2027.
JP MORGAN

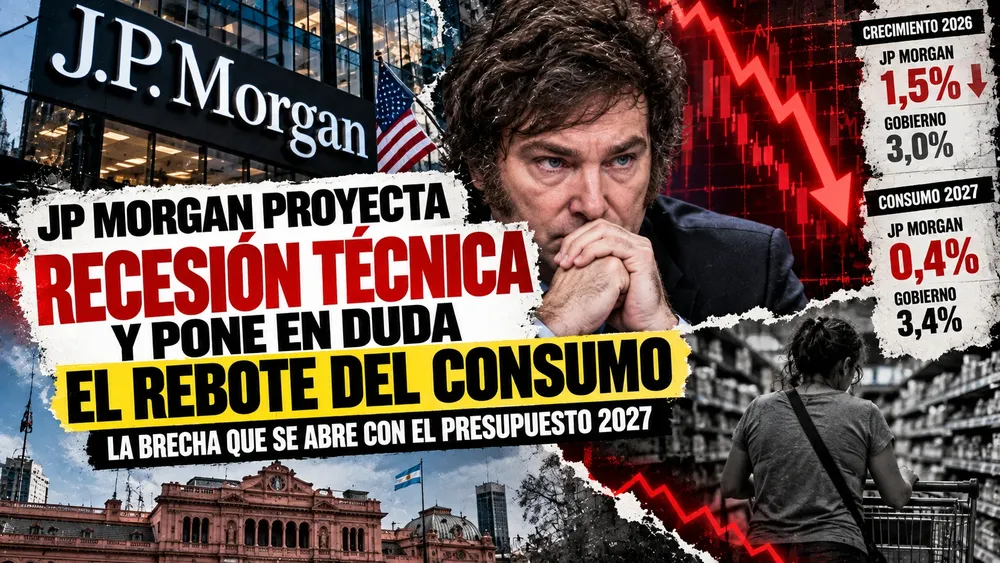
JP Morgan proyecta recesión técnica y pone en duda el rebote del consumo: la brecha que se abre con el Presupuesto 2027

Alejandro Cabrera
Economía27 de septiembre de 2026
El banco estadounidense recortó de 2,7% a 1,5% su estimación de crecimiento para la Argentina en 2026 y espera una nueva contracción durante el tercer trimestre. El mayor contraste aparece hacia 2027: mientras el Gobierno apuesta a una recuperación del consumo privado del 3,4%, JP Morgan proyecta apenas 0,4%. La inflación bajó y el sector externo conserva fortalezas, pero industria, comercio, empleo y actividad muestran que la recuperación perdió velocidad.
Milei

La pobreza volvió a subir y la economía se frenó: los datos que muestran dónde está parada la Argentina

Alejandro Cabrera
Economía25 de septiembre de 2026
La pobreza aumentó al 32,3% durante el primer semestre de 2026 y la indigencia llegó al 7,5%, interrumpiendo la fuerte tendencia descendente que se había registrado desde el pico de comienzos de 2024. Al mismo tiempo, julio dejó una caída mensual del 2,9% en la actividad, retrocesos en supermercados e industria y un desempleo del 7,9%. La contracara aparece en la desaceleración de la inflación, la mejora reciente de los salarios y un superávit comercial que ya supera los US$18.000 millones. La fotografía económica muestra avances importantes respecto de 2024, pero un deterioro claro frente al cierre de 2025.
Lo más visto
Brasil

Brasil llega al domingo partido al medio: Lula y Flávio Bolsonaro empatan 50-50 y crece la tensión por el resultado

Alejandro Cabrera
Mundo23 de octubre de 2026
Brasil elegirá presidente este domingo 25 de octubre en una de las elecciones más ajustadas de su historia reciente. El último Datafolha coloca a Luiz Inácio Lula da Silva y Flávio Bolsonaro exactamente empatados con 50% de los votos válidos, mientras otros estudios mantienen ventajas mínimas para el candidato del Partido Liberal. 
Fantasma

UN FANTASMA RECORRE LAS DEMOCRACIAS

Alejandro Cabrera
Opinión24 de octubre de 2026
En todo el mundo observamos cómo se deteriora la calidad democrática. Al mismo tiempo,
la xenofobia y la islamofobia ganan terreno y se extienden a través de un pensamiento que
atraviesa clases sociales, géneros y fronteras nacionales.
Magyar

Hungría después de Orbán: vuelve a Europa, investiga al viejo poder y empieza a desmontar 16 años de sistema

Alejandro Cabrera
Mundo26 de octubre de 2026
Seis meses después de la derrota de Viktor Orbán, Hungría atraviesa su mayor transformación política desde 2010. El Gobierno de Péter Magyar recompuso rápidamente la relación con la Unión Europea, consiguió destrabar €16.400 millones que permanecían congelados y abrió investigaciones sobre figuras centrales del antiguo oficialismo.
Israel

Quién va a gobernar Israel: Netanyahu sigue, pero Eisenkot tiene una vía para sacarlo del poder

Alejandro Cabrera
Mundo29 de octubre de 2026
Israel terminó las elecciones sin una mayoría clara. El bloque de Benjamin Netanyahu obtuvo 53 diputados, la oposición encabezada por Gadi Eisenkot quedó con 48 y los partidos árabes alcanzaron un récord de 19 bancas. Netanyahu continuará como primer ministro interino mientras comienzan las negociaciones, pero necesita ocho diputados adicionales para seguir gobernando. Eisenkot tiene una mayoría matemática junto a los partidos árabes, aunque convertirla en una coalición real será políticamente mucho más difícil.