La mora de los hogares volvió a subir y casi seis millones de argentinos acumulan atrasos

En julio, el 12,94% del crédito otorgado a las familias registró problemas de pago y 5,9 millones de personas tuvieron compromisos vencidos durante más de 90 días. Las refinanciaciones alcanzaron un récord de $2,6 billones.
Economía31 de agosto de 2026Alejandro CabreraAlejandro Cabrera

El deterioro de la capacidad de pago de los hogares continuó durante julio. La mora del crédito destinado a las familias pasó del 12,77% al 12,94%, mientras que el indicador general del sector privado aumentó del 7,63% al 7,73%. Los registros surgen de estimaciones realizadas sobre la Central de Deudores del Banco Central y muestran que la estabilización macroeconómica todavía convive con fuertes dificultades financieras dentro de los hogares.

Alrededor de 5,9 millones de las casi 21 millones de personas que poseen algún tipo de crédito registran deudas con más de 90 días de atraso. Esto equivale al 28,2% del universo de deudores. La cifra comprende obligaciones bancarias y no bancarias, como tarjetas, préstamos personales, plataformas financieras, comercios y otras entidades que informan al Banco Central.

Deudas pequeñas, pero difíciles de pagar

La mitad de las personas en mora adeuda menos de $626.000. Ese dato muestra que el problema no está concentrado únicamente en grandes préstamos, sino en saldos relativamente pequeños que se vuelven inmanejables cuando se acumulan intereses, punitorios y gastos mensuales. Para muchas familias, el atraso comienza con una tarjeta o una cuota y luego obliga a postergar otros pagos esenciales.

El saldo refinanciado por los hogares llegó a $2,6 billones, equivalente al 3,7% del crédito familiar. Refinanciar no significa necesariamente que una deuda haya sido cancelada: muchas veces implica extender el plazo y trasladar el vencimiento hacia adelante a cambio de intereses adicionales. El récord, por lo tanto, funciona como una señal de que más personas necesitan reestructurar sus compromisos para evitar caer en incumplimiento total.

La situación es más severa entre los prestamistas no bancarios, donde la mora alcanza aproximadamente el 33,7%. Esas entidades suelen atender a clientes con menos acceso al sistema bancario y aplicar tasas más elevadas. Cuando una persona utiliza un préstamo caro para cancelar otro, puede ingresar en una cadena de refinanciaciones que aumenta la deuda aun sin realizar nuevas compras.

Por qué no es todavía una crisis bancaria

La mora familiar se multiplicó por cinco desde octubre de 2024. En las tarjetas de crédito el incremento fue superior a siete veces y en los préstamos personales llegó al 258%. Entre las empresas también hubo deterioro, aunque más moderado: el indicador pasó del 3,50% al 3,61%. La tendencia muestra que el problema ya no puede explicarse por un único producto o un grupo aislado de consumidores.

Por ahora, los analistas no consideran que exista un riesgo sistémico para los bancos porque el crédito argentino continúa siendo pequeño en relación con el tamaño de la economía y las entidades mantienen niveles de capital y liquidez. El costo principal recae sobre los hogares: menos capacidad de consumo, pérdida de acceso al financiamiento y una parte creciente de los ingresos destinada a intereses.

Te puede interesar
nobel

Qué economía proponen los Nobel 2026: mercados, bancos centrales fuertes y políticas para evitar que las crisis se profundicen

Alejandro Cabrera
Economía12 de octubre de 2026
Robert Hall y Michael Woodford recibieron el Premio Nobel de Economía 2026 por sus aportes a los fundamentos microeconómicos de la estabilización macroeconómica. Detrás de una definición técnica existe una discusión que afecta directamente la vida cotidiana: por qué aparecen el desempleo, la inflación y las recesiones, cómo reaccionan familias y empresas y hasta dónde deberían intervenir los bancos centrales y los gobiernos.
toto

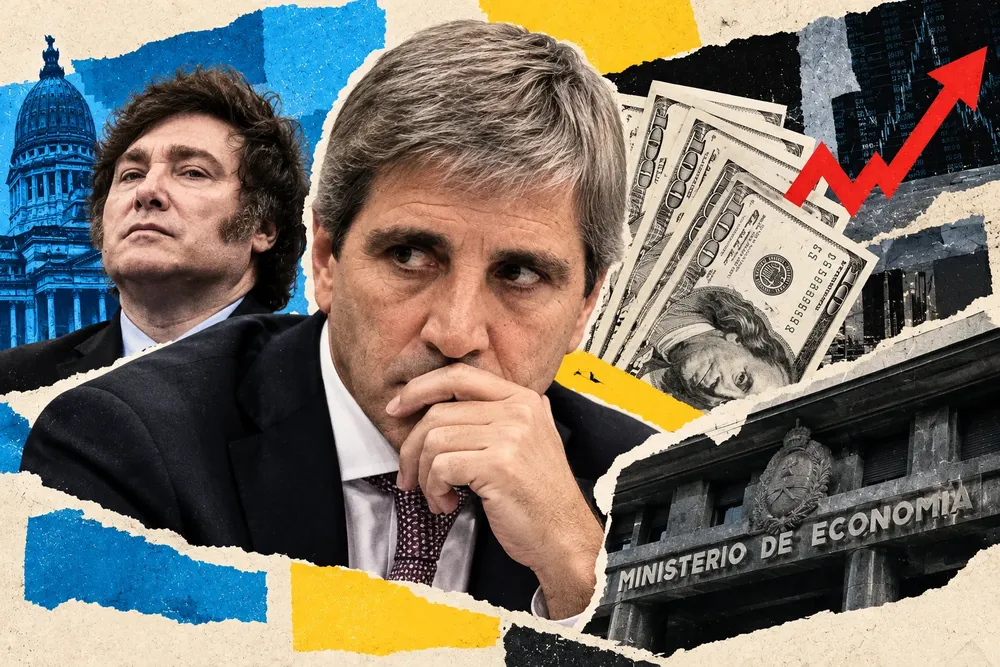
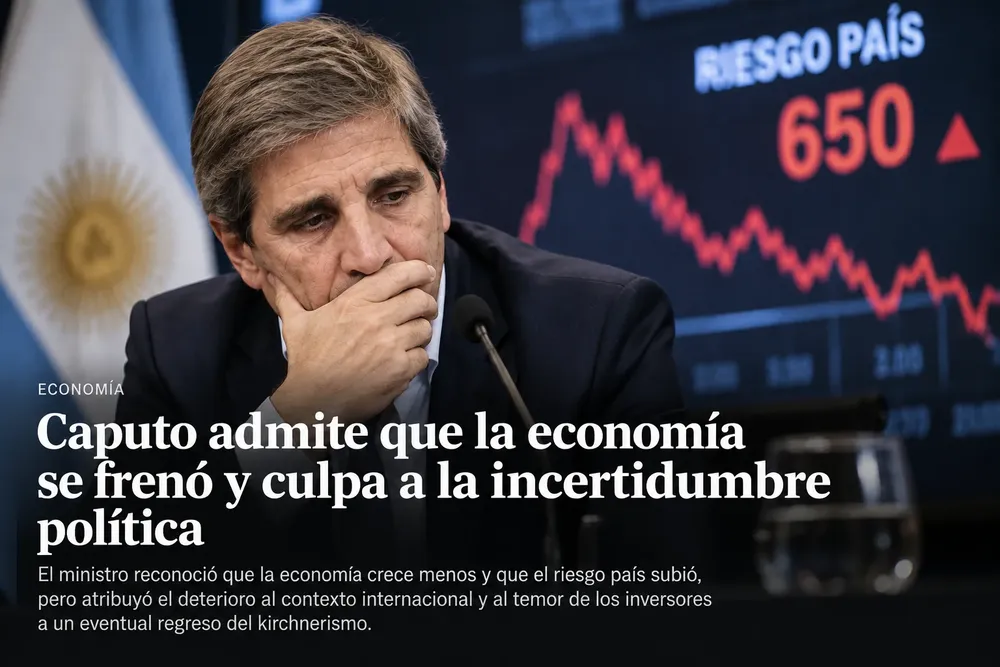
Caputo se prepara para un 2027 bajo tensión: arma un “escudo” financiero y advierte al mercado ante una posible corrida electoral

Alejandro Cabrera
Economía06 de octubre de 2026
Luis Caputo volvió a colocar las elecciones presidenciales de 2027 en el centro de la estrategia económica. Aunque aseguró que su escenario base es una reelección de Javier Milei, el ministro reconoció que el Gobierno se está preparando para una eventual dolarización de carteras y una nueva presión cambiaria durante la campaña.
Milei

Milei rechazó que la Argentina esté entrando en recesión: “Vamos a lograr cuatro años seguidos de crecimiento”

Alejandro Cabrera
Economía27 de septiembre de 2026
Javier Milei volvió a defender con fuerza el rumbo económico y cuestionó las mediciones que muestran una desaceleración de la actividad. El Presidente sostuvo que el Gobierno mira principalmente el indicador de tendencia-ciclo porque considera que los cambios estructurales de la economía generan distorsiones en las series desestacionalizadas. Aseguró que la Argentina terminará su mandato con cuatro años consecutivos de crecimiento y afirmó que el PBI, el consumo y las exportaciones se encuentran en niveles máximos. También habló del empleo, la informalidad, los salarios, el cepo, la apertura comercial, China y sus expectativas para 2027.
JP MORGAN

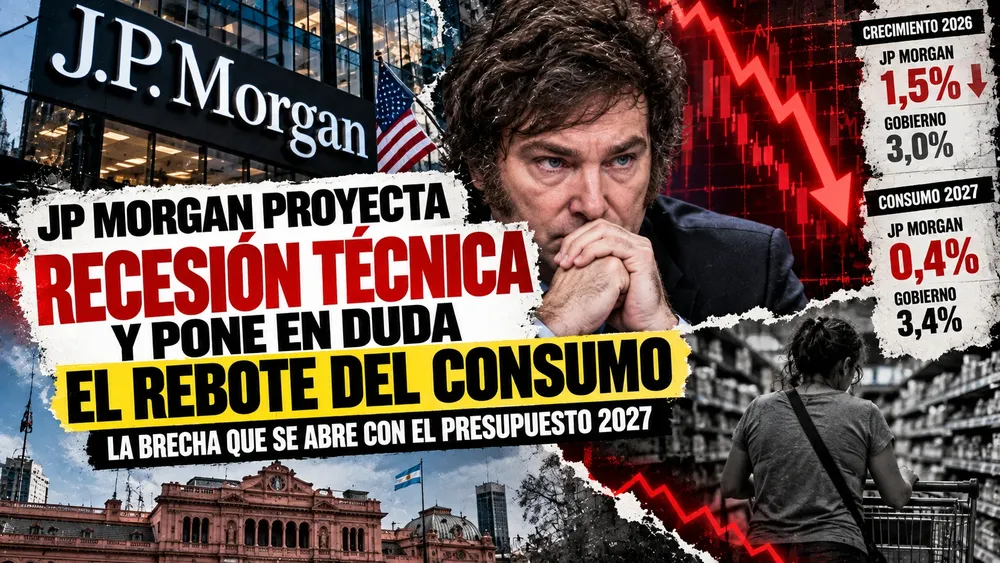
JP Morgan proyecta recesión técnica y pone en duda el rebote del consumo: la brecha que se abre con el Presupuesto 2027

Alejandro Cabrera
Economía27 de septiembre de 2026
El banco estadounidense recortó de 2,7% a 1,5% su estimación de crecimiento para la Argentina en 2026 y espera una nueva contracción durante el tercer trimestre. El mayor contraste aparece hacia 2027: mientras el Gobierno apuesta a una recuperación del consumo privado del 3,4%, JP Morgan proyecta apenas 0,4%. La inflación bajó y el sector externo conserva fortalezas, pero industria, comercio, empleo y actividad muestran que la recuperación perdió velocidad.
Milei

La pobreza volvió a subir y la economía se frenó: los datos que muestran dónde está parada la Argentina

Alejandro Cabrera
Economía25 de septiembre de 2026
La pobreza aumentó al 32,3% durante el primer semestre de 2026 y la indigencia llegó al 7,5%, interrumpiendo la fuerte tendencia descendente que se había registrado desde el pico de comienzos de 2024. Al mismo tiempo, julio dejó una caída mensual del 2,9% en la actividad, retrocesos en supermercados e industria y un desempleo del 7,9%. La contracara aparece en la desaceleración de la inflación, la mejora reciente de los salarios y un superávit comercial que ya supera los US$18.000 millones. La fotografía económica muestra avances importantes respecto de 2024, pero un deterioro claro frente al cierre de 2025.
Lo más visto
Brasil Flavio

El Supremo de Brasil prepara una decisión clave sobre Bolsonaro después del balotaje

Alejandro Cabrera
Mundo08 de octubre de 2026
El juez Kassio Nunes Marques quiere que el Supremo Tribunal Federal analice después de la segunda vuelta presidencial el pedido de la defensa de Jair Bolsonaro para suspender su condena y permitirle recuperar la libertad. El expresidente cumple una pena de 27 años y tres meses en régimen domiciliario por la trama golpista posterior a las elecciones de 2022.
Putin

Trump y Putin, una semana de giros: del intento de paz al acuerdo por el diésel mientras Rusia intensifica los ataques

Alejandro Cabrera
10 de octubre de 2026
En apenas seis días, la relación entre Donald Trump y Vladímir Putin volvió a mostrar todas sus contradicciones. Trump culpó a los ataques ucranianos contra las refinerías rusas por parte del aumento del combustible, ofreció ayuda a Moscú por una emergencia sanitaria, preparó una nueva negociación para terminar la guerra y terminó manteniendo una conversación de 90 minutos con Putin que el Kremlin describió como “muy amistosa”. 
nobel

Qué economía proponen los Nobel 2026: mercados, bancos centrales fuertes y políticas para evitar que las crisis se profundicen

Alejandro Cabrera
Economía12 de octubre de 2026
Robert Hall y Michael Woodford recibieron el Premio Nobel de Economía 2026 por sus aportes a los fundamentos microeconómicos de la estabilización macroeconómica. Detrás de una definición técnica existe una discusión que afecta directamente la vida cotidiana: por qué aparecen el desempleo, la inflación y las recesiones, cómo reaccionan familias y empresas y hasta dónde deberían intervenir los bancos centrales y los gobiernos.
Trump Nobel

Trump quiere el Nobel de la Paz: sus ocho guerras, las contradicciones de su candidatura y el incómodo espejo de Obama

Alejandro Cabrera
Mundo12 de octubre de 2026
Donald Trump pasó buena parte de 2026 reclamando abiertamente el Premio Nobel de la Paz y llegó a sostener que sus gestiones permitieron terminar ocho conflictos internacionales. Después de que el comité noruego eligiera a Navi Pillay, el presidente estadounidense calificó la decisión como una vergüenza y habló de una “mancha” para Noruega. Trump tiene argumentos concretos para reivindicar su actividad diplomática: consiguió treguas, participó de negociaciones difíciles y utilizó el peso económico de Estados Unidos para acercar adversarios.