JP Morgan proyecta recesión técnica y pone en duda el rebote del consumo: la brecha que se abre con el Presupuesto 2027

El banco estadounidense recortó de 2,7% a 1,5% su estimación de crecimiento para la Argentina en 2026 y espera una nueva contracción durante el tercer trimestre. El mayor contraste aparece hacia 2027: mientras el Gobierno apuesta a una recuperación del consumo privado del 3,4%, JP Morgan proyecta apenas 0,4%. La inflación bajó y el sector externo conserva fortalezas, pero industria, comercio, empleo y actividad muestran que la recuperación perdió velocidad.
Economía27 de septiembre de 2026Alejandro CabreraAlejandro Cabrera

La economía argentina entró en una nueva etapa del programa de estabilización. Después de que la desaceleración inflacionaria, el equilibrio fiscal y la mejora de algunos indicadores financieros dominaran buena parte de la discusión económica, el interrogante empieza a desplazarse hacia la actividad, el empleo y el consumo. Y el último informe de JP Morgan encendió una señal particularmente importante sobre ese frente.

El banco estadounidense redujo casi a la mitad su previsión de crecimiento para 2026: pasó de esperar una expansión del 2,7% a proyectar apenas 1,5%. Además, considera probable que el Producto Interno Bruto vuelva a contraerse durante el tercer trimestre después de haber caído 0,6% entre abril y junio. De confirmarse ese escenario, la Argentina acumularía dos trimestres consecutivos de retroceso y entraría en lo que técnicamente suele denominarse una recesión técnica.

La revisión estuvo directamente relacionada con el resultado de julio. El Estimador Mensual de Actividad Económica mostró una caída desestacionalizada del 2,9% respecto de junio y un retroceso del 1,4% frente al mismo mes del año anterior. JP Morgan esperaba un dato negativo, pero considerablemente menor, cercano al 1%.

La diferencia obligó a recalcular todo el escenario.

Sin embargo, el aspecto más significativo del informe probablemente no sea lo que proyecta para los últimos meses de 2026, sino la enorme distancia que aparece respecto de las expectativas oficiales para 2027, especialmente alrededor del consumo.

LOS DATOS QUE EXPLICAN EL NUEVO ESCENARIO

  • Actividad en julio: -2,9% mensual y -1,4% interanual.
  • PBI segundo trimestre: -0,6% frente al trimestre anterior, aunque +2% interanual.
  • JP Morgan para 2026: crecimiento de apenas 1,5%, contra 2,7% estimado anteriormente.
  • JP Morgan para 2027: crecimiento de 2,5%.
  • Presupuesto 2027: el Gobierno espera una expansión del PBI del 4%.
  • Consumo privado en 2027: +3,4% para el Gobierno y apenas +0,4% para JP Morgan.
  • Industria: -5% interanual en julio.
  • Supermercados: -2,1% interanual real en julio.
  • Desocupación: 7,9% durante el segundo trimestre.
  • Inflación: 1,7% en agosto.

El desplome de julio cambió las cuentas

Hasta hace pocos meses, una parte importante de las proyecciones privadas asumía que la estabilización de precios terminaría produciendo una recuperación progresiva del crédito, los salarios reales y el consumo.

El escenario no desapareció completamente, pero comenzó a retrasarse.

Julio fue particularmente malo. La actividad cayó 2,9% mensual y quedó alrededor de 4,5% por debajo del máximo alcanzado en marzo, una diferencia lo suficientemente importante como para dejar de ser interpretada simplemente como ruido estadístico.

Hubo algunos factores extraordinarios. El mes tuvo menos jornadas hábiles, existieron interrupciones vinculadas con el suministro de gas, hubo condiciones meteorológicas particulares y determinados efectos asociados al calendario.

JP Morgan reconoce esas distorsiones.

Pero cuando se abre el número general aparecen señales que exceden un solo episodio.

Industria, construcción y comercio mostraron fuertes retrocesos, mientras varios indicadores correspondientes a agosto sugieren que la recuperación posterior habría sido parcial.

Ese es el punto que comienza a preocupar.

Una caída extraordinaria puede corregirse rápidamente. Una economía que pierde fuerza durante varios meses consecutivos plantea un problema diferente.

Dos trimestres negativos y una posible recesión técnica

El PBI argentino había cerrado el segundo trimestre con una caída desestacionalizada del 0,6% respecto de los primeros tres meses del año.

Al mismo tiempo, seguía mostrando un crecimiento interanual del 2%.

Las dos cifras pueden parecer contradictorias, pero no lo son.

La comparación interanual mide cuánto mayor o menor es la economía respecto del mismo período del año anterior. La comparación trimestral muestra qué está ocurriendo en el margen, es decir, si la actividad continúa avanzando o comenzó a retroceder.

La Argentina todavía puede crecer respecto de 2025 mientras, simultáneamente, entra en una fase recesiva dentro de 2026.

Para JP Morgan, ese segundo escenario es cada vez más probable.

El banco calcula que el tercer trimestre podría registrar una contracción aproximada del 1% respecto del segundo, equivalente a cerca de 4% cuando se anualiza la tasa.

Todavía no existe el dato oficial.

Por eso no corresponde afirmar que la Argentina ya ingresó formalmente en recesión técnica.

Pero después del resultado de julio, evitar que el trimestre termine negativo exige una recuperación muy importante durante agosto y septiembre.

Agosto habría recuperado solamente una parte

Las primeras estimaciones privadas de agosto muestran una mejora, pero todavía insuficiente para compensar el deterioro anterior.

Algunas mediciones adelantadas calculan un crecimiento mensual cercano al 0,7%, impulsado parcialmente por una recuperación de la producción automotriz y siderúrgica.

El problema es la magnitud del punto de partida.

Después de caer 2,9% en julio, crecer 0,7% al mes siguiente significa recuperar solamente una parte de lo perdido.

Además, construcción, consumo y crédito continúan mostrando un comportamiento más débil.

El tercer trimestre quedó condicionado por el enorme retroceso inicial y septiembre necesitaría un desempeño excepcional para evitar una caída frente al período abril-junio.

Ese escenario explica el recorte realizado por JP Morgan.

Del 2,7% al 1,5%: por qué es importante el cambio

Las revisiones de crecimiento ocurren constantemente y ninguna proyección constituye una certeza.

Pero reducir la estimación desde 2,7% hasta 1,5% no es un ajuste menor.

Implica asumir que casi la mitad del crecimiento que el banco esperaba para este año dejó de formar parte de su escenario central.

También establece una diferencia importante con el Gobierno.

El proyecto de Presupuesto trabaja con una economía creciendo alrededor del 3% durante 2026. JP Morgan ahora espera exactamente la mitad.

Esto tiene consecuencias que van más allá de una discusión estadística.

Menor actividad significa potencialmente menor recaudación, menor creación de empleo, menores ventas para las empresas y una recuperación más lenta de los ingresos familiares.

Y todo eso termina repercutiendo sobre la variable que aparece como el punto más débil del informe: el consumo.

El consumo es donde aparece la verdadera brecha

El Gobierno espera que 2027 sea el año en el que la estabilización macroeconómica termine trasladándose con mayor intensidad hacia los hogares.

El Presupuesto proyecta un crecimiento del 4% del PBI, una inversión avanzando alrededor de 9,2% y un consumo privado aumentando 3,4%.

JP Morgan no descarta que la Argentina siga creciendo.

También proyecta una expansión para 2027, aunque bastante menor: 2,5%.

La enorme diferencia aparece dentro de ese crecimiento.

El banco estadounidense espera que el consumo privado aumente apenas 0,4% durante todo el próximo año.

Es prácticamente estancamiento.

Entre 3,4% y 0,4% existe una distancia de tres puntos porcentuales, probablemente una de las divergencias más importantes entre el escenario oficial y las estimaciones actuales del banco.

Y no es un detalle.

El consumo representa una porción enorme de la economía argentina.

¿Por qué JP Morgan duda del rebote del consumo?

La respuesta aparece cuando se observan simultáneamente salarios, empleo, crédito y ventas.

La desaceleración inflacionaria permitió una recuperación del salario promedio durante determinados meses. En julio, por ejemplo, el índice general de salarios avanzó 2,8% frente a una inflación del 2,1%.

Pero ese promedio esconde realidades muy diferentes.

Los trabajadores privados registrados mostraron una evolución menos favorable que otros segmentos y el mercado laboral continúa sin generar una expansión significativa.

La desocupación llegó al 7,9% durante el segundo trimestre, frente al 7,6% de un año atrás.

Las ventas reales en supermercados cayeron 2,1% interanual en julio y acumulaban también un descenso durante los primeros siete meses del año.

La industria manufacturera retrocedió 5% interanual.

Es decir, la estabilidad de precios comenzó a consolidarse antes que la recuperación del mercado interno.

Y ahí aparece uno de los grandes desafíos económicos para los próximos meses.

Bajar la inflación no equivale automáticamente a recuperar el consumo

La diferencia es importante.

Cuando la inflación disminuye, los precios continúan aumentando, pero lo hacen más lentamente.

Eso mejora la previsibilidad y puede impedir que el salario pierda poder adquisitivo con la velocidad registrada durante períodos inflacionarios extremos.

Pero para que el consumo crezca sostenidamente también hacen falta otras condiciones: empleo, salarios reales, crédito accesible, expectativas positivas y capacidad de ahorro o financiamiento de los hogares.

Una familia puede dejar de enfrentar una inflación mensual del 10% y pasar a una del 2%, pero si perdió horas de trabajo, tiene un integrante desempleado o debe destinar una proporción mayor de sus ingresos a alimentos, servicios y vivienda, probablemente no aumente inmediatamente su consumo.

Eso es precisamente lo que comienza a distinguir la estabilización macroeconómica de la recuperación microeconómica.

Una cosa es estabilizar. Otra es volver a crecer desde el bolsillo.

La pobreza también introduce una señal de advertencia

El aumento de la pobreza al 32,3% durante el primer semestre agrega otra dimensión al mismo problema.

La situación sigue siendo muchísimo mejor que durante el pico del 52,9% registrado en el primer semestre de 2024.

Pero la tendencia dejó de mejorar.

La pobreza había bajado hasta 28,2% durante el segundo semestre de 2025 y ahora volvió a aumentar.

La principal explicación estuvo en la diferencia entre ingresos y canastas.

Durante el período analizado, los ingresos familiares crecieron menos que la Canasta Básica Total y la Canasta Básica Alimentaria.

Eso significa que una parte de los hogares volvió a perder capacidad de compra incluso mientras la inflación general desaceleraba.

Para el consumo masivo, esa evolución es particularmente relevante.

Una economía cada vez más dividida entre sectores

El escenario tampoco es uniformemente negativo.

Argentina conserva sectores con perspectivas de crecimiento muy importantes.

Energía, minería, agroindustria y actividades exportadoras poseen posibilidades considerablemente mejores que numerosos sectores vinculados exclusivamente al mercado doméstico.

El superávit comercial acumulado durante los primeros ocho meses del año superó los US$18.000 millones, con exportaciones creciendo y un aporte creciente del complejo energético.

Esto permite entender por qué JP Morgan todavía espera crecimiento en 2027 pese a proyectar un consumo prácticamente estancado.

La economía puede expandirse gracias a exportaciones, inversión energética, minería y determinados proyectos de infraestructura aun cuando las familias aumenten muy poco sus compras.

Ese sería un crecimiento muy diferente al que históricamente caracterizó muchas recuperaciones argentinas.

El modelo de 2027: exportaciones e inversión antes que consumo

El escenario implícito en la proyección del banco parece apoyarse mucho más sobre los sectores capaces de generar dólares que sobre una recuperación tradicional basada en salarios y consumo.

Vaca Muerta, minería, petróleo, gas, agroindustria y exportaciones de servicios pueden convertirse en motores crecientes del producto.

La ventaja es evidente: aumentan la generación de divisas, permiten mejorar el frente externo y disminuyen la dependencia de sectores que históricamente encontraron restricciones cada vez que la expansión del consumo derivaba en un fuerte aumento de importaciones.

Pero existe también una limitación.

Los sectores exportadores no necesariamente poseen la misma intensidad de empleo que las actividades vinculadas al consumo interno.

Una inversión minera multimillonaria puede incrementar el PBI y las exportaciones sin producir inmediatamente una expansión equivalente del empleo urbano en Buenos Aires, Córdoba o Rosario.

Por eso crecimiento del PBI y bienestar cotidiano pueden comenzar a moverse a velocidades diferentes.

El Gobierno apuesta a que la inversión cambie esa dinámica

El Presupuesto contiene precisamente una apuesta diferente.

Economía espera que la inversión aumente más del 9% durante 2027.

Si ese crecimiento efectivamente ocurre y se extiende más allá de energía y minería, podría generar empleo, aumentar la productividad y terminar trasladándose hacia salarios y consumo.

Ese es el escenario oficial.

La estabilización primero.

La inversión después.

El empleo y los ingresos finalmente.

JP Morgan no rechaza completamente esa secuencia, pero considera que el traslado hacia el consumo será mucho más lento de lo que espera el Gobierno.

Ahí se encuentra probablemente la diferencia conceptual más importante.

El crédito tampoco está compensando todavía la debilidad

Otro factor que podría impulsar el consumo es el financiamiento.

Con una inflación menor, el sistema financiero debería tener mejores condiciones para ofrecer préstamos de más largo plazo.

Pero la normalización está siendo más lenta.

El crédito había mostrado una fuerte recuperación inicial después de niveles extraordinariamente bajos, aunque el endurecimiento monetario y las tasas reales positivas comenzaron posteriormente a limitar parte de ese impulso.

Además, un hogar no toma deuda solamente porque exista crédito.

Necesita estabilidad laboral y expectativas de ingresos suficientes para devolverlo.

Si la percepción económica se debilita, las familias postergan consumos importantes incluso cuando la inflación disminuye.

Ese comportamiento puede ayudar a explicar por qué determinados rubros permanecen estancados.

¿Es posible crecer 2,5% con un consumo de apenas 0,4%?

Sí.

El PBI está compuesto por distintos componentes.

Consumo privado, consumo público, inversión, exportaciones e importaciones contribuyen de maneras diferentes al resultado total.

Si las exportaciones y la inversión crecen fuertemente, una economía puede expandirse incluso con un consumo doméstico prácticamente estancado.

Eso es precisamente lo que vuelve interesante el escenario de JP Morgan.

No está proyectando necesariamente una Argentina paralizada en 2027. Está proyectando una economía en la que el crecimiento llegaría por canales muy diferentes a los que sentiría inmediatamente una familia promedio.

Ese matiz es central.

El Presupuesto necesita que la economía responda

La distancia entre el escenario oficial y el privado tampoco es solamente académica.

El Presupuesto depende de determinados supuestos sobre actividad, inflación, salarios, recaudación y comercio exterior.

Si el PBI crece 4%, la recaudación tributaria tiene una determinada dinámica.

Si crece 2,5%, el comportamiento puede ser diferente.

Lo mismo ocurre con el consumo.

IVA, impuestos internos y distintas fuentes de ingresos fiscales están vinculados directa o indirectamente con el nivel de actividad doméstica.

Por eso una recuperación menor a la proyectada puede obligar al Gobierno a realizar nuevos ajustes de gasto o revisar otras variables para mantener el equilibrio fiscal.

El superávit se vuelve entonces no solamente una cuestión de disciplina presupuestaria, sino también de crecimiento.

¿Está fracasando el programa económico?

Los datos disponibles no permiten sacar una conclusión tan simple.

El programa logró una reducción muy importante de la inflación respecto de los niveles heredados y posteriores a la devaluación inicial, estabilizó las cuentas fiscales, mejoró el balance energético y permitió una fuerte reducción de la pobreza desde el máximo de 2024.

Al mismo tiempo, aparecen ahora nuevos problemas.

La pobreza volvió a subir, la actividad perdió fuerza, el consumo masivo continúa débil, la industria retrocede y el mercado laboral no muestra todavía una expansión robusta.

La discusión económica se desplazó.

Durante 2024 el interrogante era cómo evitar una nueva aceleración inflacionaria.

Durante buena parte de 2025 fue cuánto podía recuperarse la economía.

En la segunda mitad de 2026 la pregunta pasa a ser otra:

¿puede sostenerse la estabilización sin que la economía permanezca demasiado tiempo estancada?

El riesgo de una economía a dos velocidades

La fotografía actual muestra algo que puede transformarse en una característica estructural.

Por un lado aparecen energía, minería, agro, exportaciones y grandes proyectos de inversión.

Por otro, consumo masivo, comercio, industria orientada al mercado interno y determinados segmentos del empleo muestran un comportamiento mucho más débil.

Si esa diferencia persiste, Argentina podría entrar en un período de crecimiento económico que no sea percibido de la misma manera por todos los sectores sociales.

El producto puede subir.

Las exportaciones pueden alcanzar récords.

Las reservas pueden mejorar.

Y simultáneamente una familia puede seguir sintiendo que su situación económica apenas cambia.

Ese desacople es probablemente uno de los mayores desafíos políticos y económicos para 2027.

Qué tendría que pasar para que JP Morgan se equivoque

Las proyecciones económicas no son destinos inevitables.

Para que el escenario resulte mejor que el previsto por el banco deberían combinarse varios factores durante los próximos meses.

La actividad tendría que recuperar rápidamente el terreno perdido en julio. El salario real debería consolidar varios meses de crecimiento. El empleo privado tendría que comenzar a expandirse. Las tasas deberían permitir una recuperación del crédito. Y la inflación tendría que mantenerse controlada sin exigir condiciones monetarias que paralicen la actividad.

Además, sería necesario que la inversión prevista para energía, minería e infraestructura comenzara a derramarse hacia proveedores, empleo y servicios locales.

Si esos elementos aparecen, el crecimiento del consumo podría acercarse más al escenario oficial.

Si no aparecen, la proyección de JP Morgan de apenas 0,4% comenzará a ganar plausibilidad.

De la batalla contra la inflación a la batalla por el crecimiento

El informe marca, en definitiva, un cambio en la discusión económica argentina.

La desaceleración de precios sigue siendo central, pero ya no alcanza como única medida del éxito del programa.

El Gobierno necesita demostrar ahora que la estabilización puede producir inversión, empleo, mejores salarios y recuperación sostenida del consumo.

JP Morgan no está proyectando un colapso.

Es importante remarcarlo.

Espera que Argentina crezca tanto en 2026 como en 2027.

Lo que está poniendo en duda es la velocidad y la composición de ese crecimiento.

Y en especial cuestiona que el consumo tenga el rebote que el Gobierno incorporó al Presupuesto.

Ahí aparece la principal señal de alerta.

Una Argentina creciendo 2,5% con exportaciones fuertes y consumo subiendo solamente 0,4% puede mostrar una macroeconomía considerablemente más ordenada.

Pero también puede dejar a millones de hogares preguntándose cuándo esa estabilización empezará finalmente a sentirse en su economía cotidiana.

Esa será probablemente una de las variables decisivas para evaluar la próxima etapa del programa económico.

Te puede interesar
Milei

La pobreza volvió a subir y la economía se frenó: los datos que muestran dónde está parada la Argentina

Alejandro Cabrera
Economía25 de septiembre de 2026
La pobreza aumentó al 32,3% durante el primer semestre de 2026 y la indigencia llegó al 7,5%, interrumpiendo la fuerte tendencia descendente que se había registrado desde el pico de comienzos de 2024. Al mismo tiempo, julio dejó una caída mensual del 2,9% en la actividad, retrocesos en supermercados e industria y un desempleo del 7,9%. La contracara aparece en la desaceleración de la inflación, la mejora reciente de los salarios y un superávit comercial que ya supera los US$18.000 millones. La fotografía económica muestra avances importantes respecto de 2024, pero un deterioro claro frente al cierre de 2025.
Ganancias

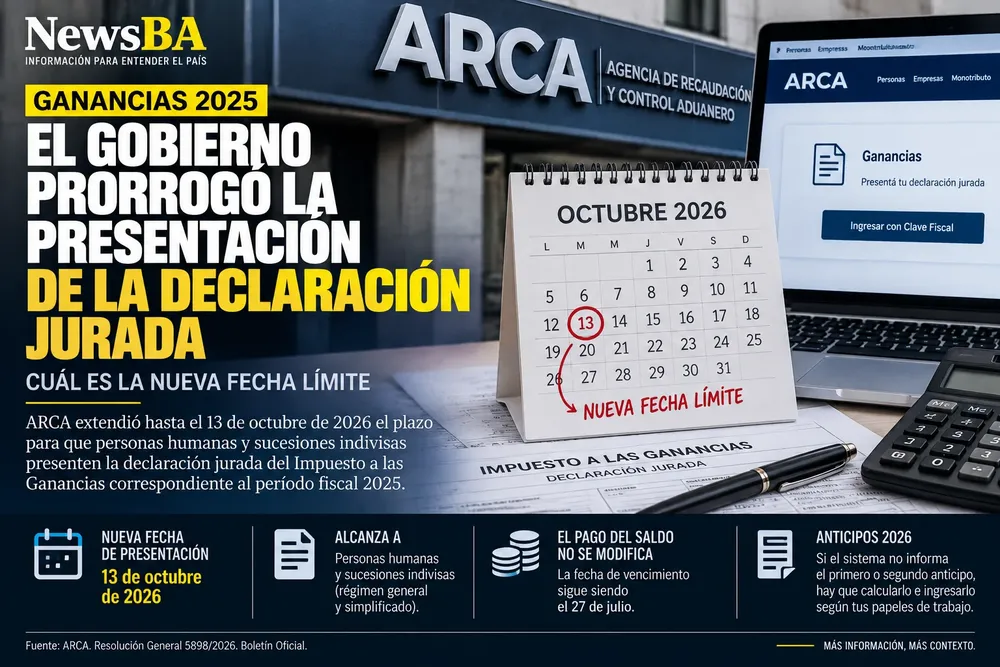
Ganancias: ARCA volvió a patear el vencimiento y la declaración jurada 2025 podrá presentarse hasta el 13 de octubre

Alejandro Cabrera
Economía21 de septiembre de 2026
La Agencia de Recaudación y Control Aduanero volvió a modificar el calendario para personas humanas y sucesiones indivisas. La declaración jurada de Ganancias 2025 podrá presentarse hasta el 13 de octubre de 2026, tanto en el régimen general como en el simplificado. Es una nueva extensión de una obligación que inicialmente había sido llevada al 27 de julio, después al 27 de agosto y posteriormente al 22 de septiembre. La prórroga, sin embargo, no modifica el vencimiento del saldo del impuesto, que quedó fijado en julio. 
Trump e Irán

Una misión de la ONU acusa a Estados Unidos de posibles crímenes de guerra en Irán tras ataques que mataron a 178 civiles

Alejandro Cabrera
Economía18 de septiembre de 2026
La Misión Internacional Independiente de Investigación sobre Irán, creada por el Consejo de Derechos Humanos de Naciones Unidas, concluyó que existen “motivos razonables para creer” que Estados Unidos cometió crímenes de guerra en dos ataques ejecutados el 28 de febrero. Uno destruyó una escuela primaria en Minab y el otro alcanzó un complejo deportivo y una zona residencial en Lamerd. Washington rechaza las conclusiones, mientras una investigación interna del Pentágono sobre Minab permanece sin publicarse.
Milei

Semana económica: proyectan más pobreza, el desempleo sube al 7,9% y la deuda roza los US$485.000 millones

Alejandro Cabrera
Economía18 de septiembre de 2026
La semana dejó una fotografía mucho más compleja que la desaceleración de la inflación. El desempleo aumentó al 7,9%, la informalidad alcanzó el 45%, el PBI cayó 0,6% respecto del trimestre anterior y estimaciones privadas anticipan que la pobreza habría vuelto a subir hasta la zona del 30%-32%. Al mismo tiempo, la inflación de agosto bajó al 1,7%, el Estado conserva superávit fiscal acumulado, las reservas brutas rondan los US$50.000 millones y el comercio exterior mantiene saldo positivo. La deuda pública bruta, sin embargo, alcanzó los US$484.917 millones y el mercado empieza a mirar con mayor atención los vencimientos de 2027.
Milei Pobreza

La pobreza dejó de bajar: 1,7 millones de argentinos habrían caído bajo la línea en solo seis meses

Alejandro Cabrera
Economía14 de septiembre de 2026
Las proyecciones privadas ubican la pobreza entre el 30% y el 31,6% durante el primer semestre de 2026, frente al 28,2% registrado a fines del año pasado. Aunque la inflación continúa desacelerándose, la pérdida de empleos formales, el estancamiento de los ingresos y el aumento de las canastas básicas amenazan con quebrar uno de los principales logros que exhibía el gobierno de Javier Milei.
MIlei para subir ahora

El Gobierno festeja el 1,7% de inflación, pero la canasta que define la pobreza subió 2,6% y una familia está muy lejos de ser clase media con $1,6 millones

Alejandro Cabrera
Economía11 de septiembre de 2026
Agosto dejó el IPC más bajo de los últimos 14 meses y el oficialismo lo convirtió rápidamente en una victoria política. Sin embargo, el mismo día el INDEC informó que las canastas de indigencia y pobreza aumentaron bastante más que el promedio. La comparación con los datos de la Ciudad muestra además una distancia incómoda: superar estadísticamente la pobreza con $1,6 millones está muy lejos de alcanzar un ingreso asociado con la clase media.
Lo más visto
Adorni

Adorni presentó su descargo patrimonial: ahora la Justicia deberá decidir si sus explicaciones evitan una indagatoria

Alejandro Cabrera
Política21 de septiembre de 2026
El exjefe de Gabinete Manuel Adorni respondió el requerimiento del fiscal Gerardo Pollicita en la causa por presunto enriquecimiento ilícito. Su defensa sostiene que la evolución de sus bienes entre diciembre de 2023 y junio de 2026 tiene respaldo documental y que no existe un incremento patrimonial sin explicación. La Fiscalía deberá analizar ahora una presentación que llega después de meses de investigación sobre dólares en efectivo, criptomonedas, propiedades, préstamos privados, reformas y declaraciones juradas rectificadas.
Trump

Trump amenaza con aranceles si Canadá se acerca a la Unión Europea y abre una nueva grieta entre aliados occidentales

Alejandro Cabrera
Estados Unidos21 de septiembre de 2026
Donald Trump calificó de potencial “acto hostil” la posibilidad de que Canadá se convierta en el primer “miembro asociado” de la Unión Europea y amenazó con aplicar nuevos aranceles al bloque si considera que la iniciativa busca perjudicar a Estados Unidos. La propuesta todavía no tiene una forma jurídica definida, pero Ottawa y Bruselas quieren construir una asociación mucho más profunda en defensa, energía, minerales críticos, inteligencia artificial y movilidad. Detrás de la pelea aparece un cambio estratégico mayor: Canadá intenta reducir su dependencia de Estados Unidos después de meses de amenazas comerciales y declaraciones de Trump sobre convertirlo en el “estado 51”.
milei-rechazo-que-los-estados-busquen-controlar-FZQOTLQKSFDMLMIMLOF3KF4ELQ

Milei sacudió la ONU: Malvinas, un ataque frontal al organismo y una apuesta por la inteligencia artificial sin regulaciones

Alejandro Cabrera
Política23 de septiembre de 2026
Javier Milei utilizó su tercera intervención ante la Asamblea General para endurecer su cuestionamiento a Naciones Unidas, colocar a Malvinas en el centro de la política exterior y ratificar su alineamiento con Estados Unidos e Israel. “No nos vamos a sentar a esperar que la ONU actúe”, advirtió al reclamar negociaciones con Londres. También responsabilizó al organismo por su actuación durante la pandemia y defendió un desarrollo de la inteligencia artificial con menos regulaciones. El discurso condensó la doctrina internacional que el Gobierno viene construyendo desde 2024
Trump y Xi

Trump recibe a Xi con alfombra roja: detrás de la ceremonia, EE.UU. y China negocian comercio, IA, Taiwán e Irán

Alejandro Cabrera
23 de septiembre de 2026
onald Trump rompió el protocolo habitual y fue personalmente a recibir a Xi Jinping a la base aérea de Andrews, en el comienzo de una visita de Estado de tres días cargada de simbolismo. Pero detrás de los honores militares se desarrolla una negociación mucho más compleja: Washington y Pekín intentan estabilizar su guerra comercial mientras compiten por los chips, la inteligencia artificial y las tierras raras, mantienen posiciones enfrentadas sobre Taiwán y buscan administrar sus diferencias por Irán.
ONU

ONU 2026: las guerras que dividen al mundo y la crisis de poder que marcaron tres días de Asamblea General

Alejandro Cabrera
Mundo25 de septiembre de 2026
La guerra entre Estados Unidos e Irán, Gaza, Ucrania, el enfrentamiento diplomático alrededor de Israel, el reclamo argentino por Malvinas y la carrera por controlar la inteligencia artificial dominaron las primeras tres jornadas del debate general. Pero detrás de cada conflicto apareció una discusión todavía más profunda: cuánto poder conserva Naciones Unidas para ordenar un mundo en el que las grandes potencias vuelven a actuar cada vez más por fuera de los consensos multilaterales.