Informe económico de la Argentina: estabilidad financiera, inflación resistente y bolsillo bajo presión

La economía argentina llega al cierre de abril con una foto mixta: el Gobierno conserva como activo el orden fiscal, la acumulación de reservas y el respaldo del FMI, pero enfrenta una inflación que volvió a acelerarse, un dólar todavía sensible, riesgo país en niveles altos, consumo golpeado y nuevos aumentos de mayo que amenazan con presionar otra vez sobre el costo de vida. La macro muestra señales de estabilización, pero la calle todavía no recibe un alivio sostenido.
 
Economía29 de abril de 2026Alejandro CabreraAlejandro Cabrera

La economía argentina atraviesa un momento de tensión fina. No está en una crisis desordenada como la de otros períodos recientes, pero tampoco está en una etapa de recuperación cómoda. El Gobierno puede mostrar algunos datos que le permiten defender su programa: acumulación de reservas, acuerdo con el FMI, baja de la pobreza medida por ingresos respecto de 2024, crecimiento moderado de la actividad y cierta calma cambiaria dentro del nuevo esquema de bandas. Sin embargo, el dato político y social más importante es otro: la inflación dejó de bajar con la velocidad que esperaba el oficialismo, el bolsillo sigue ajustado, mayo llega con nuevos aumentos y el mercado empieza a mirar con más atención la capacidad del Gobierno para sostener estabilidad sin frenar todavía más la economía real.

El primer punto del informe es la inflación. Marzo cerró con una suba mensual del 3,4%, acumuló 9,4% en el primer trimestre y alcanzó 32,6% interanual. Además, el dato mostró una señal incómoda para el Gobierno: los precios regulados subieron 5,1%, por encima del nivel general, empujados por tarifas, transporte y educación, mientras que la inflación núcleo fue de 3,2%. Es decir, el problema ya no es solo la “herencia” ni la inercia previa; también aparece el impacto de los ajustes administrados que forman parte del propio proceso de corrección de precios relativos.

El Gobierno apostaba a una desaceleración más clara, pero el número de marzo dejó una advertencia: la inflación se enfrió mucho respecto de los picos de la crisis, aunque todavía no logra perforar una zona de resistencia. Las proyecciones de analistas apuntan a que la inflación anual podría ser la más baja en varios años, pero menos baja de lo que el oficialismo esperaba. Esa combinación explica el clima actual: hay una mejora respecto del desastre inflacionario anterior, pero no alcanza para instalar una sensación de normalidad en la vida cotidiana.

Dólar, reservas y mercado: calma con tensión debajo

En el frente cambiario, el dólar minorista vendedor promedio se ubica en torno a los $1.418 y el tipo de cambio mayorista cerca de los $1.395. El nuevo régimen de bandas mantiene un límite superior por encima de los $1.700 y un límite inferior cercano a los $820, lo que marca el marco dentro del cual se mueve la política cambiaria actual. Las reservas internacionales, según los últimos datos disponibles, superan los USD 46.000 millones.

Ese dato de reservas es uno de los principales argumentos del oficialismo. El acuerdo técnico con el FMI también ayudó a sostener la lectura de estabilización, con la posibilidad de un nuevo desembolso si el Directorio aprueba la revisión correspondiente. El Fondo destacó reformas económicas, acumulación de reservas y cambios en la política monetaria y cambiaria, aunque también ajustó sus proyecciones: crecimiento argentino de 3,5% para 2026 e inflación en torno al 30,4%.

El mercado, sin embargo, no está totalmente relajado. El dólar blue se mueve alrededor de los $1.415, mientras el mayorista continúa en una zona sensible por encima de los $1.400. Al mismo tiempo, los bonos soberanos mostraron cierta recuperación y el riesgo país bajó después de varias ruedas de tensión, aunque las acciones argentinas siguen expuestas a la volatilidad externa, especialmente por el impacto de la guerra en Medio Oriente y los movimientos del petróleo.

La medición del riesgo país lo ubica en torno a los 570 puntos básicos, después de haber tocado niveles más altos en los días previos y de haber subido desde la zona cercana a los 520 puntos. Ese recorrido muestra que el mercado todavía le exige a la Argentina una prima alta por riesgo, incluso en un contexto donde el Gobierno intenta mostrar disciplina fiscal y acumulación de divisas.

Actividad: hay recuperación, pero todavía no se siente pareja

El nivel de actividad muestra una recuperación moderada, pero con una composición que no necesariamente mejora de manera inmediata la percepción social. El EMAE de enero registró un crecimiento interanual de 1,9%, una suba desestacionalizada de 0,4% respecto de diciembre y una mejora de 0,3% en la tendencia-ciclo. Es un dato positivo, pero todavía insuficiente para hablar de una recuperación homogénea.

La mejora está impulsada principalmente por sectores como agro, energía y finanzas, mientras que rubros más intensivos en empleo urbano, como industria, comercio y construcción, muestran una dinámica más débil. Esa es una clave política central: puede haber crecimiento estadístico sin que la gente lo perciba de inmediato en el empleo, el salario o el consumo cotidiano.

Ahí aparece una de las tensiones más importantes del programa económico. La macro puede ordenar algunas variables, pero si la recuperación se concentra en sectores de baja intensidad laboral, el rebote tarda más en llegar a los centros urbanos, a los comercios, a las pymes y a los hogares. Por eso el Gobierno necesita que la estabilidad financiera se transforme en consumo, crédito, empleo e inversión. Mientras eso no ocurra, el relato de recuperación choca con la experiencia diaria de buena parte de la población.

Pobreza: mejora estadística, debate político y discusión metodológica

El dato de pobreza es uno de los más fuertes que exhibe el oficialismo. La pobreza bajó a 28,2% en el segundo semestre de 2025, casi 10 puntos menos que en el mismo período de 2024, mientras que la indigencia cayó a 6,3%. Se trata del nivel más bajo desde el primer semestre de 2018.

Pero el dato abrió una discusión intensa. La baja de la pobreza, medida por ingresos, convive con dudas sobre la calidad de esa recuperación y sobre cómo se percibe en la vida cotidiana. El problema no es negar el dato, sino interpretarlo: una mejora estadística de la pobreza no elimina automáticamente la sensación de deterioro en salarios, consumo, servicios, alquileres, tarifas o gastos de salud.

En términos políticos, el Gobierno necesita que ese número se convierta en una prueba de éxito. La oposición, en cambio, intenta mostrar que la baja convive con precariedad, ajuste y malestar social. La verdad económica está en la tensión entre ambas cosas: hubo una mejora en la medición oficial de pobreza, pero todavía no hay una sensación extendida de alivio económico.

Mayo llega con aumentos y vuelve a presionar el bolsillo

El dato más inmediato para la agenda de los próximos días es mayo. Distintos relevamientos anticipan subas en transporte, prepagas, agua, telefonía, servicios y otros gastos regulados. Mayo arranca con una nueva ronda de aumentos en servicios clave, en un contexto donde la inflación todavía no logra consolidar una baja sostenida.

En el caso del agua, la factura media mensual sin impuestos en mayo rondará los $35.325 para zonal alto, $32.081 para zonal medio, $25.777 para zonal bajo y un promedio general cercano a los $29.967, con continuidad de tarifa social y descuentos para zonas bajas. Este tipo de aumento impacta directamente en el IPC porque forma parte de los precios regulados, justamente el componente que más subió en marzo.

En transporte, se anticipan subas cercanas al 5,4% en colectivos, subtes y peajes del AMBA, mientras que en varias provincias continúan los procesos de actualización tarifaria por la reducción de subsidios nacionales. Ese punto es importante porque la corrección fiscal nacional se traslada, en parte, al bolsillo de los usuarios y a las cuentas provinciales.

El factor externo: petróleo, Ormuz y el riesgo de una inflación importada

La guerra en Medio Oriente agrega una amenaza adicional. El conflicto en Irán está generando repercusiones económicas en América Latina por el encarecimiento de energía y alimentos, con fuga de capitales hacia activos seguros, suba de tasas y presiones inflacionarias. Para Argentina, el efecto es ambiguo: el país puede beneficiarse en algunos sectores energéticos, pero también puede sufrir presión sobre costos, combustibles, transporte y expectativas de precios.

El petróleo es clave. El Brent llegó a ubicarse cerca de los USD 118 por barril en medio de la crisis por Ormuz, con un salto superior al 6%. Ese movimiento global puede tener consecuencias directas para la Argentina porque encarece combustibles, logística, insumos importados y expectativas inflacionarias, incluso si el país tiene sectores productores de energía que se benefician por el precio internacional.

Al mismo tiempo, el sector energético aparece como uno de los activos estratégicos de mediano plazo. El Gobierno anticipó que Argentina llegará a producir 1 millón de barriles diarios de petróleo este año, lo que refuerza el rol de Vaca Muerta y del complejo energético como una de las principales apuestas para generar divisas.

La paradoja es clara: el petróleo alto puede mejorar las expectativas sobre empresas energéticas argentinas, pero también puede meter presión en la inflación y en el costo de vida. De hecho, las acciones energéticas lograron destacarse en algunas ruedas por el impulso del crudo, mientras el resto del mercado se mantiene más condicionado por la incertidumbre global y local.

El dilema del Gobierno: bajar inflación o reactivar más rápido

La economía argentina enfrenta un dilema clásico pero muy concreto: si el Gobierno afloja demasiado para reactivar, puede recalentar precios; si mantiene el ajuste con mucha dureza, puede sostener la desinflación pero al costo de una recuperación social lenta. Las medidas que ponen más dinero en circulación pueden ayudar al consumo, pero también amenazar la dinámica de precios.

El programa oficial necesita mostrar tres cosas al mismo tiempo: que la inflación vuelve a bajar, que el dólar no se escapa y que la actividad mejora. El problema es que esas tres metas pueden entrar en tensión. Para acumular reservas, el tipo de cambio tiene que ser competitivo y el Banco Central necesita comprar dólares. Para bajar inflación, el Gobierno necesita que el dólar y los regulados no presionen demasiado. Para recuperar consumo, los ingresos reales tienen que mejorar. La dificultad está en coordinar todo eso sin que una variable desordene a la otra.

Lectura política para hoy

La economía argentina de hoy no está definida por un solo dato, sino por una convivencia de señales. Hay estabilización macro, pero inflación todavía alta. Hay reservas más robustas, pero necesidad de seguir acumulando dólares. Hay acuerdo con el FMI, pero exigencias hacia adelante. Hay actividad en recuperación, pero con sectores que no derraman de manera homogénea. Hay baja de pobreza en la medición oficial, pero fuerte discusión sobre el alivio real. Hay petróleo alto que puede beneficiar a Vaca Muerta, pero también encarecer costos y combustibles.

El Gobierno conserva una narrativa económica defendible: orden fiscal, reservas, baja de pobreza, actividad en positivo y respaldo externo. Pero el riesgo político está en la calle: si mayo llega con aumentos, si la inflación no baja con fuerza y si los salarios no recuperan capacidad de compra, la estabilidad puede volverse demasiado técnica para una sociedad que necesita alivio concreto.

El informe de hoy deja una conclusión clara: la economía argentina está en una fase de transición exigente. Ya no domina el caos abierto, pero todavía no llegó la tranquilidad. El Gobierno ganó tiempo con el FMI y con la acumulación de reservas, pero ahora necesita ganar algo más difícil: credibilidad social. Para eso no alcanza con que los mercados respiren. Tiene que respirar el bolsillo.

Claves para seguir en las próximas horas

La primera clave será el dato de inflación de abril y las señales de alta frecuencia sobre alimentos, combustibles y regulados. Después del 3,4% de marzo, el Gobierno necesita mostrar que la aceleración fue transitoria y que mayo no vuelve a contaminar la tendencia.

La segunda clave será el dólar dentro del esquema de bandas. Mientras el tipo de cambio se mantenga contenido y el BCRA pueda sostener reservas, el mercado tendrá menos argumentos para apostar a una nueva corrida. Pero si el dólar se acerca a zonas sensibles y el Banco Central pierde poder de fuego, la calma puede volverse frágil.

La tercera clave será el consumo. La macro puede ordenar balances, pero el humor social se define en supermercados, farmacias, alquileres, transporte y tarifas. Si el salario real no acompaña, el rebote será más financiero que social.

La cuarta clave será el frente externo. Ormuz, petróleo, FMI y tasas globales pueden condicionar todo el programa argentino. La Argentina no está aislada: cualquier shock energético o financiero internacional puede pegar justo en el punto más sensible del plan, que es la inflación.

La quinta clave será política. Sin Congreso, sin confianza y con casos de corrupción golpeando al Gobierno, la economía puede encontrar límites institucionales. La estabilidad no depende solo de Caputo, del BCRA o del FMI. También depende de que el oficialismo conserve capacidad de gobierno.

Te puede interesar
nobel

Qué economía proponen los Nobel 2026: mercados, bancos centrales fuertes y políticas para evitar que las crisis se profundicen

Alejandro Cabrera
Economía12 de octubre de 2026
Robert Hall y Michael Woodford recibieron el Premio Nobel de Economía 2026 por sus aportes a los fundamentos microeconómicos de la estabilización macroeconómica. Detrás de una definición técnica existe una discusión que afecta directamente la vida cotidiana: por qué aparecen el desempleo, la inflación y las recesiones, cómo reaccionan familias y empresas y hasta dónde deberían intervenir los bancos centrales y los gobiernos.
toto

Caputo se prepara para un 2027 bajo tensión: arma un “escudo” financiero y advierte al mercado ante una posible corrida electoral

Alejandro Cabrera
Economía06 de octubre de 2026
Luis Caputo volvió a colocar las elecciones presidenciales de 2027 en el centro de la estrategia económica. Aunque aseguró que su escenario base es una reelección de Javier Milei, el ministro reconoció que el Gobierno se está preparando para una eventual dolarización de carteras y una nueva presión cambiaria durante la campaña.
Milei

Milei rechazó que la Argentina esté entrando en recesión: “Vamos a lograr cuatro años seguidos de crecimiento”

Alejandro Cabrera
Economía27 de septiembre de 2026
Javier Milei volvió a defender con fuerza el rumbo económico y cuestionó las mediciones que muestran una desaceleración de la actividad. El Presidente sostuvo que el Gobierno mira principalmente el indicador de tendencia-ciclo porque considera que los cambios estructurales de la economía generan distorsiones en las series desestacionalizadas. Aseguró que la Argentina terminará su mandato con cuatro años consecutivos de crecimiento y afirmó que el PBI, el consumo y las exportaciones se encuentran en niveles máximos. También habló del empleo, la informalidad, los salarios, el cepo, la apertura comercial, China y sus expectativas para 2027.
JP MORGAN

JP Morgan proyecta recesión técnica y pone en duda el rebote del consumo: la brecha que se abre con el Presupuesto 2027

Alejandro Cabrera
Economía27 de septiembre de 2026
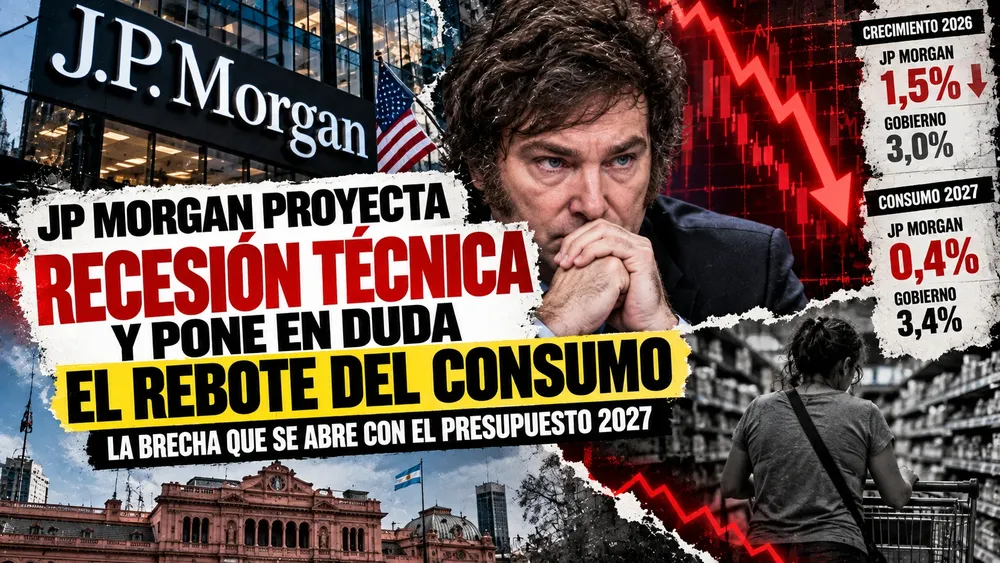
El banco estadounidense recortó de 2,7% a 1,5% su estimación de crecimiento para la Argentina en 2026 y espera una nueva contracción durante el tercer trimestre. El mayor contraste aparece hacia 2027: mientras el Gobierno apuesta a una recuperación del consumo privado del 3,4%, JP Morgan proyecta apenas 0,4%. La inflación bajó y el sector externo conserva fortalezas, pero industria, comercio, empleo y actividad muestran que la recuperación perdió velocidad.
Milei

La pobreza volvió a subir y la economía se frenó: los datos que muestran dónde está parada la Argentina

Alejandro Cabrera
Economía25 de septiembre de 2026
La pobreza aumentó al 32,3% durante el primer semestre de 2026 y la indigencia llegó al 7,5%, interrumpiendo la fuerte tendencia descendente que se había registrado desde el pico de comienzos de 2024. Al mismo tiempo, julio dejó una caída mensual del 2,9% en la actividad, retrocesos en supermercados e industria y un desempleo del 7,9%. La contracara aparece en la desaceleración de la inflación, la mejora reciente de los salarios y un superávit comercial que ya supera los US$18.000 millones. La fotografía económica muestra avances importantes respecto de 2024, pero un deterioro claro frente al cierre de 2025.
Lo más visto
Milei

Milei y Trump, la política de la confrontación permanente: periodistas, bolsillo, inmigración y enemigos como método de gobierno

Alejandro Cabrera
Política21 de octubre de 2026
Javier Milei llegó a España y en pocas horas acumuló una nueva cadena de controversias: insultó a una periodista de la Cadena SER por una pregunta incómoda, volvió a atacar a medios argentinos, calificó a Pedro Sánchez de “dictador”, atribuyó la inmigración en Ceuta a una estrategia electoral y, apenas un día antes, había ridiculizado un estudio según el cual dos de cada tres argentinos agotan sus ingresos antes del día 20.
Milei

Milei en España: del “primer Playboy” a “patear culos zurdos”, quién lo recibió y quién evitó la foto

Alejandro Cabrera
Política22 de octubre de 2026
Javier Milei pasó poco más de un día en Madrid, pero consiguió instalarse de lleno en la campaña española. Comparó un libro de economía con su “primer Playboy”, insultó a Pedro Sánchez, sostuvo que “cada inmigrante es un voto”, protagonizó cruces con periodistas y terminó riéndose con Santiago Abascal sobre “patear culos zurdos”.
Brasil

Brasil llega al domingo partido al medio: Lula y Flávio Bolsonaro empatan 50-50 y crece la tensión por el resultado

Alejandro Cabrera
Mundo23 de octubre de 2026
Brasil elegirá presidente este domingo 25 de octubre en una de las elecciones más ajustadas de su historia reciente. El último Datafolha coloca a Luiz Inácio Lula da Silva y Flávio Bolsonaro exactamente empatados con 50% de los votos válidos, mientras otros estudios mantienen ventajas mínimas para el candidato del Partido Liberal. 
Fantasma

UN FANTASMA RECORRE LAS DEMOCRACIAS

Alejandro Cabrera
Opinión24 de octubre de 2026
En todo el mundo observamos cómo se deteriora la calidad democrática. Al mismo tiempo,
la xenofobia y la islamofobia ganan terreno y se extienden a través de un pensamiento que
atraviesa clases sociales, géneros y fronteras nacionales.