Crédito en tensión: sube la morosidad, caen los ingresos y los bancos redefinen su negocio en Argentina

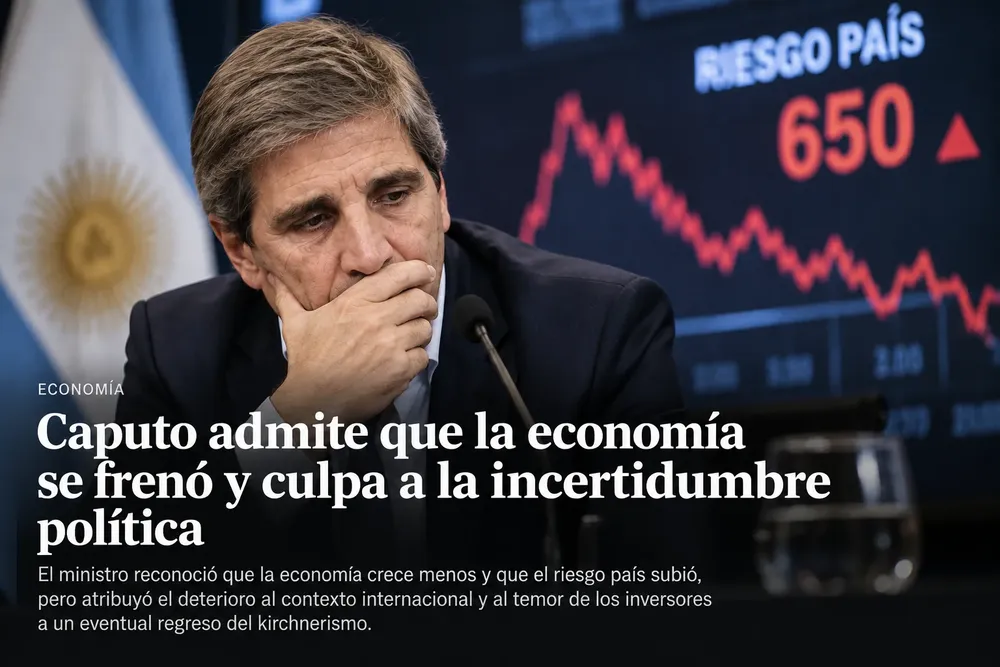
El sistema financiero argentino empieza a mostrar señales de estrés en el crédito: crecen los atrasos en pagos, se enfría la demanda y las entidades ya ajustan su estrategia con nuevos productos y mayor selectividad. El cambio de ciclo económico obliga a recalcular riesgos en un escenario donde el consumo se debilita y el financiamiento deja de ser motor para convertirse en foco de preocupación.
Economía01 de mayo de 2026Alejandro CabreraAlejandro Cabrera

El sistema bancario argentino entró en una fase de recalibración. Después de meses de expansión del crédito impulsada por tasas reales negativas y un contexto de licuación inflacionaria, la dinámica empezó a cambiar. La morosidad crece, los ingresos reales de los hogares siguen bajo presión y las entidades financieras comienzan a endurecer sus criterios de otorgamiento. El crédito, que había sido uno de los motores de corto plazo para sostener consumo, empieza a mostrar señales de fatiga.

El dato central es que los atrasos en pagos ya no son marginales. Las carteras de préstamos personales y tarjetas de crédito, históricamente más sensibles al ciclo económico, son las primeras en reflejar el deterioro. Las familias, que durante meses utilizaron el crédito como puente frente a la caída del poder adquisitivo, ahora enfrentan mayores dificultades para sostener ese endeudamiento. El resultado es un aumento gradual, pero persistente, en los niveles de mora.

En ese contexto, los bancos ya no miran el crecimiento del crédito como prioridad absoluta. El foco se desplazó hacia la calidad de cartera. Es decir, menos volumen y más control del riesgo. Las entidades están revisando perfiles de clientes, ajustando scoring crediticio y priorizando segmentos con menor probabilidad de incumplimiento. El cambio no es menor: implica pasar de una lógica expansiva a una defensiva.

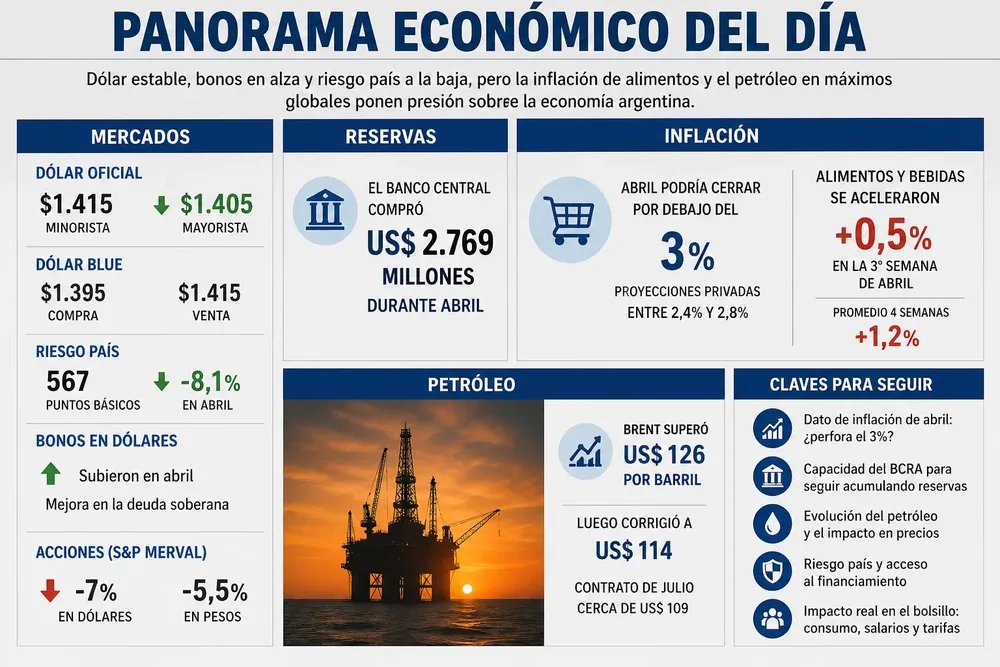
ChatGPT Image 30 abr 2026, 07_12_41 p.m.Panorama económico del día: dólar contenido, bonos en recuperación y una inflación que todavía no afloja del todo

La morosidad como señal de alerta

El aumento de la morosidad no es un fenómeno aislado, sino el reflejo de un problema más profundo: la tensión entre ingresos y deuda. En un escenario de inflación todavía elevada y salarios que no terminan de recuperar poder de compra, el margen de las familias para cumplir con sus obligaciones financieras se reduce. El crédito deja de ser una herramienta de alivio y empieza a transformarse en una carga.

Las tarjetas de crédito son el primer termómetro. El financiamiento en cuotas, que había sido clave para sostener el consumo, pierde eficacia cuando los ingresos no acompañan. A eso se suma el encarecimiento del crédito, producto de tasas más altas en términos reales. El resultado es un combo complejo: cuotas más pesadas y menor capacidad de pago.

Los préstamos personales siguen la misma lógica. Aunque durante un tiempo funcionaron como mecanismo para cubrir gastos corrientes o refinanciar deudas, el deterioro del ingreso disponible empieza a impactar en la tasa de cumplimiento. La mora no explota de manera abrupta, pero sube lo suficiente como para encender alertas en el sistema financiero.


En este escenario, los bancos no solo observan el presente, sino también el riesgo futuro. La preocupación no es únicamente la mora actual, sino la posibilidad de que esa tendencia se acelere si la recuperación económica no se consolida. Por eso, las decisiones que se están tomando hoy tienen una lógica preventiva.

Nuevos productos, pero con mayor filtro

Frente a este cambio de ciclo, las entidades financieras buscan reinventar su oferta. El desarrollo de nuevos productos aparece como una estrategia para sostener actividad sin asumir riesgos excesivos. Sin embargo, esa innovación viene acompañada de un filtro mucho más exigente en la selección de clientes.
El foco está puesto en productos más segmentados, con condiciones ajustadas al perfil de riesgo de cada usuario. Esto implica tasas diferenciadas, límites de crédito más conservadores y plazos más acotados. La lógica es clara: seguir prestando, pero con mayor precisión.

Al mismo tiempo, crece la apuesta por herramientas digitales que permitan monitorear en tiempo real el comportamiento de los clientes. La información se convierte en un activo central. Cuanto mejor es la capacidad de análisis, menor es la exposición al riesgo. En ese sentido, la tecnología no solo mejora la eficiencia, sino que también se vuelve clave para la gestión del crédito.

Otro eje es la refinanciación. Ante el aumento de la mora, los bancos buscan mecanismos para reestructurar deudas antes de que se vuelvan incobrables. Esto incluye planes de pago, extensión de plazos y ajustes en condiciones contractuales. La idea es evitar un deterioro mayor de la cartera y, al mismo tiempo, sostener la relación con el cliente.

El crédito deja de empujar el consumo


Uno de los cambios más relevantes es el impacto sobre el consumo. Durante gran parte del último tiempo, el crédito había funcionado como un sostén artificial de la demanda. En un contexto de caída del salario real, el financiamiento permitía mantener niveles de gasto que no se correspondían con los ingresos.
Esa dinámica empieza a agotarse. Con mayor morosidad y criterios más estrictos de otorgamiento, el acceso al crédito se vuelve más limitado. Esto tiene un efecto directo sobre el consumo, que pierde uno de sus principales motores. La economía entra en una fase donde el financiamiento ya no compensa la debilidad del ingreso.

El desafío para el sistema financiero es administrar esta transición sin generar un shock mayor. Un endurecimiento demasiado abrupto podría profundizar la caída del consumo y, por ende, impactar negativamente en la actividad económica. Pero una flexibilización excesiva aumentaría el riesgo de mora. El equilibrio es delicado.

En paralelo, el contexto macroeconómico sigue siendo determinante. La evolución de la inflación, el nivel de tasas de interés y la recuperación del salario real serán variables clave para definir el rumbo del crédito. Sin mejoras en esos indicadores, es difícil que el sistema financiero vuelva a una fase expansiva sostenida.
El crédito en Argentina entra así en una etapa más compleja, donde el crecimiento deja de ser automático y la gestión del riesgo pasa al centro de la escena. Los bancos ajustan, los clientes se reacomodan y la economía siente el impacto de un cambio que, aunque gradual, redefine el funcionamiento del sistema financiero.

Te puede interesar
nobel

Qué economía proponen los Nobel 2026: mercados, bancos centrales fuertes y políticas para evitar que las crisis se profundicen

Alejandro Cabrera
Economía12 de octubre de 2026
Robert Hall y Michael Woodford recibieron el Premio Nobel de Economía 2026 por sus aportes a los fundamentos microeconómicos de la estabilización macroeconómica. Detrás de una definición técnica existe una discusión que afecta directamente la vida cotidiana: por qué aparecen el desempleo, la inflación y las recesiones, cómo reaccionan familias y empresas y hasta dónde deberían intervenir los bancos centrales y los gobiernos.
toto

Caputo se prepara para un 2027 bajo tensión: arma un “escudo” financiero y advierte al mercado ante una posible corrida electoral

Alejandro Cabrera
Economía06 de octubre de 2026
Luis Caputo volvió a colocar las elecciones presidenciales de 2027 en el centro de la estrategia económica. Aunque aseguró que su escenario base es una reelección de Javier Milei, el ministro reconoció que el Gobierno se está preparando para una eventual dolarización de carteras y una nueva presión cambiaria durante la campaña.
Milei

Milei rechazó que la Argentina esté entrando en recesión: “Vamos a lograr cuatro años seguidos de crecimiento”

Alejandro Cabrera
Economía27 de septiembre de 2026
Javier Milei volvió a defender con fuerza el rumbo económico y cuestionó las mediciones que muestran una desaceleración de la actividad. El Presidente sostuvo que el Gobierno mira principalmente el indicador de tendencia-ciclo porque considera que los cambios estructurales de la economía generan distorsiones en las series desestacionalizadas. Aseguró que la Argentina terminará su mandato con cuatro años consecutivos de crecimiento y afirmó que el PBI, el consumo y las exportaciones se encuentran en niveles máximos. También habló del empleo, la informalidad, los salarios, el cepo, la apertura comercial, China y sus expectativas para 2027.
JP MORGAN

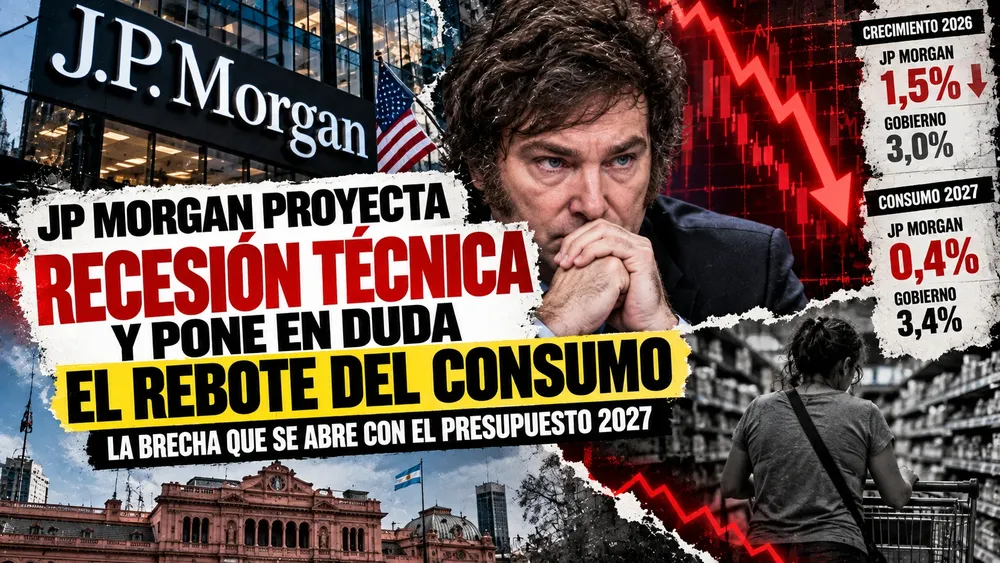
JP Morgan proyecta recesión técnica y pone en duda el rebote del consumo: la brecha que se abre con el Presupuesto 2027

Alejandro Cabrera
Economía27 de septiembre de 2026
El banco estadounidense recortó de 2,7% a 1,5% su estimación de crecimiento para la Argentina en 2026 y espera una nueva contracción durante el tercer trimestre. El mayor contraste aparece hacia 2027: mientras el Gobierno apuesta a una recuperación del consumo privado del 3,4%, JP Morgan proyecta apenas 0,4%. La inflación bajó y el sector externo conserva fortalezas, pero industria, comercio, empleo y actividad muestran que la recuperación perdió velocidad.
Milei

La pobreza volvió a subir y la economía se frenó: los datos que muestran dónde está parada la Argentina

Alejandro Cabrera
Economía25 de septiembre de 2026
La pobreza aumentó al 32,3% durante el primer semestre de 2026 y la indigencia llegó al 7,5%, interrumpiendo la fuerte tendencia descendente que se había registrado desde el pico de comienzos de 2024. Al mismo tiempo, julio dejó una caída mensual del 2,9% en la actividad, retrocesos en supermercados e industria y un desempleo del 7,9%. La contracara aparece en la desaceleración de la inflación, la mejora reciente de los salarios y un superávit comercial que ya supera los US$18.000 millones. La fotografía económica muestra avances importantes respecto de 2024, pero un deterioro claro frente al cierre de 2025.
Lo más visto
Trumpeter

La urgencia electoral y el Trump que puede venir: cuando el Presidente empieza a gobernar como si estuviera en la boleta

Alejandro Cabrera
15 de octubre de 2026
Donald Trump no aparece en las boletas del 3 de noviembre, pero durante las últimas dos semanas hizo prácticamente todo lo posible para convertir las elecciones legislativas en un plebiscito sobre su presidencia. Pidió a sus seguidores que voten “como si” él fuera candidato, prometió beneficios económicos en estados electoralmente sensibles, advirtió que podría no ayudar a gobiernos demócratas, volvió a sembrar sospechas sobre un fraude antes de que se vote y profundizó su ofensiva contra medios, jueces y autoridades electorales. 
Pantera Rosa

Francia acumula semanas de protestas: de las aulas vacías a una crisis social que ya desbordó a los estudiantes

Alejandro Cabrera
17 de octubre de 2026
Lo que comenzó el 21 de septiembre como una protesta por docentes faltantes en un instituto de Créteil terminó menos de un mes después con cientos de miles de personas movilizadas en toda Francia, sindicatos en las calles, sectores de los antiguos chalecos amarillos sumándose a las marchas, saqueos, incendios y alrededor de 400 detenidos. La secuencia ayuda a comprender un conflicto que en redes sociales suele presentarse como una consecuencia de la inmigración o de las tensiones religiosas francesas, pero cuyas demandas se fueron construyendo alrededor de problemas mucho más concretos: deterioro educativo, costo de vida, inflación, vivienda, salarios, servicios públicos y una creciente incertidumbre sobre las posibilidades de progreso de las generaciones más jóvenes.
ssssss

La nueva dependencia de la era de la IA: cuando un país deja de controlar las máquinas que ayudan a pensar

Alejandro Cabrera
17 de octubre de 2026
La inteligencia artificial ya no es solamente una carrera tecnológica o económica. Cada vez más gobiernos, empresas y especialistas empiezan a verla como una cuestión de soberanía. El problema es sencillo de formular y mucho más difícil de resolver: si millones de ciudadanos, estudiantes, profesionales, empresas y organismos públicos dependen todos los días de sistemas de inteligencia artificial desarrollados y controlados en otro país, ¿cuánto poder conserva realmente una nación sobre su economía, su conocimiento y hasta sobre la manera en que piensa su población? En Europa empieza a utilizarse un concepto inquietante para describir ese escenario: “vasallización cognitiva”.
San Petesburgo

Ucrania lleva la guerra hasta San Petersburgo: drones golpean petróleo, datos y logística en la ciudad natal de Putin

Alejandro Cabrera
18 de octubre de 2026
Ucrania lanzó durante la madrugada uno de sus ataques con drones más intensos sobre San Petersburgo y la región de Leningrado, golpeando una de las principales terminales petroleras del Báltico, un depósito de combustible, un centro de datos vinculado a VK y un complejo logístico de Ozon. Al menos una persona murió y cinco resultaron heridas, mientras el aeropuerto de Púlkovo debió suspender temporalmente sus operaciones.