La guerra con Irán golpea el bolsillo de Estados Unidos: deuda récord, inflación en 3,4% y una economía que pierde velocidad

Seis meses después del comienzo de la ofensiva contra Irán, el conflicto empieza a mostrar una factura económica cada vez más pesada para Washington. La deuda federal superó por primera vez los US$40 billones, el petróleo volvió a presionar sobre los precios, la inflación subió al 3,4% y el crecimiento se desaceleró. Sin embargo, la guerra no explica por sí sola el deterioro: Estados Unidos ya arrastraba déficits estructurales gigantescos y Trump profundizó el desequilibrio con rebajas fiscales y mayor gasto.
 
Estados Unidos20 de agosto de 2026Alejandro CabreraAlejandro Cabrera

La guerra contra Irán comenzó con una expectativa política y militar que ahora parece cada vez más distante: Donald Trump calculaba que el conflicto podría resolverse en cuestión de semanas. Casi seis meses después, Estados Unidos continúa involucrado en una operación costosa, el estrecho de Ormuz sigue siendo una fuente de tensión para los mercados energéticos y la economía norteamericana empieza a recibir una combinación particularmente incómoda de golpes: precios más altos, crecimiento más lento, tasas elevadas y una deuda pública que acaba de superar una frontera que hasta hace pocos años parecía extraordinaria.

El Departamento del Tesoro informó que la deuda federal bruta estadounidense alcanzó los US$40,047 billones, equivalente aproximadamente al 124% del Producto Interno Bruto. El dato es histórico, aunque necesita una aclaración fundamental: no se trata de una deuda creada por la guerra ni exclusivamente por Trump. Estados Unidos lleva décadas acumulando déficits y el endeudamiento creció de manera muy importante durante las administraciones de Barack Obama, el primer gobierno de Trump y Joe Biden. Lo que ocurre ahora es que la combinación de guerra, rebajas tributarias, elevados intereses y desequilibrio fiscal está acelerando una tendencia que ya era preocupante.

El problema, además, ya no es solamente cuánto debe Estados Unidos, sino cuánto cuesta mantener esa deuda. Los bonos del Tesoro a 30 años alcanzaron rendimientos cercanos al 5,3%, niveles que no se observaban desde 2007. Cuando Washington necesita ofrecer intereses cada vez mayores para atraer compradores de sus bonos, aumenta el costo financiero del Estado y esa presión termina trasladándose a toda la economía: hipotecas, créditos automotores, préstamos empresariales y financiamiento para estudiantes.

La factura anual por intereses de la deuda estadounidense se aproxima a US$1,4 billones y, si la tendencia continúa, podría transformarse durante los próximos años en una de las partidas más grandes del presupuesto federal. Es dinero que no se destina a infraestructura, salud, defensa, educación o reducción de impuestos: simplemente sirve para pagar el costo acumulado de decisiones fiscales anteriores.

Una guerra que costó decenas de miles de millones y también encareció la energía

El conflicto con Irán agregó una presión adicional.

El secretario de Defensa, Pete Hegseth, informó ante el Congreso que los costos directamente contabilizados de la guerra habían llegado a aproximadamente US$37.500 millones, aunque estimaciones más amplias citadas por el Center for Strategic and International Studies consideran que la factura de la denominada Operación Furia Épica podría superar los US$100.000 millones si se incorporan municiones, despliegue militar, combustible, logística, reposición de arsenales y otras operaciones asociadas.

El Pentágono ya pidió además una ampliación presupuestaria de US$114.000 millones para el próximo ejercicio, fundamentalmente para recomponer reservas de municiones y sostener la capacidad militar estadounidense. La prolongación de la guerra transforma así un gasto inicialmente concebido como extraordinario en una presión cada vez más estructural.

Pero el impacto económico más visible para una familia estadounidense no necesariamente aparece en las cuentas del Pentágono.

Aparece en la estación de servicio.

La inestabilidad alrededor del estrecho de Ormuz, una de las rutas energéticas más importantes del planeta, elevó los precios internacionales del petróleo y terminó trasladándose al combustible estadounidense. Aunque Estados Unidos es actualmente uno de los mayores productores mundiales de petróleo y gas —y su sector energético incluso puede beneficiarse de precios altos—, los consumidores norteamericanos siguen pagando combustible a precios determinados en buena medida por el mercado internacional.

El galón de gasolina lleva semanas por encima de los cuatro dólares en diferentes zonas del país. Según estimaciones citadas por El País, las familias estadounidenses habrían desembolsado más de US$80.000 millones adicionales en gasolina y diésel desde el inicio de la guerra, alrededor de US$500 extra por hogar en promedio.

Es uno de los grandes problemas políticos para Trump.

El republicano regresó a la Casa Blanca después de hacer de la inflación durante la presidencia de Biden uno de sus principales argumentos electorales. En 2024 utilizó una mesa llena de alimentos en su club de Bedminster para demostrar cuánto habían aumentado los precios bajo los demócratas. Dos años después, la inflación que prometió terminar volvió a alejarse del objetivo de la Reserva Federal.

El índice de precios al consumidor registró en julio de 2026 una inflación interanual del 3,4%, de acuerdo con la Oficina de Estadísticas Laborales estadounidense. Es todavía una cifra muy inferior al pico inflacionario posterior a la pandemia, pero claramente superior al objetivo cercano al 2% que intenta alcanzar la Reserva Federal.

El Fondo Monetario Internacional viene advirtiendo justamente sobre ese riesgo. Su actualización de julio proyectó que la inflación mundial, que había comenzado a retroceder, volvería a acelerarse debido en parte al shock energético provocado por la guerra. El FMI calcula que los precios de la energía permanecerán durante 2026 claramente por encima de los niveles previos al conflicto y advierte que mayores costos petroleros, de transporte y fertilizantes pueden transmitirse posteriormente a los alimentos y a prácticamente toda la cadena productiva.

Ahí aparece la trampa para la Reserva Federal.

Si la economía se enfría, el banco central tendría razones para bajar las tasas. Pero si la inflación continúa elevada por el petróleo, los aranceles y otros factores, reducirlas demasiado rápido puede volver a impulsar los precios.

Trump lleva meses reclamando tasas menores. Sin embargo, cuanto mayor sea la percepción de riesgo inflacionario y fiscal, más difícil resulta mantener bajos los intereses de largo plazo, incluso aunque la Reserva Federal decida flexibilizar su política monetaria.

El crecimiento pierde fuerza y la deuda supera los US$40 billones

La economía estadounidense continúa creciendo. No está actualmente en recesión. Pero la velocidad disminuyó.

El dato oficial de la Oficina de Análisis Económico muestra que el PIB creció a una tasa anualizada del 1,5% durante el segundo trimestre de 2026, frente al 2,1% registrado durante los primeros tres meses del año. Medido directamente contra el trimestre anterior, el crecimiento fue del 0,4%.

La distinción es importante porque permite evitar una interpretación equivocada: cuando se habla de un crecimiento del 0,4% en el segundo trimestre, no significa que Estados Unidos vaya a crecer solamente 0,4% en todo 2026. Ese dato corresponde a la variación trimestral; anualizada, fue de 1,5%.

Todavía existen motores importantes sosteniendo la actividad. La inversión tecnológica asociada con inteligencia artificial, centros de datos, semiconductores y equipamiento sigue funcionando como uno de los grandes impulsores económicos estadounidenses. El consumo también permanece relativamente resistente.

Por eso tampoco puede afirmarse que la guerra esté llevando actualmente a Estados Unidos hacia un colapso económico.

De hecho, el FMI mantiene una previsión relativamente sólida: proyecta un crecimiento estadounidense cercano al 2,3% durante 2026 y 2,2% en 2027, y señala que el país se encuentra parcialmente protegido del shock energético precisamente porque es un gran productor y exportador de hidrocarburos.

Pero la combinación empieza a ser incómoda: crecimiento más lento, inflación por encima del objetivo y tasas de largo plazo elevadas.

Y sobre ese escenario aparece la deuda.

Cuando Trump asumió nuevamente la presidencia, Estados Unidos ya tenía un enorme problema fiscal. El desequilibrio no comenzó con Irán. Sin embargo, durante su segundo mandato se agregaron nuevas presiones.

Por un lado está el gasto militar.

Por otro, el efecto fiscal de las rebajas tributarias contenidas en la legislación económica impulsada por la Casa Blanca.

También desapareció una parte de los ingresos esperados por aranceles después de decisiones judiciales que limitaron determinadas facultades del Ejecutivo. La Oficina Presupuestaria del Congreso calculó en marzo que la terminación de varios de esos aranceles podría incrementar los déficits acumulados en aproximadamente US$2 billones entre 2026 y 2036, incluyendo el aumento posterior del costo financiero.

El déficit fiscal estadounidense podría superar nuevamente los US$2 billones este año, aproximadamente el 6% del PIB. Es un nivel extraordinariamente elevado para una economía que no atraviesa una recesión profunda ni una pandemia.

Ese es quizás el dato estructural más preocupante.

Tradicionalmente los gobiernos aumentan fuertemente sus déficits durante las crisis para sostener la actividad y después intentan reducirlos cuando la economía vuelve a crecer. Estados Unidos está acumulando déficits gigantescos incluso con desempleo relativamente bajo y actividad económica positiva.

La Oficina Presupuestaria del Congreso ya considera que la trayectoria fiscal es insostenible bajo las políticas actuales. Sus proyecciones indican que la deuda federal en manos del público podría subir desde alrededor del 101% del PIB actualmente hasta aproximadamente 120% en 2036, superando el récord alcanzado inmediatamente después de la Segunda Guerra Mundial.

La guerra agrava el problema, pero no lo creó

Ese es el punto central para entender qué está ocurriendo en Estados Unidos.

Sería exagerado afirmar que la guerra contra Irán llevó la deuda estadounidense hasta los US$40 billones. La enorme mayoría de ese endeudamiento fue acumulada mucho antes de que comenzaran los bombardeos.

Pero también sería incorrecto considerar económicamente neutral la prolongación del conflicto.

La guerra agrega gasto militar, obliga a reponer arsenales, mantiene elevados los precios energéticos, dificulta el descenso de la inflación y puede obligar a mantener tasas de interés altas durante más tiempo. Y tasas altas significan precisamente que refinanciar una deuda de US$40 billones resulta cada vez más caro.

Es un mecanismo que se retroalimenta.

Estados Unidos tiene déficit, por lo que necesita emitir deuda. Al emitir más deuda necesita compradores. Si los inversores perciben inflación o riesgo fiscal, exigen mayor rentabilidad. Esa mayor rentabilidad aumenta los intereses que paga el Gobierno. Los intereses amplían nuevamente el déficit. Y el déficit requiere todavía más deuda.

El Tesoro intentó aliviar parte de las tensiones anunciando que duplicará las recompras de bonos de largo plazo para mejorar la liquidez del mercado, pero esa política no elimina el problema fiscal de fondo: simplemente intenta conseguir que el gigantesco mercado de deuda estadounidense continúe funcionando con normalidad.

Trump enfrenta entonces una contradicción económica y política cada vez más difícil.

Llegó nuevamente al poder prometiendo bajar los precios, reducir el peso del Estado y fortalecer la economía. Pero Estados Unidos llega a agosto de 2026 con una inflación del 3,4%, una deuda superior a los US$40 billones, intereses de largo plazo en máximos de casi dos décadas y una guerra que debía durar pocas semanas acercándose ya al medio año.

Nada de esto significa que la economía estadounidense esté al borde de una crisis comparable con 2008. Sigue siendo la mayor economía del planeta, emite la principal moneda de reserva mundial, posee mercados financieros extraordinariamente profundos y conserva una enorme capacidad tecnológica, energética y productiva.

Pero la advertencia es otra.

Estados Unidos todavía tiene capacidad para financiar una guerra, sostener déficits gigantescos y pagar una deuda de US$40 billones. La pregunta que comienza a hacerse el mercado no es si puede hacerlo hoy, sino cuánto más caro será hacerlo mañana.

Y esa es precisamente la herida económica que la guerra contra Irán está haciendo cada vez más visible.

Te puede interesar
ucfrania

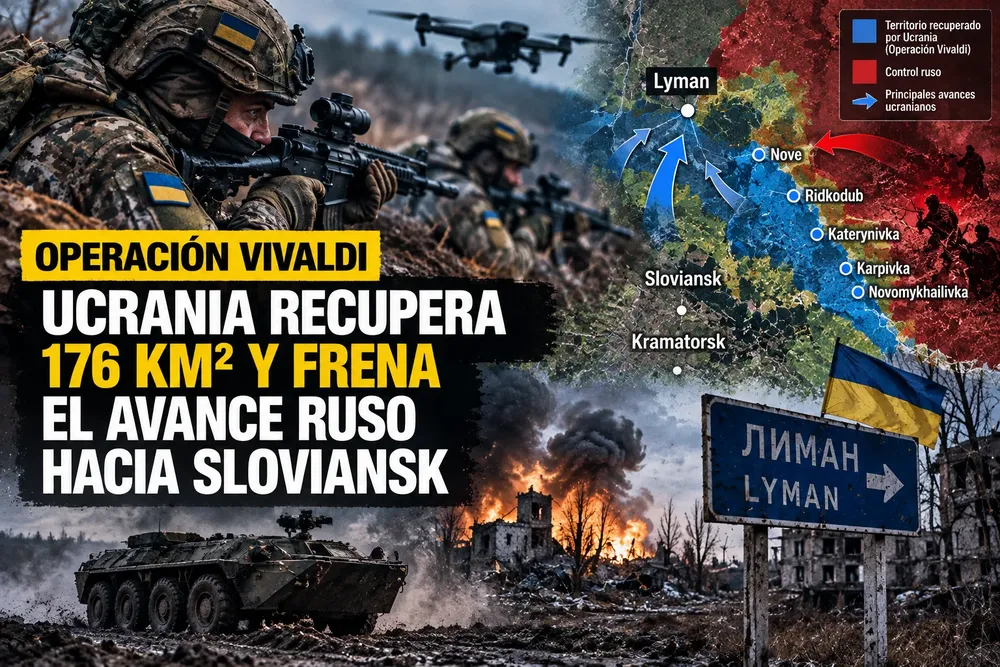
Operación Vivaldi: cómo Ucrania frenó el avance ruso hacia Sloviansk, recuperó 176 km² y prepara una cuarta fase

Alejandro Cabrera
Estados Unidos03 de octubre de 2026
Ucrania convirtió el sector de Lyman en uno de los pocos puntos del frente donde logró recuperar iniciativa durante 2026. La denominada Operación Vivaldi comenzó en mayo y, después de tres fases, Kiev asegura haber recuperado 176 kilómetros cuadrados, retomado varias localidades y obligado a Rusia a trasladar refuerzos que necesitaba en otros sectores.
Trump

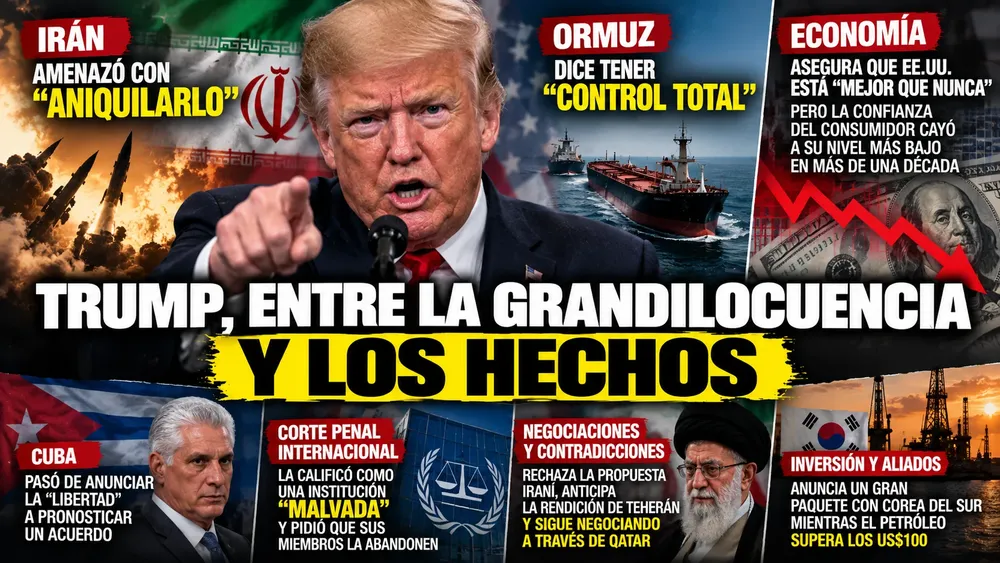
Trump, entre la grandilocuencia y los hechos: amenaza con “aniquilar” a Irán, dice controlar Ormuz y asegura que EE.UU. está “mejor que nunca”

Alejandro Cabrera
Estados Unidos30 de septiembre de 2026
El Republicano calificó a la Corte Penal Internacional como una institución “malvada” y pasó de anunciar que la “libertad” llegaría a Cuba a pronosticar un acuerdo con La Habana. Este miércoles reconoció además que hizo “un muy mal trabajo” explicando su gestión económica, aunque inmediatamente afirmó que el país está funcionando “mejor que nunca”.
Trumop

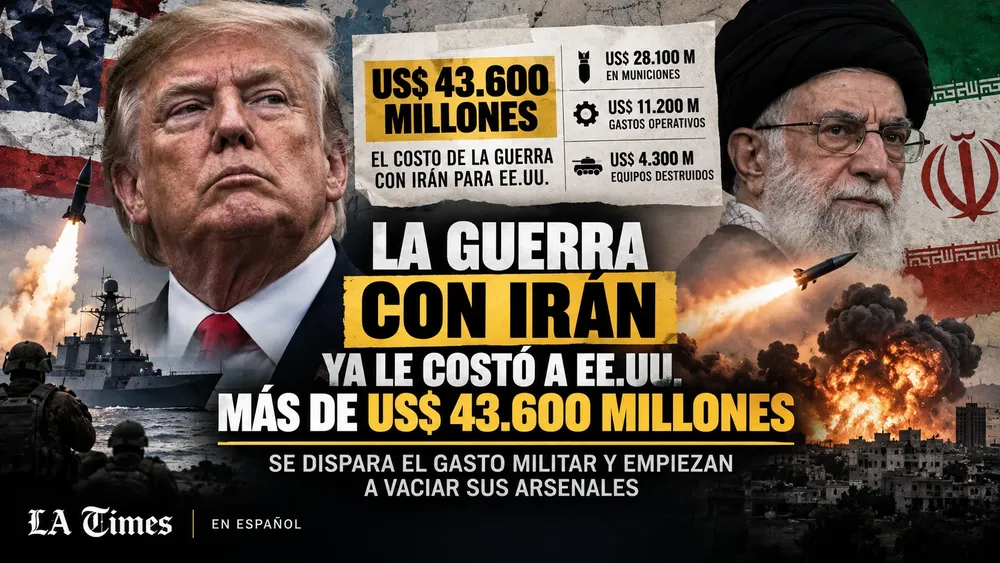
La guerra con Irán ya le costó a EE.UU. más de US$43.600 millones y empieza a vaciar sus arsenales

Alejandro Cabrera
Estados Unidos21 de septiembre de 2026
Una nueva estimación enviada por el Pentágono al Congreso elevó a US$43.600 millones el costo militar directo de la guerra con Irán hasta el 3 de septiembre. Reportes posteriores agregan otros US$1.500 millones en combustible, lo que llevaría la cuenta a US$45.100 millones. Más de US$28.000 millones corresponden solamente a municiones. El problema ya no es únicamente presupuestario: Washington gastó una parte considerable de sus interceptores Patriot y THAAD, algunas reservas podrían tardar años en recuperarse y la guerra está presionando sobre petróleo, inflación y la política interna estadounidense. 
Trump

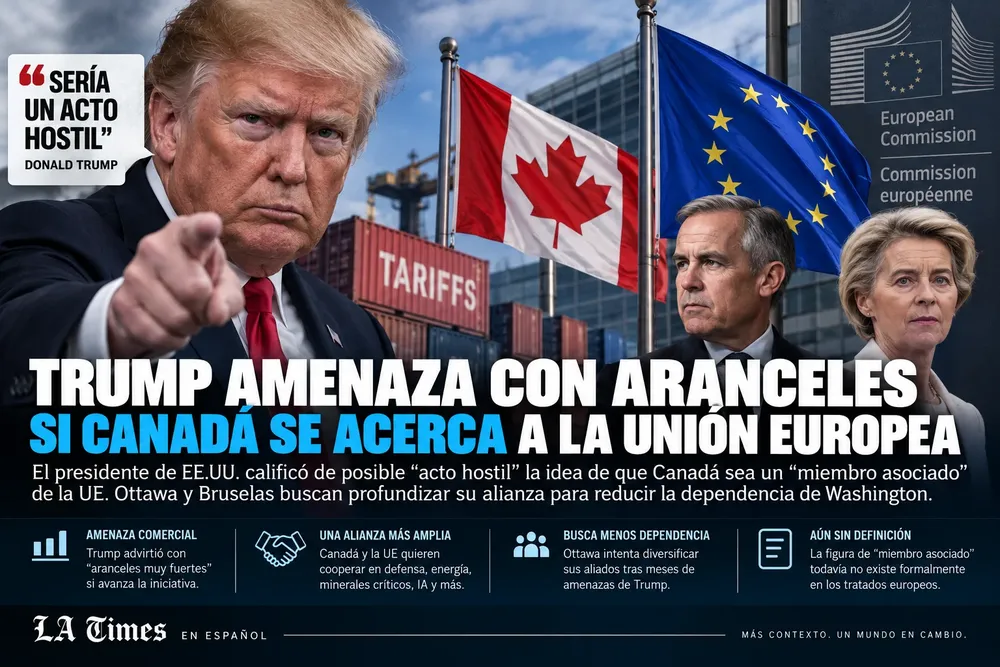
Trump amenaza con aranceles si Canadá se acerca a la Unión Europea y abre una nueva grieta entre aliados occidentales

Alejandro Cabrera
Estados Unidos21 de septiembre de 2026
Donald Trump calificó de potencial “acto hostil” la posibilidad de que Canadá se convierta en el primer “miembro asociado” de la Unión Europea y amenazó con aplicar nuevos aranceles al bloque si considera que la iniciativa busca perjudicar a Estados Unidos. La propuesta todavía no tiene una forma jurídica definida, pero Ottawa y Bruselas quieren construir una asociación mucho más profunda en defensa, energía, minerales críticos, inteligencia artificial y movilidad. Detrás de la pelea aparece un cambio estratégico mayor: Canadá intenta reducir su dependencia de Estados Unidos después de meses de amenazas comerciales y declaraciones de Trump sobre convertirlo en el “estado 51”.
Trump

Trump veta a CNN, MS NOW y Politico de la Casa Blanca y abre una nueva batalla por la libertad de prensa

Alejandro Cabrera
Estados Unidos18 de septiembre de 2026
Donald Trump anunció que prohibirá “con efecto inmediato” el acceso a la Casa Blanca de CNN, MS NOW —la señal antes conocida como MSNBC— y Politico, a los que acusa de difundir “noticias falsas”. No presentó pruebas concretas para justificar el veto y anticipó que podrían seguir otros medios. La medida abre un conflicto constitucional que probablemente termine en los tribunales y revive antecedentes como el caso Jim Acosta en 2018 y la actual disputa con Associated Press.
Lo más visto
MIlei

Milei llevó la campaña a París: la Argentina Week y el comienzo del relato electoral de 2027

Alejandro Cabrera
Política03 de octubre de 2026
Javier Milei viajó a Francia para promocionar inversiones y consiguió mostrar activos concretos de la economía argentina, desde Vaca Muerta hasta la minería, acompañado por empresarios y trece gobernadores. Sin embargo, sus intervenciones públicas dejaron una señal política difícil de ignorar: el Presidente comenzó a vincular explícitamente su reelección con la llegada de capitales, la caída del riesgo país, la continuidad de las reformas y una promesa extraordinaria para 2028. La gira económica terminó ofreciendo, al mismo tiempo, un anticipo bastante preciso de la narrativa con la que el oficialismo parece dispuesto a discutir las presidenciales del próximo año.
ucfrania

Operación Vivaldi: cómo Ucrania frenó el avance ruso hacia Sloviansk, recuperó 176 km² y prepara una cuarta fase

Alejandro Cabrera
Estados Unidos03 de octubre de 2026
Ucrania convirtió el sector de Lyman en uno de los pocos puntos del frente donde logró recuperar iniciativa durante 2026. La denominada Operación Vivaldi comenzó en mayo y, después de tres fases, Kiev asegura haber recuperado 176 kilómetros cuadrados, retomado varias localidades y obligado a Rusia a trasladar refuerzos que necesitaba en otros sectores.