El “riesgo kuka” ya no alcanza: el mundo se encarece y Milei enfrenta sus propias contradicciones económicas
La economía mundial atraviesa un período de creciente inestabilidad financiera. La guerra entre Estados Unidos e Irán, el encarecimiento del petróleo, las mayores tasas de interés internacionales y las dudas sobre el crecimiento global han modificado las condiciones de financiamiento para numerosos países. Argentina no permanece al margen de ese escenario, pero sus dificultades recientes muestran que los factores externos no explican por sí solos el deterioro de sus indicadores financieros.
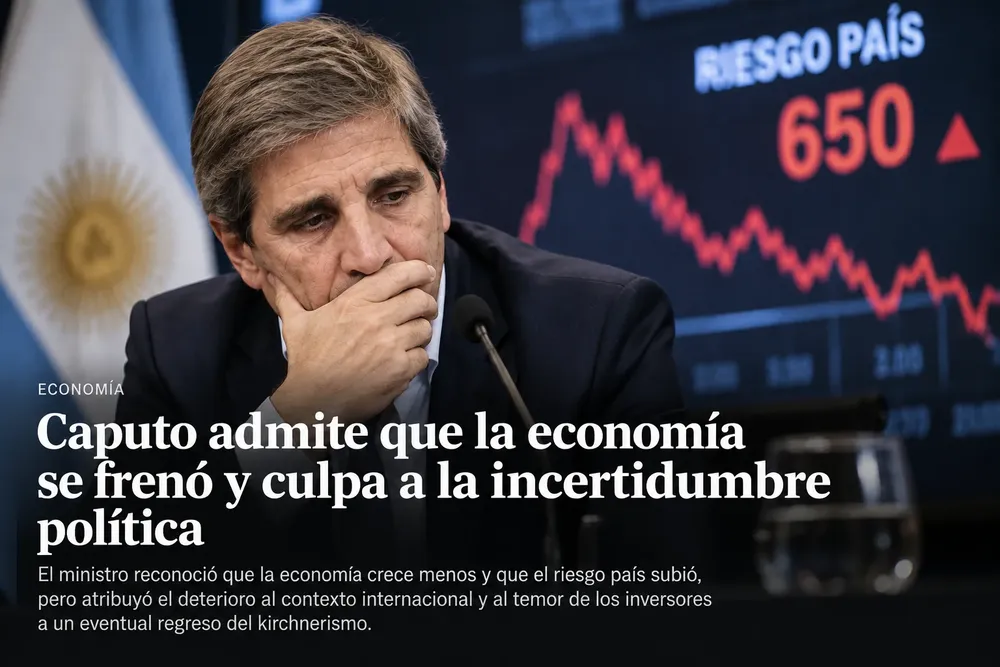
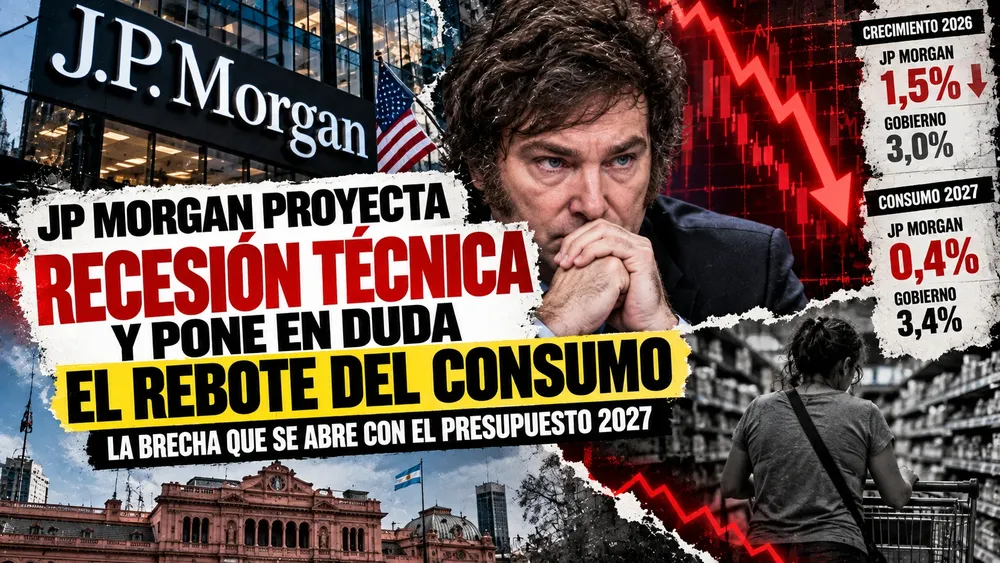
Este viernes 20 de noviembre, el riesgo país argentino volvió a superar los 1.000 puntos básicos, después de haber rondado los 410 puntos durante julio. La caída de los bonos soberanos, la presión sobre el dólar y los interrogantes acerca de los vencimientos de deuda de 2027 reabrieron una discusión que el gobierno de Javier Milei intenta explicar principalmente mediante dos argumentos: el shock internacional y el denominado «riesgo kuka», una expresión utilizada para atribuir parte de la desconfianza financiera a la posibilidad de un regreso del kirchnerismo al poder.
Sin embargo, la interpretación contrasta con los argumentos que el propio presidente sostenía cuando Mauricio Macri enfrentaba problemas similares.
La pregunta central es cuánto del riesgo argentino proviene del mundo, cuánto responde a las expectativas políticas y cuánto refleja las debilidades del programa económico vigente.
El mundo volvió a encarecerse: petróleo, tasas y menos financiamiento
La prolongación de los conflictos en Oriente Medio se convirtió en uno de los principales factores de incertidumbre para la economía internacional.
Las alteraciones del transporte marítimo por el estrecho de Ormuz y el mar Rojo elevaron los costos energéticos y reavivaron presiones inflacionarias en las principales economías. Durante octubre, el petróleo Brent superó los 113 dólares por barril, mientras los mercados comenzaron a anticipar nuevas subas de tasas de interés.
La Reserva Federal estadounidense elevó su tasa de referencia al 4% en septiembre, mientras el rendimiento de los bonos del Tesoro a diez años llegó a superar el 5,3% durante octubre.
Este escenario afecta especialmente a países con necesidades elevadas de financiamiento externo. Cuando aumenta la rentabilidad de los activos considerados más seguros, los inversores exigen mayores retornos para prestar dinero a economías con antecedentes de inestabilidad financiera.
Argentina enfrenta así una doble presión: aumenta el costo internacional del dinero y, simultáneamente, crece la desconfianza específica sobre su propia deuda.
Pero también existen efectos favorables. El aumento de los precios internacionales del petróleo y los alimentos puede mejorar los ingresos por exportaciones argentinas, particularmente en energía y productos agropecuarios.
La dificultad consiste en que esos beneficios no necesariamente compensan el incremento del costo del financiamiento, las importaciones energéticas y las presiones sobre los precios internos.
El riesgo país volvió a superar los 1.000 puntos
La evolución del indicador argentino constituye una señal particularmente preocupante.
Durante julio, el riesgo país había descendido hacia los 410 puntos básicos, alimentando expectativas de una recuperación del acceso al crédito internacional. Cuatro meses después, el indicador volvió a superar las 1.000 unidades y los bonos soberanos registraron nuevas pérdidas.
Un riesgo país de 1.000 puntos básicos representa una prima de rendimiento de aproximadamente diez puntos porcentuales sobre la deuda estadounidense comparable.
Esto no significa que Argentina esté automáticamente al borde de un default, pero sí indica que los inversores demandan una compensación elevada por asumir el riesgo de prestar al Estado.
El problema se vuelve especialmente relevante cuando existen vencimientos próximos.
El programa financiero oficial contempla obtener recursos mediante emisiones de deuda en dólares y otras fuentes de financiamiento. Sin embargo, el deterioro de los precios de los bonos dificulta realizar esas colocaciones en condiciones sostenibles.
En consecuencia, el Tesoro podría necesitar más dólares del Banco Central para cumplir sus compromisos.
El riesgo país elevado no representa solamente una percepción negativa de los inversores: encarece el crédito, condiciona las reservas y puede reducir los recursos disponibles para financiar la actividad económica.
Lo que Milei decía sobre Macri y el riesgo de default
La discusión actual recuperó una publicación realizada por Javier Milei el 16 de diciembre de 2018, cuando todavía era economista y cuestionaba la política económica del gobierno de Mauricio Macri.
En aquel momento, Cambiemos atribuía parte del incremento del riesgo país al temor de los inversores ante un posible regreso de Cristina Fernández de Kirchner.
Milei rechazó esa explicación y sostuvo que el problema respondía al endeudamiento argentino, al que describió como «un endeudamiento explosivo que lo hace insolvente».
También responsabilizó a la propia gestión de Macri por el crecimiento político de la oposición, en lugar de aceptar que la amenaza electoral pudiera explicar por sí sola la reacción de los mercados.
Ocho años después, el presidente utiliza un razonamiento considerablemente diferente.
Durante sus últimas intervenciones públicas, Milei afirmó que Argentina necesita eliminar el «riesgo kuka» para reducir significativamente el costo del financiamiento y que parte importante del riesgo actual responde a las posibilidades electorales de 2027.
La contradicción es evidente en el criterio utilizado para distribuir responsabilidades.
En 2018, Milei consideraba insuficiente atribuir el riesgo financiero al eventual regreso del kirchnerismo. En 2026, ese mismo temor ocupa un lugar central en su explicación.
Esto no demuestra que el factor electoral sea inexistente. Los mercados efectivamente reaccionan a las expectativas de cambios de gobierno, a los antecedentes de reestructuración de deuda y a la incertidumbre sobre las políticas futuras.
Sin embargo, el análisis que Milei realizaba durante el macrismo ofrece una advertencia aplicable también a su gestión: la desconfianza financiera puede reflejar problemas presentes de solvencia y financiamiento, además de temores sobre el futuro político.
Por qué el “riesgo kuka” pierde fuerza como explicación única
El argumento oficial sostiene que una eventual victoria del kirchnerismo modificaría las expectativas de los inversores y elevaría el riesgo de cambios en la política económica.
Esa hipótesis puede explicar parte de las fluctuaciones, especialmente cuando se aproximan elecciones. Pero presenta limitaciones para comprender la evolución reciente.
Argentina experimentó un fuerte deterioro de sus bonos cuando todavía faltaba aproximadamente un año para las elecciones presidenciales y mientras el Gobierno mantenía sus compromisos de equilibrio fiscal y política monetaria restrictiva.
Los analistas financieros también identifican problemas concretos: dificultades para refinanciar vencimientos, necesidades de dólares del Tesoro, insuficiencia relativa de reservas y dudas sobre la sostenibilidad del esquema cambiario.
Además, el contexto externo afecta a numerosas economías emergentes, pero no todas registran incrementos equivalentes en sus primas de riesgo.
El denominado «riesgo kuka» puede representar una dimensión de la incertidumbre política, pero no reemplaza un análisis sobre la capacidad efectiva del Estado argentino para cumplir sus obligaciones.
La estabilidad financiera requiere algo más que despejar una incógnita electoral: necesita reservas suficientes, acceso sostenible al crédito y perspectivas de crecimiento que permitan afrontar los compromisos futuros.
Se prometió dolarización y eliminar el Banco Central: qué ocurrió realmente
Otra discusión surge de las diferencias entre las principales propuestas económicas de Milei durante la campaña presidencial de 2023 y el esquema actualmente vigente.
La dolarización y la eliminación del Banco Central fueron dos de sus propuestas más características. Sin embargo, ninguna se concretó.
Argentina continúa utilizando el peso como moneda nacional, el BCRA conserva sus funciones y las autoridades administran la política monetaria y cambiaria.
Es cierto que el Gobierno introdujo modificaciones importantes. En abril de 2025 eliminó gran parte de las restricciones para la compra de divisas por parte de personas y flexibilizó operaciones comerciales y financieras.
Pero la liberalización no fue completa. Persistieron regulaciones sobre determinados pagos empresariales, obligaciones anteriores y operaciones vinculadas con el mercado cambiario.
Por lo tanto, afirmar que continúa exactamente el mismo cepo de 2023 sería incorrecto. También lo sería sostener que Argentina funciona bajo un régimen de libertad cambiaria absoluta.
El resultado es un esquema que combina mayor flexibilidad con controles e intervenciones oficiales, considerablemente diferente de la dolarización originalmente planteada.
¿El dólar está artificialmente barato?
La estabilidad cambiaria constituye uno de los principales argumentos utilizados por el Gobierno para defender su programa económico.
Sin embargo, los movimientos del tipo de cambio no pueden analizarse únicamente mediante su cotización nominal.
Entre julio y octubre, el dólar aumentó alrededor del 3,5%, mientras la inflación argentina acumuló más del 8%. Durante ese mismo período, el tipo de cambio real multilateral registró una apreciación de aproximadamente el 2,5%.
Esto significa que el peso ganó valor relativo frente a las monedas de sus principales socios comerciales, una evolución que puede reducir competitividad para determinados sectores productivos.
También existen mecanismos de intervención y cobertura cambiaria que contribuyen a estabilizar el mercado. Entre ellos se encuentran operaciones con instrumentos vinculados al dólar y la administración de la liquidez en pesos.
La apreciación real es un fenómeno comprobable, pero afirmar que el dólar está necesariamente «pisado» requiere demostrar cuál sería su valor de equilibrio sin esas intervenciones.
La fortaleza de las exportaciones energéticas y agropecuarias también aporta divisas genuinas y contribuye a explicar la estabilidad cambiaria.
El interrogante es si ese equilibrio puede mantenerse cuando aumentan los pagos de deuda o disminuye el ingreso de financiamiento privado.
La deuda del Tesoro y los intereses que no aparecen en el resultado fiscal de caja
Una de las cuestiones más relevantes para evaluar el programa económico es la evolución de los intereses de la deuda pública.
Durante 2024, el Gobierno trasladó al Tesoro buena parte de los pasivos remunerados que anteriormente administraba el Banco Central.
La medida permitió modificar una fuente de emisión monetaria asociada al pago de intereses del BCRA, pero no eliminó el costo financiero del endeudamiento.
Actualmente, una proporción significativa de los títulos públicos en pesos utiliza mecanismos de capitalización de intereses, mediante los cuales los rendimientos se incorporan al capital adeudado y se pagan posteriormente.
Esto introduce una diferencia entre los intereses efectivamente pagados durante un mes y aquellos que se acumulan como nuevas obligaciones.
En octubre de 2026, el Gobierno informó un superávit financiero de caja de aproximadamente $1,58 billones. Sin embargo, una estimación del Centro de Economía Política Argentina calculó otros $2,11 billones de intereses capitalizados durante ese período.
La cifra equivale a unos $68.000 millones diarios en promedio.
Por eso, la afirmación de que se crean permanentemente más de $200.000 millones diarios por intereses del Tesoro no puede darse por comprobada con los datos disponibles.
También existe una diferencia fundamental entre aumentar el stock de deuda y emitir dinero: cuando se capitalizan intereses, el Tesoro incrementa sus obligaciones futuras, pero eso no implica automáticamente que el Banco Central haya puesto una cantidad equivalente de pesos en circulación.
El problema financiero, de todas maneras, permanece. Aunque determinados intereses no requieran desembolsos inmediatos, deberán afrontarse mediante recursos fiscales, refinanciación o futuras operaciones de deuda.
La capitalización puede aliviar las necesidades de caja presentes y trasladar parte del costo hacia adelante.
Deuda bruta récord: qué dicen los números
La deuda bruta de la Administración Central alcanzó los US$489.634 millones en octubre de 2026, un máximo nominal y un incremento respecto de los niveles registrados al comienzo de la gestión.
Sin embargo, el crecimiento de la deuda expresada en dólares no equivale automáticamente a un aumento proporcional de la carga económica.
Parte de la variación responde a cambios en el tipo de cambio utilizado para convertir obligaciones en pesos, ajustes por inflación y acumulación de intereses.
Además, cuando se consolidan determinados pasivos del Tesoro y del Banco Central y se descuentan obligaciones internas del propio sector público, la evolución resulta diferente.
La deuda consolidada neta muestra una reducción respecto de noviembre de 2023 bajo esa metodología, mientras la deuda bruta de la Administración Central aumentó.
Ambas mediciones pueden ser correctas porque responden a preguntas diferentes.
La deuda bruta indica cuánto debe formalmente el Tesoro. La consolidada busca aproximarse a las obligaciones del conjunto del sector público, evitando contar dos veces determinadas relaciones internas.
Pero ninguna de esas cifras, considerada aisladamente, permite determinar la sostenibilidad del endeudamiento.
Para eso también deben analizarse los vencimientos, las tasas, la moneda de denominación, el crecimiento económico y la disponibilidad de divisas.
La motosierra, los impuestos y los salarios
La política fiscal constituye otro punto central de la discusión.
Milei llegó al gobierno con la promesa de reducir el gasto estatal y disminuir la presión tributaria. Su administración efectivamente realizó importantes recortes del gasto público y eliminó o redujo determinados tributos.
Sin embargo, los efectos del ajuste no fueron uniformes.
Los recortes alcanzaron especialmente a la obra pública, las transferencias a provincias, los subsidios económicos y distintas partidas de funcionamiento estatal.
En octubre de 2026, el gasto público registraba una reducción real cercana al 30% respecto del mismo mes de 2023, de acuerdo con estimaciones sobre la ejecución presupuestaria.
La evolución salarial también muestra diferencias entre sectores.
Según cálculos realizados a partir de los índices oficiales, los salarios privados registrados acumulaban una caída real del 2,3% desde noviembre de 2023 hasta septiembre de 2026, mientras los salarios públicos presentaban una pérdida cercana al 15,4%.
Eso no significa que todos los trabajadores hayan perdido poder adquisitivo en igual proporción. Algunos sectores registraron recuperaciones recientes y el resultado depende del período utilizado para la comparación.
Lo verificable es que parte del ajuste fiscal coincidió con pérdidas importantes de poder adquisitivo, especialmente entre empleados públicos y determinados segmentos del empleo privado.
En cuanto a las paritarias, existen cuestionamientos sindicales a los límites salariales compatibles con la política de desinflación. Sin embargo, hablar de un congelamiento general de todos los convenios sería una simplificación.
El debate económico consiste en determinar si la estabilización conseguida mediante restricciones fiscales, monetarias y salariales puede sostenerse sin afectar persistentemente el consumo y la actividad productiva.
Argentina necesita algo más que estabilidad cambiaria
Los problemas financieros recientes también exponen una dificultad estructural: el país necesita refinanciar sus vencimientos en condiciones que no comprometan la estabilidad macroeconómica.
El equilibrio fiscal de caja, la desaceleración inflacionaria y el crecimiento de determinadas exportaciones son elementos relevantes del programa oficial.
Pero esos avances conviven con tasas de financiamiento elevadas, una recuperación económica desigual y dificultades para reconstruir las reservas de libre disponibilidad.
La suba del riesgo país puede agravar esas tensiones porque reduce las posibilidades de emitir deuda en condiciones sostenibles y encarece también el financiamiento de las empresas.
Cuando las compañías encuentran mayores dificultades para obtener crédito, pueden postergar inversiones, reducir contrataciones o limitar su expansión.
Así, una crisis que inicialmente aparece concentrada en los bonos y los mercados financieros puede terminar afectando el empleo y la producción.
El verdadero problema no es solamente el riesgo político
El Gobierno tiene razón en señalar que el mundo atraviesa condiciones financieras más difíciles y que las expectativas electorales influyen sobre las decisiones de inversión.
Pero esos factores no eliminan la responsabilidad de la política económica nacional.
El riesgo país también refleja la capacidad de generar dólares, refinanciar compromisos, sostener el crecimiento y ofrecer previsibilidad financiera.
La contradicción entre el Milei economista de 2018 y el Milei presidente de 2026 resulta relevante precisamente porque pone en discusión qué responsabilidad corresponde atribuir a quienes administran la economía.
Durante el gobierno de Macri, Milei cuestionaba que la incertidumbre electoral se utilizara para explicar problemas asociados al endeudamiento. Hoy, su administración coloca nuevamente el riesgo político en el centro del debate.
El «riesgo kuka» no desaparece como posible factor financiero, pero pierde capacidad explicativa cuando pretende sustituir el análisis de los problemas concretos del programa económico.
La economía argentina necesita condiciones internacionales favorables, pero también debe demostrar que puede sostener sus compromisos sin depender permanentemente de nuevas fuentes extraordinarias de financiamiento.
El desafío para Milei no consiste solamente en convencer a los mercados de que el kirchnerismo no volverá al poder, sino en demostrar que su propio programa puede generar crecimiento, reservas y capacidad de pago.
Porque el riesgo país no mide únicamente el temor a un gobierno futuro. También refleja cuánto confían los acreedores en la sostenibilidad del presente.
Lo más visto

Ucrania derrumbó parte del puente de Crimea: un golpe estratégico a Putin antes de su reunión con Trump y Xi
Trump, Xi y Putin cerraron una cumbre histórica: cuatro acuerdos, pero sin avances concretos sobre Ucrania
En China ven la cumbre con otros ojos: ¿el principio del fin de la hegemonía de Estados Unidos?
Mamdani empieza a cumplir sus promesas: disuelve una polémica fuerza policial y avanza con el cierre de Rikers Island
Europa sale a las calles: protestas en más de 20 países contra el costo de vida y el gasto militar