El mercado argentino se queda sin pesos y las tasas superan los tres dígitos

La falta de liquidez empuja al sistema financiero a una tensión inédita: las tasas se disparan por encima del 100% anual, mientras la demanda de dólares se mantiene firme y el Gobierno busca contener una presión que amenaza con desbordar la estabilidad monetaria.
Economía15 de octubre de 2025Alejandro CabreraAlejandro Cabrera
ChatGPT Image 15 oct 2025, 18_32_51
Falta liquidez en pesos

En los últimos días, el mercado argentino se enfrenta a una situación inesperada: la escasez de pesos. A medida que bancos y empresas buscan fondos para cumplir con obligaciones de corto plazo, las tasas de interés han alcanzado niveles récord, superando en algunos casos el 150% anual. Esta es una clara señal de una economía que se recalienta internamente, mientras intenta controlar la demanda de dólares.

Las operaciones de caución, que miden la necesidad de efectivo en tiempo real, se han convertido en una intensa competencia. Las instituciones financieras están dispuestas a pagar tasas altísimas por liquidez, mientras que los grandes inversores retienen pesos, anticipando rendimientos aún mayores. En este contexto, la tasa de interés se transforma en un recurso de supervivencia, con un mercado que actúa de manera reactiva para mantener posiciones hasta que regrese la estabilidad.

El sistema financiero se encuentra en un estado de saturación. A la escasez de efectivo se suman factores estructurales que agravan la situación, como las colocaciones en títulos públicos, las restricciones a las transferencias en moneda extranjera y la contracción monetaria del Banco Central para evitar una presión inflacionaria sobre el dólar. En esencia, faltan pesos porque el Gobierno los retira para controlar la inflación, pero a la vez necesita que circulen para impulsar la economía.

La situación se complica aún más por un factor psicológico: la desconfianza. En un país donde los equilibrios económicos son efímeros, los actores económicos reaccionan rápidamente. Las empresas adelantan pagos, los inversores liquidan posiciones en activos menos líquidos y los ahorristas buscan refugio en activos dolarizados.

El dólar sigue siendo el termómetro de la tensión financiera. Aunque la cotización oficial se mantiene bajo control y el Banco Central ha logrado evitar saltos abruptos, el mercado paralelo muestra presiones sostenidas. Recientemente, la brecha cambiaria se amplió ligeramente y los precios en transacciones informales comenzaron a moverse, impulsados por la percepción de que la política monetaria está alcanzando su límite.

Hay una paradoja evidente: hay una abundancia de pesos comprometidos en bonos, cuentas remuneradas y otros activos, pero falta el efectivo para las transacciones cotidianas. Esta carencia tiene efectos inmediatos: las empresas postergan pagos a proveedores, los bancos restringen créditos y el consumo se resiente. Al mismo tiempo, los activos dolarizados vuelven a ganar atractivo, reflejo de la histórica búsqueda de seguridad en momentos de crisis económica.

El Tesoro y el Banco Central intentan mitigar el desbalance con medidas de corto alcance. En días recientes, se han incrementado las licitaciones de deuda en pesos, ofreciendo tasas crecientes para absorber liquidez. Además, el Central ha endurecido las condiciones para acceder al crédito mayorista y ha aumentado los requisitos de encaje bancario, buscando reducir la presión especulativa. Sin embargo, el impacto de estas medidas es limitado: el sistema sigue tenso debido a la desconfianza y a la falta de flujo, lo que no se soluciona con ajustes administrativos.

La economía argentina vive un momento en el que cada movimiento financiero tiene consecuencias políticas. La Casa Rosada sigue con preocupación los aumentos en las tasas de interés y el comportamiento del dólar libre, consciente de que un aumento sostenido podría derivar en un alza de precios e intensificar el temor inflacionario. Los analistas coinciden en que la escasez de pesos es temporal, pero alertan sobre el riesgo de que esta tensión genere un congelamiento del crédito o una fuga hacia el dólar.

Para entender las causas subyacentes, es necesario observar el ciclo económico reciente. Desde principios de año, el Gobierno ha implementado una estrategia de absorción monetaria para respaldar el equilibrio fiscal. La emisión monetaria se ha reducido al mínimo, y el Tesoro ha buscado financiamiento casi exclusivamente en el mercado local. Esta política ha logrado moderar la inflación, pero ha creado un vacío en la disponibilidad de pesos que ahora se hace evidente.

El mismo enfoque que ayudó a estabilizar precios está amenazando con paralizar la actividad económica. Los bancos se encuentran ante un dilema: prestar a tasas altísimas para cubrir la escasez o restringir el crédito hasta que el mercado se normalice. En ambas situaciones, la consecuencia es un freno en la circulación del dinero, y al aumentar las tasas, el costo
financiero para las empresas se vuelve insostenible, afectando la cadena de pagos.

AQJOEMRL3BA2XMF2KTJV3F5JBELa inflación de septiembre fue del 2,1 % y acumula 31,8 % en el último año

En este entorno, los operadores financieros actúan con extrema cautela. Aunque la demanda de dólares en el mercado mayorista está controlada, se observa un ligero aumento, mientras que en el mercado minorista persiste el interés por protegerse cambiariamente. La estabilidad del tipo de cambio oficial depende de que las reservas del Banco Central se mantengan sólidas y de que el flujo de divisas del sector agropecuario y energético no se interrumpa.

El escenario internacional también ejerce presión. El aumento de tasas en Estados Unidos y la apreciación del dólar intensifican la presión sobre las monedas emergentes. Argentina, con un sistema financiero frágil y un historial de crisis recurrentes, siente este impacto de manera más aguda. En momentos de tensión, el crédito externo se evapora y las operaciones de carry trade se reducen al mínimo, dejando al mercado local a merced de su propia dinámica.

En este contexto, la escasez de pesos no es un simple accidente, sino el reflejo de un modelo que oscila entre la expansión descontrolada y la contracción extrema. Cada intento de estabilización genera, inevitablemente, un nuevo cuello de botella. Los analistas coinciden en que el verdadero desafío es construir una política monetaria creíble y predecible, algo que Argentina aún no ha logrado.

Mientras tanto, la vida económica cotidiana se vuelve cada vez más costosa. Los bancos ajustan sus líneas de crédito, las tarjetas elevan los intereses y los plazos fijos ofrecen rendimientos que, aunque altos, apenas logran compensar la inflación. El pequeño ahorrista se encuentra en una encrucijada: inmovilizar sus pesos o dolarizarse, sin un refugio seguro a la vista.

En la calle, la percepción es similar a la de las mesas de dinero: los pesos tienen valor, pero solo hasta cierto límite, y nadie quiere retenerlos por mucho tiempo. Esta lógica, que puede parecer irracional, es consecuencia de décadas de inestabilidad y desconfianza acumulada.

El Gobierno intenta transmitir calma, pero el mercado reacciona de forma autónoma. La tensión cambiaria, la falta de liquidez y la incertidumbre electoral crean un cóctel que exige prudencia. Argentina se adentra en una nueva fase de prueba: si logra restablecer el flujo de pesos sin desatar la inflación, habrá dado un paso significativo. De no ser así, el riesgo de una nueva crisis está más cerca de lo que parece.

Te puede interesar
nobel

Qué economía proponen los Nobel 2026: mercados, bancos centrales fuertes y políticas para evitar que las crisis se profundicen

Alejandro Cabrera
Economía12 de octubre de 2026
Robert Hall y Michael Woodford recibieron el Premio Nobel de Economía 2026 por sus aportes a los fundamentos microeconómicos de la estabilización macroeconómica. Detrás de una definición técnica existe una discusión que afecta directamente la vida cotidiana: por qué aparecen el desempleo, la inflación y las recesiones, cómo reaccionan familias y empresas y hasta dónde deberían intervenir los bancos centrales y los gobiernos.
toto

Caputo se prepara para un 2027 bajo tensión: arma un “escudo” financiero y advierte al mercado ante una posible corrida electoral

Alejandro Cabrera
Economía06 de octubre de 2026
Luis Caputo volvió a colocar las elecciones presidenciales de 2027 en el centro de la estrategia económica. Aunque aseguró que su escenario base es una reelección de Javier Milei, el ministro reconoció que el Gobierno se está preparando para una eventual dolarización de carteras y una nueva presión cambiaria durante la campaña.
Milei

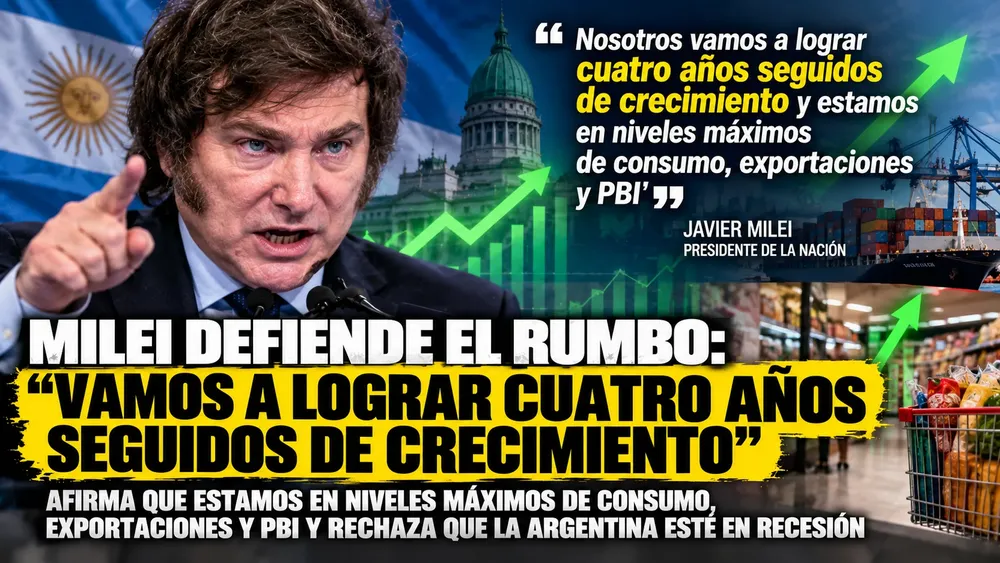
Milei rechazó que la Argentina esté entrando en recesión: “Vamos a lograr cuatro años seguidos de crecimiento”

Alejandro Cabrera
Economía27 de septiembre de 2026
Javier Milei volvió a defender con fuerza el rumbo económico y cuestionó las mediciones que muestran una desaceleración de la actividad. El Presidente sostuvo que el Gobierno mira principalmente el indicador de tendencia-ciclo porque considera que los cambios estructurales de la economía generan distorsiones en las series desestacionalizadas. Aseguró que la Argentina terminará su mandato con cuatro años consecutivos de crecimiento y afirmó que el PBI, el consumo y las exportaciones se encuentran en niveles máximos. También habló del empleo, la informalidad, los salarios, el cepo, la apertura comercial, China y sus expectativas para 2027.
JP MORGAN

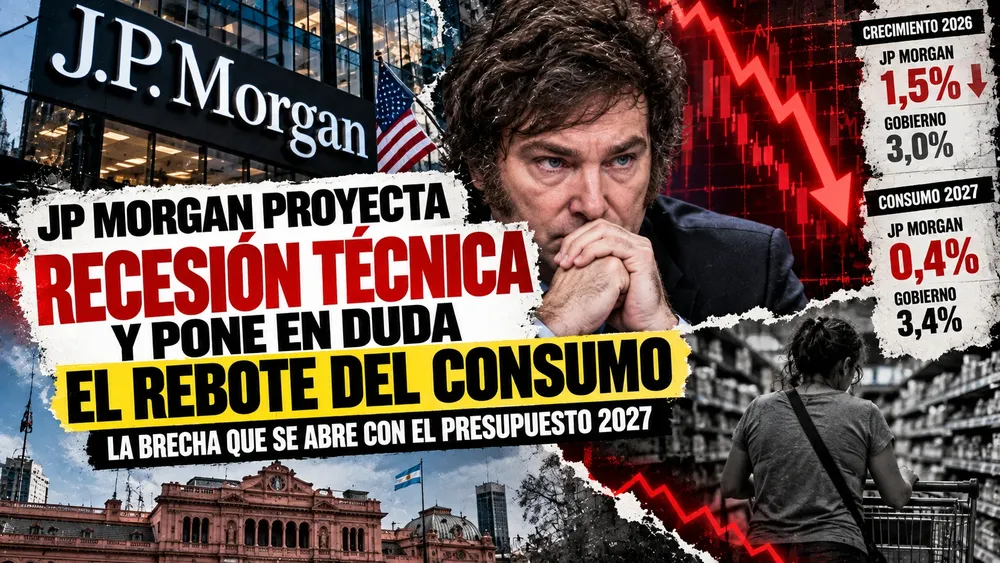
JP Morgan proyecta recesión técnica y pone en duda el rebote del consumo: la brecha que se abre con el Presupuesto 2027

Alejandro Cabrera
Economía27 de septiembre de 2026
El banco estadounidense recortó de 2,7% a 1,5% su estimación de crecimiento para la Argentina en 2026 y espera una nueva contracción durante el tercer trimestre. El mayor contraste aparece hacia 2027: mientras el Gobierno apuesta a una recuperación del consumo privado del 3,4%, JP Morgan proyecta apenas 0,4%. La inflación bajó y el sector externo conserva fortalezas, pero industria, comercio, empleo y actividad muestran que la recuperación perdió velocidad.
Milei

La pobreza volvió a subir y la economía se frenó: los datos que muestran dónde está parada la Argentina

Alejandro Cabrera
Economía25 de septiembre de 2026
La pobreza aumentó al 32,3% durante el primer semestre de 2026 y la indigencia llegó al 7,5%, interrumpiendo la fuerte tendencia descendente que se había registrado desde el pico de comienzos de 2024. Al mismo tiempo, julio dejó una caída mensual del 2,9% en la actividad, retrocesos en supermercados e industria y un desempleo del 7,9%. La contracara aparece en la desaceleración de la inflación, la mejora reciente de los salarios y un superávit comercial que ya supera los US$18.000 millones. La fotografía económica muestra avances importantes respecto de 2024, pero un deterioro claro frente al cierre de 2025.
Lo más visto
Milei

Milei confundió a Odiseo el Héroe con Eliseo

Alejandro Cabrera
Política31 de octubre de 2026
El presidente Javier Milei protagonizó una llamativa confusión durante una exposición en la Universidad Torcuato Di Tella. Mientras explicaba un episodio de la mitología griega para reflexionar sobre la moral y las decisiones políticas, llamó reiteradamente “Eliseo” a Odiseo, uno de los héroes más conocidos de la literatura clásica.
China

La economía china muestra señales de desaceleración y preocupa su impacto en el comercio mundial

Alejandro Cabrera
Mundo31 de octubre de 2026
La actividad industrial de China volvió a contraerse durante octubre, afectada por la debilidad del consumo interno y la reducción de nuevos pedidos. Los indicadores reflejan dificultades para sostener el crecimiento de la segunda economía mundial y abren interrogantes sobre sus consecuencias para los mercados internacionales y países exportadores como Argentina.