Tasas de hasta 700% y morosidad récord: qué podría hacer el Gobierno para aliviar a los endeudados sin pagarles la deuda

Luis Caputo calificó de “abusivas” algunas tasas cobradas por fintech, pero descartó una intervención estatal directa. Sin embargo, existen alternativas que van desde refinanciaciones obligatorias y límites a los punitorios hasta créditos para consolidar deudas, sin necesidad de que el Estado cancele las obligaciones de los particulares.
Opinión14 de agosto de 2026Alejandro CabreraAlejandro Cabrera

La discusión sobre el endeudamiento de las familias argentinas sumó un elemento particular: el propio ministro de Economía, Luis Caputo, reconoció que existen fintech que llegan a ofrecer financiamiento con tasas de entre 400% y 700%, las calificó de “abusivas”, pero al mismo tiempo descartó que el Gobierno vaya a intervenir para limitarlas.

“Hoy no hay nada que les impida hacerlo” y “es un tema entre privados”, sostuvo Caputo al explicar la posición oficial. El Gobierno apuesta fundamentalmente a ampliar la oferta de crédito y a que una mayor competencia entre entidades termine reduciendo las tasas. También descartó utilizar recursos públicos para absorber las pérdidas generadasLa discusión sobre el endeudamiento de las familias argentinas sumó un elemento particular: el propio ministro de Economía, Luis Caputo, reconoció que existen fintech que llegan a ofrecer financiamiento con tasas de entre 400% y 700%, las calificó de “abusivas”, pero al mismo tiempo descartó que el Gobierno vaya a intervenir para limitarlas.

“Hoy no hay nada que les impida hacerlo” y “es un tema entre privados”, sostuvo Caputo al explicar la posición oficial. El Gobierno apuesta fundamentalmente a ampliar la oferta de crédito y a que una mayor competencia entre entidades termine reduciendo las tasas. También descartó utilizar recursos públicos para absorber las pérdidas generadas por los incumplimientos de los deudores.

Pero entre no hacer nada y que el Estado directamente pague las deudas existe una cantidad importante de alternativas. El Gobierno podría intervenir sobre las condiciones de refinanciación, limitar determinados intereses, aumentar las exigencias de información, establecer mecanismos para prevenir el sobreendeudamiento o facilitar la consolidación de varias deudas en un único préstamo más largo y barato.

El tema adquiere relevancia por el deterioro del crédito al consumo. Según el último informe disponible del Banco Central sobre proveedores no financieros de crédito, alrededor de 12,1 millones de personas tenían financiamiento de este sector en febrero de 2026, mientras que las fintech ya superaban los 7 millones de clientes. La irregularidad de la cartera total alcanzaba el 26,9%, pero escalaba hasta el 34,1% en los préstamos personales.

Es decir, prácticamente uno de cada tres pesos prestados bajo ese tipo de financiamiento se encontraba en situación irregular.

Refinanciar sin perdonar la deuda: una de las principales alternativas

La primera herramienta que podría implementar el Estado sería un régimen extraordinario de refinanciación para consumidores sobreendeudados.

La diferencia es importante: refinanciar no significa perdonar.

Una persona que tomó un préstamo seguiría obligada a devolver el dinero que recibió, pero podría acceder a un mecanismo que extienda los plazos, reduzca los intereses futuros y limite los punitorios acumulados desde que comenzó la mora.

El Gobierno podría, por ejemplo, impulsar mediante una ley un período extraordinario durante el cual bancos y proveedores no financieros deban ofrecer planes de regularización a determinados deudores antes de iniciar o continuar acciones de cobro.

El saldo podría dividirse en 24, 36 o 48 meses y la tasa de refinanciación podría vincularse a alguna referencia objetiva del sistema financiero, evitando que un atraso transforme rápidamente una deuda relativamente pequeña en una obligación prácticamente imposible de cancelar.

El propio Caputo reconoció que algo parecido ya comenzó a ocurrir voluntariamente en algunos bancos. Según explicó, después del aumento de la morosidad el Gobierno pidió a las entidades “flexibilidad” y “consideración”, y algunas comenzaron a refinanciar deudas a tres años con tasas sustancialmente menores.

La diferencia sería transformar una negociación voluntaria y caso por caso en un mecanismo general para determinados consumidores que cumplan condiciones específicas.

Esto permitiría evitar un rescate estatal: el contribuyente no pagaría la deuda, el acreedor continuaría cobrando y el deudor seguiría teniendo que devolver el dinero, pero bajo un esquema potencialmente sostenible.

El punto más delicado sería determinar qué parte del monto reclamado corresponde efectivamente al capital adeudado y qué parte se acumuló mediante intereses compensatorios, moratorios, punitorios y otros cargos.

Una persona puede haber tomado originalmente $500.000 y meses después encontrarse frente a una deuda considerablemente superior. En un régimen de regularización podrían revisarse esos componentes, establecer cuáles corresponden y refinanciar el saldo resultante.

Limitar intereses y punitorios: el Estado ya lo hace en algunos mercados

Una segunda alternativa sería establecer límites específicos a las tasas de determinados créditos de consumo.

Esto tampoco constituiría una figura desconocida dentro del sistema jurídico argentino. La regulación de las tarjetas de crédito establece referencias para los intereses compensatorios y, en el caso de emisores no bancarios, vincula el límite con el promedio de las tasas del sistema para préstamos personales publicado por el Banco Central. La legislación también determina que los intereses punitorios de las tarjetas no pueden capitalizarse.

Por lo tanto, el Congreso podría discutir un esquema semejante para determinadas modalidades de préstamos digitales.

No necesariamente tendría que establecer una tasa máxima fija. Una norma que dijera que ningún préstamo puede cobrar más de determinado porcentaje anual podría rápidamente quedar desactualizada frente a cambios en la inflación y las tasas de mercado.

Una alternativa sería utilizar una referencia variable: permitir que cada empresa determine libremente sus tasas, pero hasta un múltiplo de alguna tasa promedio publicada periódicamente por el Banco Central.

El mecanismo podría concentrarse especialmente en los intereses generados después de la mora.

Ese punto es relevante porque una cosa es la tasa que una persona aceptó cuando tomó el crédito y otra es lo que sucede después de dejar de pagar.

Cuando aparecen intereses moratorios, punitorios, gastos administrativos y refinanciaciones sucesivas, una deuda puede crecer mucho más rápidamente que los ingresos del deudor.

Una regulación podría impedir que esos conceptos superen determinado porcentaje respecto del capital original o establecer que, una vez alcanzado determinado nivel, dejen de acumularse nuevos punitorios.

El objetivo sería evitar lo que en la práctica puede transformarse en una deuda de muy difícil cancelación sin eliminar la obligación de pago.

Una puerta para salir del endeudamiento múltiple

Existe además un problema adicional: muchos de los hogares con dificultades financieras no tienen una sola deuda.

Una misma persona puede tener simultáneamente saldo de tarjeta de crédito, un préstamo personal bancario, financiamiento otorgado por una billetera virtual, un préstamo de una fintech y cuotas pendientes con diferentes comercios.

Puede incluso utilizar un nuevo préstamo para pagar el vencimiento de otro.

Ese mecanismo comienza a generar una rueda peligrosa: se toma deuda para cancelar deuda.

Una alternativa sería impulsar líneas específicas de consolidación de pasivos.

El Banco Nación o entidades privadas que participaran del programa podrían otorgar un único crédito destinado exclusivamente a cancelar las diferentes obligaciones existentes.

Supongamos que una persona debe $500.000 en una fintech, $400.000 en otra plataforma y $600.000 en una tarjeta.

En lugar de pagar tres obligaciones distintas, cada una con tasas, fechas de vencimiento y punitorios diferentes, podría transformarlas en un único crédito por aproximadamente $1,5 millones, pagadero en un período considerablemente mayor y con una tasa inferior.

La persona no recibiría dinero en efectivo: el préstamo sería utilizado directamente para cancelar a los acreedores anteriores.

El resultado sería que no se reduce necesariamente el capital adeudado, pero sí el peso mensual de la deuda sobre el ingreso familiar.

El Gobierno podría limitar esta alternativa exclusivamente a quienes no hayan tomado nuevos créditos durante determinado período o establecer restricciones para que quienes ingresen a la refinanciación no vuelvan inmediatamente a endeudarse por encima de determinado porcentaje de sus ingresos.

También se podría limitar cuánto puede endeudarse una persona

Otra herramienta apuntaría no al moroso actual sino a evitar que se produzcan nuevos casos.

El sistema podría obligar a los proveedores de crédito a evaluar con mayor profundidad la capacidad de pago del solicitante antes de aprobar el préstamo.

Hoy el Banco Central ya incorpora a proveedores no financieros dentro de distintos regímenes de información y regulación, mientras que la normativa de defensa del consumidor exige que en las operaciones financieras para consumo se informe claramente el monto financiado, la tasa efectiva anual, el total de intereses o Costo Financiero Total, la cantidad y monto de las cuotas y los gastos adicionales.

El Gobierno podría avanzar un paso adicional y establecer criterios de crédito responsable.

Por ejemplo, una entidad podría estar obligada a consultar las obligaciones existentes del solicitante y determinar qué porcentaje de sus ingresos mensuales ya está comprometido en cuotas.

Si una persona gana $1 millón y ya destina $500.000 mensuales al pago de obligaciones financieras, otorgarle automáticamente otro préstamo podría aumentar significativamente la probabilidad de incumplimiento.

La contracara sería una menor disponibilidad de crédito para sectores considerados más riesgosos.

Esa es precisamente una de las principales razones por las que los préstamos no bancarios suelen ser más caros: muchas fintech atienden a personas que no encuentran financiamiento en los bancos tradicionales y, por lo tanto, presentan un perfil de riesgo mayor.

Una regulación demasiado restrictiva podría provocar que una parte de esos consumidores directamente quede afuera del mercado formal y termine recurriendo a prestamistas informales, donde las condiciones pueden ser todavía peores.

Por eso cualquier regulación necesitaría encontrar un equilibrio entre evitar el préstamo irresponsable y no destruir el acceso al crédito.

Más transparencia: mostrar cuánto dinero se termina devolviendo

Existe, además, una intervención considerablemente menos agresiva que establecer controles de precios: profundizar las obligaciones de información.

La Ley de Defensa del Consumidor ya establece que en una operación financiera deben informarse la tasa efectiva anual, los intereses totales, el Costo Financiero Total, el sistema de amortización, la cantidad de pagos y los gastos adicionales. Incluso contempla consecuencias cuando esos datos son omitidos.

El Estado podría exigir un formato todavía más simple para los préstamos digitales.

Antes de presionar el botón para aceptar $300.000, la aplicación podría estar obligada a mostrar de manera destacada:

“Usted recibe $300.000. Si paga todas las cuotas en término devolverá en total $X”.

Y, adicionalmente:

“Si deja de pagar, estos son los intereses y costos que comenzarán a aplicarse”.

La diferencia parece pequeña, pero permitiría trasladar la discusión desde una tasa nominal difícil de comprender para buena parte de los consumidores hacia el monto concreto que terminarán devolviendo.

El propio Banco Central informó que en febrero la tasa nominal anual promedio de los otros proveedores no financieros de crédito se ubicaba en torno al 144% para préstamos personales, aunque las condiciones particulares pueden variar sustancialmente entre empresas y clientes.

Los casos de tasas de 400% o 700% mencionados por Caputo muestran que determinados consumidores pueden enfrentar costos muy superiores a esos promedios.

El verdadero debate no es si el Estado interviene, sino hasta dónde

La posición de Caputo parte de una definición política y económica clara: si dos privados acuerdan voluntariamente un préstamo, el Gobierno considera que no debería determinar el precio de esa operación.

Sin embargo, el Estado ya regula parcialmente ese vínculo.

Existe legislación de defensa del consumidor, obligaciones de información, normas específicas para tarjetas, registros de proveedores no financieros, sistemas de clasificación de deudores y regulaciones del Banco Central destinadas a proteger a los usuarios del sistema financiero.

Por eso, la discusión no necesariamente pasa por elegir entre un mercado completamente libre o un rescate masivo financiado con impuestos.

Existe una zona intermedia.

El Gobierno podría impulsar refinanciaciones más largas, restricciones a los punitorios, mecanismos de consolidación de deudas, mayores controles sobre la capacidad de pago y requisitos de transparencia más exigentes, sin cancelar las obligaciones de los particulares.

Algunas de esas medidas podrían implementarse profundizando regulaciones existentes, mientras que aquellas que modificaran de manera general contratos ya celebrados, establecieran nuevos límites de tasas o crearan un régimen obligatorio de reestructuración requerirían una intervención legislativa mucho más importante.

El dato que vuelve urgente la discusión es la morosidad.

Los proveedores no financieros acumulaban en febrero de 2026 un saldo de financiamiento de $13,9 billones y atendían a más de 12 millones de personas. La irregularidad total había subido casi diez puntos porcentuales en apenas seis meses y alcanzaba el 34,1% entre los préstamos personales.

Caputo reconoció que el Gobierno había advertido previamente a los bancos que, si prestaban a tasas mensuales considerablemente mayores que el crecimiento de los salarios, aparecerían problemas para pagar. El fenómeno finalmente ocurrió y ahora el Ejecutivo confía en que las refinanciaciones privadas y una mayor competencia permitan normalizar gradualmente la situación.

La incógnita es si esa corrección llegará suficientemente rápido.

Porque cuando una porción significativa de los consumidores comienza a destinar una parte creciente de sus ingresos simplemente a refinanciar obligaciones anteriores, el problema deja de afectar exclusivamente al sistema financiero. También empieza a impactar sobre el consumo, la actividad económica y la capacidad de recuperación de los hogares.

El Gobierno podría decidir no intervenir sobre el precio del crédito, como plantea Caputo. Pero herramientas para actuar existen.

Y varias de ellas permitirían hacerlo sin regalar dinero, sin perdonar el capital y sin trasladar automáticamente la deuda privada a los contribuyentes.

Te puede interesar
Milei

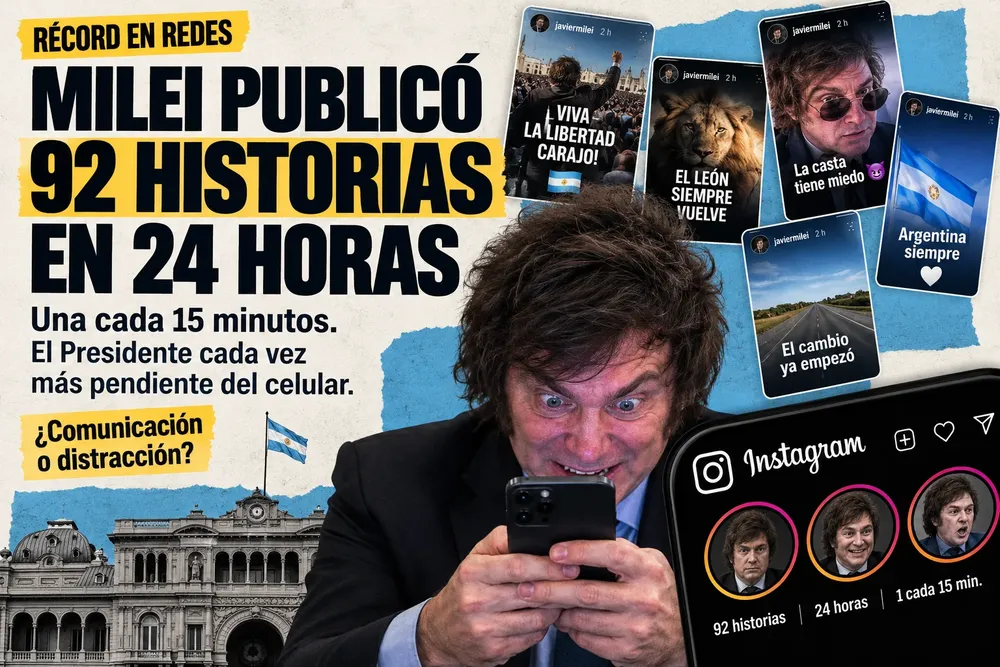
El récord digital de Milei: 92 historias en 24 horas y una Presidencia cada vez más volcada a las redes

Alejandro Cabrera
Opinión18 de septiembre de 2026
Una publicación de Claves contabilizó 92 historias de Instagram de Javier Milei en apenas un día, aproximadamente una cada 15 minutos. El dato por sí solo no permite saber cuánto tiempo pasó personalmente el Presidente frente al teléfono ni quién administró cada publicación, pero encaja en una estrategia cada vez más intensa de comunicación directa. La paradoja es que esa hiperactividad llega cuando distintos estudios registran una pérdida de impacto, siete meses de saldo digital negativo y una leve caída de seguidores.
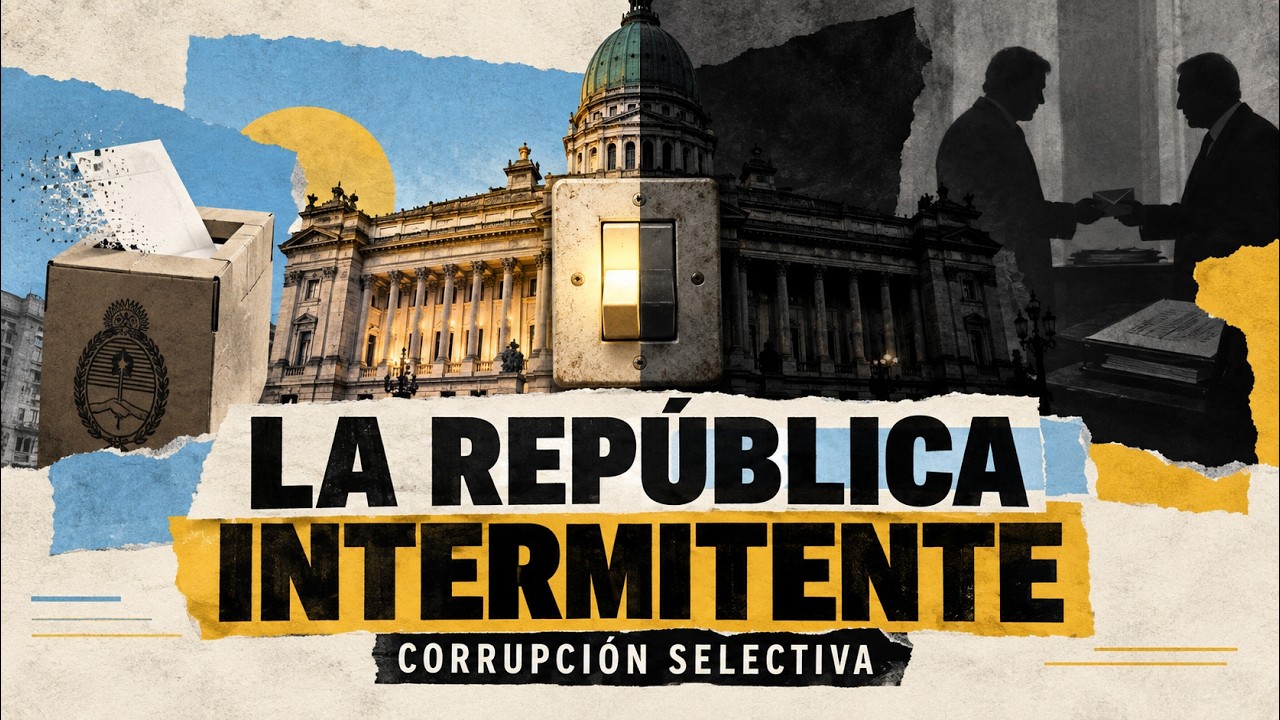
Armesto: “Vivimos en una República intermitente, con una corrupción selectiva”

Armesto y la “República intermitente”: el poder que apaga sus principios cuando dejan de convenirle

Alejandro Cabrera
Opinión14 de septiembre de 2026
La Argentina funciona como un sistema de luces que se encienden y se apagan según quién ocupa el Gobierno. La representación política, la libertad de expresión, la lucha contra la corrupción y hasta la solidaridad social son defendidas mientras resultan convenientes, pero abandonadas cuando afectan los intereses propios. Esa es la tesis que Armesto desarrolla para explicar por qué los ciudadanos votan una propuesta y terminan gobernados por intereses que nunca eligieron.
Mile

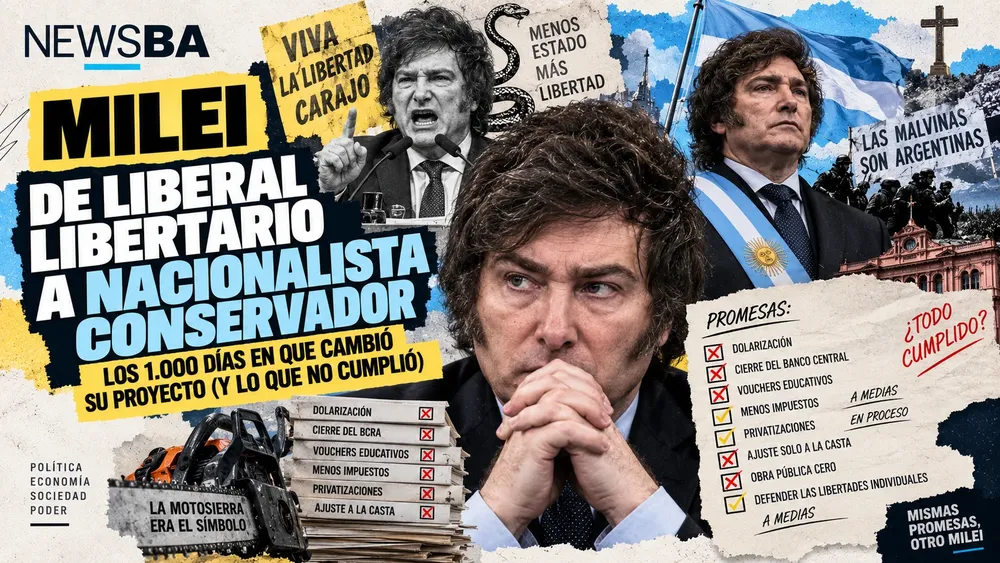
De liberal libertario a nacional-conservador: los 1.000 días en que Milei cambió el eje de su proyecto y dejó promesas centrales sin cumplir

Alejandro Cabrera
Opinión13 de septiembre de 2026
Javier Milei llegó al poder prometiendo “respeto irrestricto al proyecto de vida del prójimo”, dolarización, cierre del Banco Central, vouchers educativos, reducción drástica de impuestos, privatizaciones, un ajuste que pagaría “la casta” y un Estado limitado casi exclusivamente a proteger vida, libertad y propiedad. Mil días después, logró resultados importantes en equilibrio fiscal, inflación, desregulación y reducción del gasto, pero varias de las propuestas que definieron su campaña siguen pendientes, fueron reformuladas o directamente quedaron atrás. Al mismo tiempo, su discurso desplazó el centro desde el individuo hacia la Nación, el orden, las fronteras, los símbolos patrios, la seguridad, los valores judeocristianos y una reivindicación de Malvinas impensable en el Milei que admiraba públicamente a Margaret Thatcher. El Presidente insiste en que cumplió prácticamente todo. Los hechos muestran una historia bastante más compleja.
MIlei

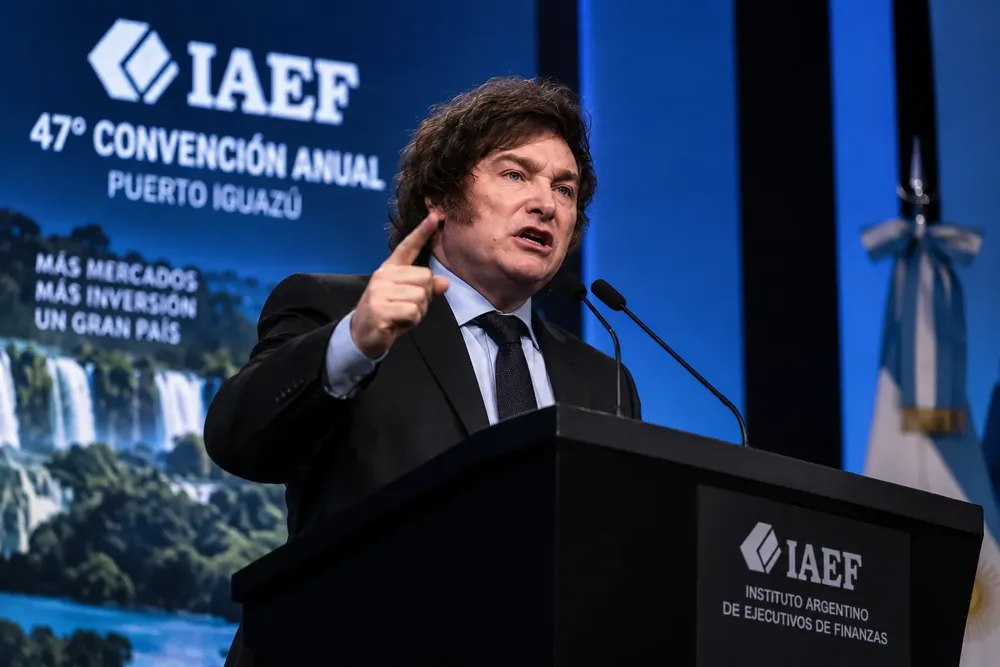
El codo de Milei: prometió no contradecirse, pero ya dio marcha atrás con impuestos, el Banco Central, China y hasta sus principales enemigos

Alejandro Cabrera
Opinión04 de septiembre de 2026
Javier Milei cerró la convención del IAEF en Puerto Iguazú con una definición destinada a convertirse en bandera de su campaña de 2027: “No voy a borrar con el codo lo que escribí con la mano”. La utilizó para prometer que no relajará la política fiscal ni monetaria antes de las elecciones. Pero el problema de convertir la coherencia en una virtud personal es que el archivo existe. Desde que llegó al poder, Milei restituyó un impuesto que había votado eliminar, aumentó otro después de prometer que se cortaría un brazo antes de hacerlo, pasó de querer dinamitar el Banco Central a fortalecerlo, de no comerciar con China a considerarla un socio clave, de responsabilizar a Luis Caputo por un desastre monetario a proclamarlo como el mejor ministro de Economía y de acusar a Patricia Bullrich de terrorismo a colocarla en el corazón de su gobierno. Algunos cambios fueron pragmáticos e incluso razonables. El problema no es cambiar: es construir ahora la ficción de que nunca lo hizo.
Malvinas

De Thatcher a la “causa sagrada”: la malvinización de Milei y el riesgo de convertir Malvinas en una bandera de Gobierno

Alejandro Cabrera
Opinión01 de septiembre de 2026
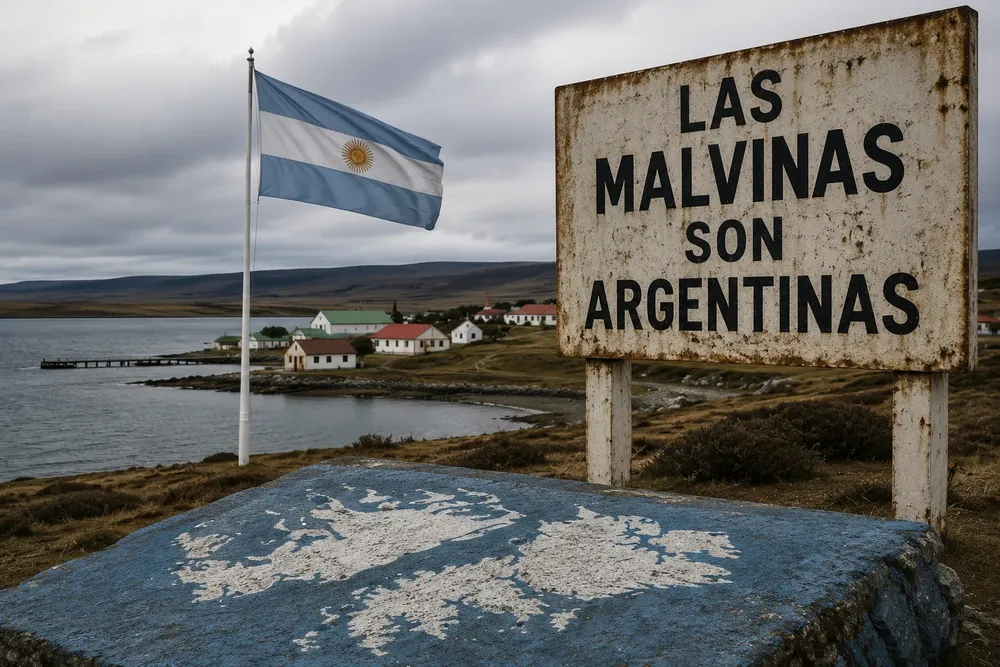
En pocas semanas, Javier Milei pasó de respaldar la bandera “Las Malvinas son argentinas” que desplegó la Selección después de eliminar a Inglaterra en el Mundial a definir el reclamo por las islas como “la causa más importante y sagrada” del país, justo cuando Donald Trump abrió inesperadamente la posibilidad de revisar la posición estadounidense. El giro es significativo en un Presidente que reivindicó a Margaret Thatcher y llegó a hablar de seducir a los isleños para que algún día “nos elijan”. Que Malvinas vuelva al centro de la política exterior argentina puede ser una buena noticia; el problema comienza cuando una causa nacional se intenta transformar en patrimonio político de un gobierno. La tragedia de Galtieri debería servir como advertencia suficiente.
 
Lo más visto
Adorni

Adorni presentó su descargo patrimonial: ahora la Justicia deberá decidir si sus explicaciones evitan una indagatoria

Alejandro Cabrera
Política21 de septiembre de 2026
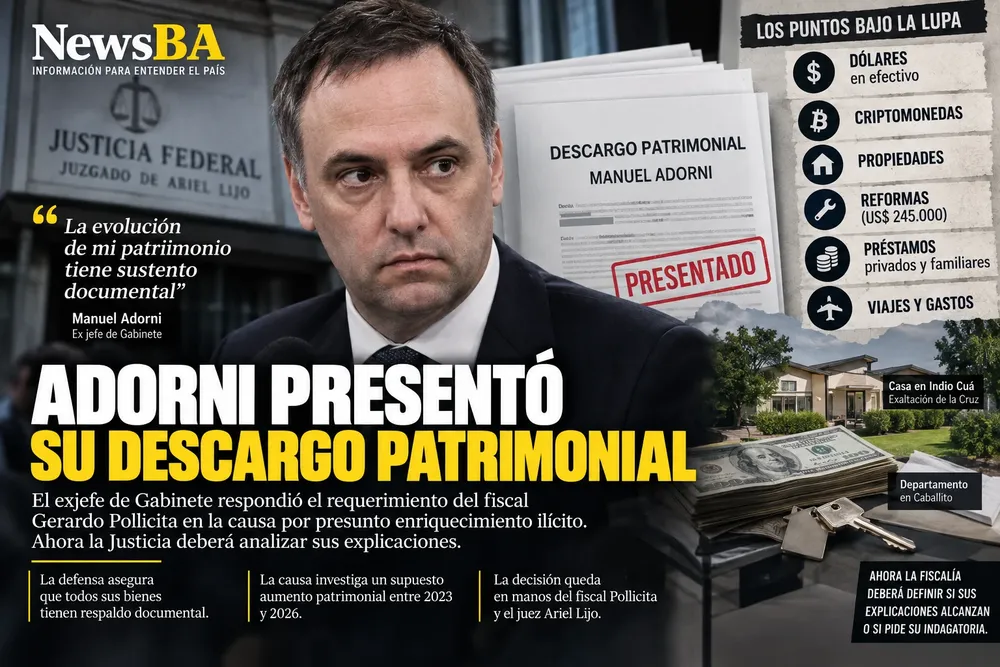
El exjefe de Gabinete Manuel Adorni respondió el requerimiento del fiscal Gerardo Pollicita en la causa por presunto enriquecimiento ilícito. Su defensa sostiene que la evolución de sus bienes entre diciembre de 2023 y junio de 2026 tiene respaldo documental y que no existe un incremento patrimonial sin explicación. La Fiscalía deberá analizar ahora una presentación que llega después de meses de investigación sobre dólares en efectivo, criptomonedas, propiedades, préstamos privados, reformas y declaraciones juradas rectificadas.
ONU

ONU 2026: las guerras que dividen al mundo y la crisis de poder que marcaron tres días de Asamblea General

Alejandro Cabrera
Mundo25 de septiembre de 2026
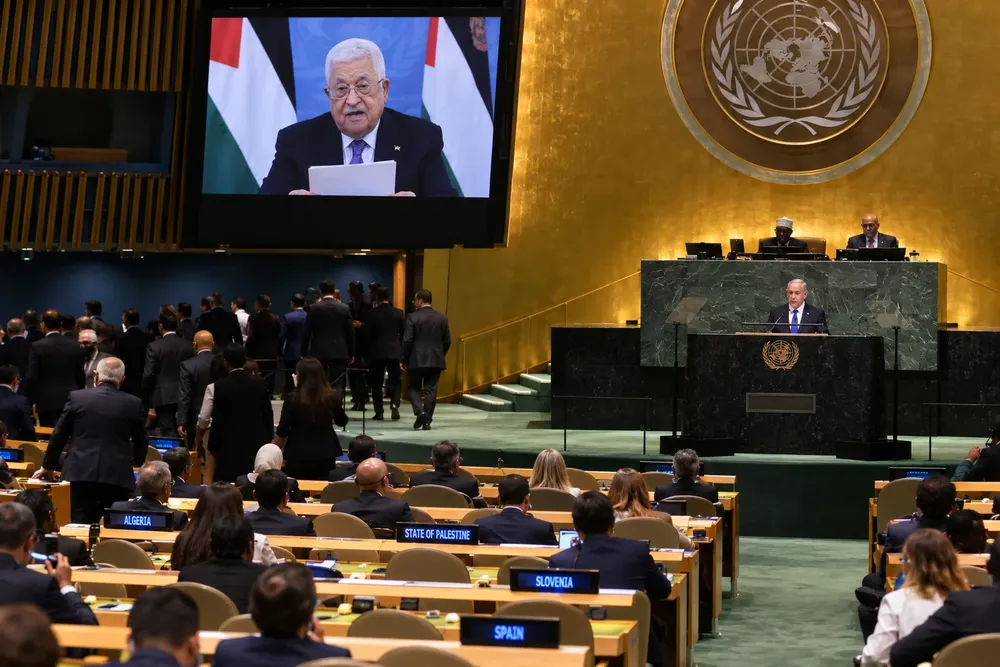
La guerra entre Estados Unidos e Irán, Gaza, Ucrania, el enfrentamiento diplomático alrededor de Israel, el reclamo argentino por Malvinas y la carrera por controlar la inteligencia artificial dominaron las primeras tres jornadas del debate general. Pero detrás de cada conflicto apareció una discusión todavía más profunda: cuánto poder conserva Naciones Unidas para ordenar un mundo en el que las grandes potencias vuelven a actuar cada vez más por fuera de los consensos multilaterales.
JP MORGAN

JP Morgan proyecta recesión técnica y pone en duda el rebote del consumo: la brecha que se abre con el Presupuesto 2027

Alejandro Cabrera
Economía27 de septiembre de 2026
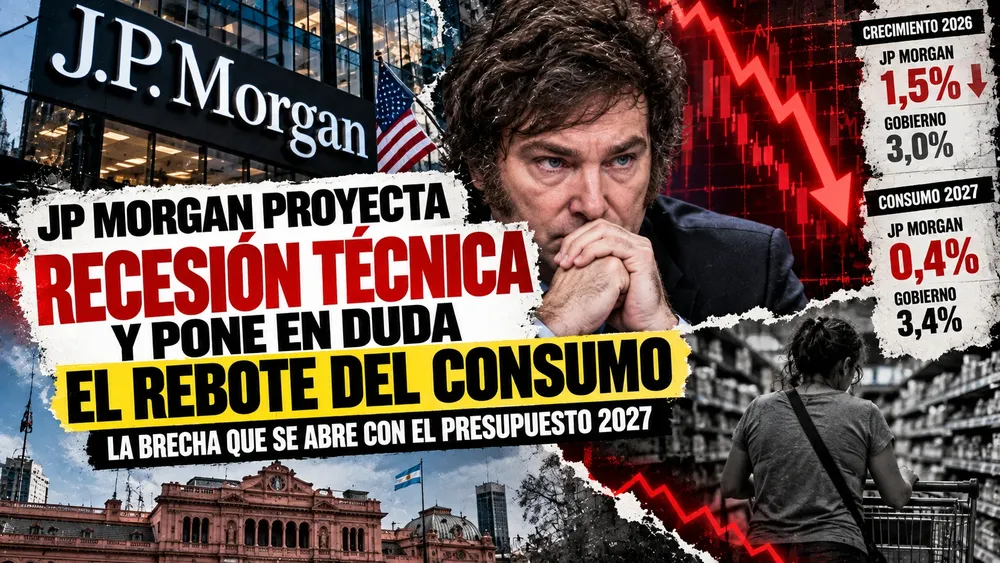
El banco estadounidense recortó de 2,7% a 1,5% su estimación de crecimiento para la Argentina en 2026 y espera una nueva contracción durante el tercer trimestre. El mayor contraste aparece hacia 2027: mientras el Gobierno apuesta a una recuperación del consumo privado del 3,4%, JP Morgan proyecta apenas 0,4%. La inflación bajó y el sector externo conserva fortalezas, pero industria, comercio, empleo y actividad muestran que la recuperación perdió velocidad.
Milei

Milei rechazó que la Argentina esté entrando en recesión: “Vamos a lograr cuatro años seguidos de crecimiento”

Alejandro Cabrera
Economía27 de septiembre de 2026
Javier Milei volvió a defender con fuerza el rumbo económico y cuestionó las mediciones que muestran una desaceleración de la actividad. El Presidente sostuvo que el Gobierno mira principalmente el indicador de tendencia-ciclo porque considera que los cambios estructurales de la economía generan distorsiones en las series desestacionalizadas. Aseguró que la Argentina terminará su mandato con cuatro años consecutivos de crecimiento y afirmó que el PBI, el consumo y las exportaciones se encuentran en niveles máximos. También habló del empleo, la informalidad, los salarios, el cepo, la apertura comercial, China y sus expectativas para 2027.