El riesgo país no es un plebiscito ideológico: los agujeros en la explicación de Pablo Wende sobre el “miedo al populismo”

Pablo Wende sostiene que el regreso del riesgo país por encima de los 600 puntos responde fundamentalmente al temor de los inversores ante una eventual vuelta del kirchnerismo y que la recesión, la pobreza o la escasez de reservas influyen poco.
Opinión27 de septiembre de 2026Alejandro CabreraAlejandro Cabrera

Hay una diferencia importante entre afirmar que los inversores incorporan riesgo electoral y sostener que prácticamente todo el deterioro reciente de los activos argentinos responde al miedo a determinadas fuerzas políticas. Lo primero es completamente razonable. Lo segundo necesita una demostración bastante más sólida.

Ese es el principal problema de la columna publicada este domingo por Pablo Wende. Su texto reconoce que la tasa estadounidense superó el 5%, que el Banco Central compró pocos dólares durante septiembre, que la actividad se deterioró y que la pobreza aumentó. Pero después minimiza esas variables y desplaza prácticamente toda la explicación hacia la posibilidad de un regreso del kirchnerismo en 2027.

El problema no es incorporar esa posibilidad al análisis.

El problema es convertirla en una explicación casi total cuando los datos permiten, como mínimo, una interpretación mucho más compleja y multicausal.

LOS NÚMEROS QUE FORMAN PARTE DE LA DISCUSIÓN

  • El riesgo país pasó de 402 puntos en julio a 609 puntos el 25 de septiembre.
  • La tasa estadounidense a diez años volvió a ubicarse por encima del 5%, encareciendo el financiamiento para los activos de mayor riesgo.
  • La actividad económica argentina cayó 2,9% mensual en julio y 1,4% interanual.
  • La pobreza alcanzó el 32,3% de las personas y la indigencia el 7,5% durante el primer semestre. 
  • Los supermercados vendieron 2,1% menos en términos reales que un año atrás durante julio. El propio mercado financiero volvió a discutir simultáneamente reservas, financiamiento, tasas internacionales y riesgo político como factores detrás de la caída de los bonos. 

Hay algo en lo que Wende tiene razón: el riesgo electoral existe

Los mercados no observan únicamente inflación, actividad, reservas o resultado fiscal. También intentan anticipar qué política económica existirá durante toda la vida de un bono.

Un título que vence en 2030, 2035 o 2041 no depende solamente de lo que haga el Gobierno actual durante los próximos doce meses. Su precio incorpora expectativas sobre futuros gobiernos, acceso al crédito, régimen cambiario, sustentabilidad fiscal y posibilidad de nuevas reestructuraciones.

Argentina tiene además antecedentes evidentes de reacciones violentas de los mercados frente a cambios electorales inesperados. Por eso es perfectamente razonable pensar que una elección presidencial próxima empiece a incorporarse progresivamente al precio de los activos.

Hasta ahí, el argumento tiene lógica.

El salto aparece cuando esa consideración legítima se transforma en la afirmación de que la política explica casi todo y el deterioro económico actual prácticamente nada.

Eso ya requiere otra clase de evidencia.

Una cosa es una hipótesis; otra, demostrar causalidad

La propia nota reconoce al comienzo que los movimientos financieros permiten múltiples interpretaciones.

Pero después sostiene que la menor acumulación de reservas, la caída de la actividad y la suba de las tasas internacionales son explicaciones aparentemente razonables que, en realidad, habrían influido muy poco en el salto del riesgo país.

La pregunta inmediata es: ¿cómo se sabe cuánto influyó cada variable?

No aparece una descomposición del movimiento de los bonos. No se muestran flujos de fondos que permitan identificar qué ventas estuvieron motivadas específicamente por expectativas electorales. Tampoco hay una comparación sistemática entre movimientos de encuestas y movimientos de la curva soberana.

Sí aparecen testimonios de operadores preocupados por 2027.

Son relevantes.

Pero una opinión de mercado no convierte automáticamente una hipótesis en una medición de todo el mercado.

El propio mercado habla de más cosas que de elecciones

Hay además una contradicción difícil de ignorar.

Otros análisis financieros publicados durante estas mismas horas identifican dos factores externos y varios factores internos detrás del deterioro de los bonos: el aumento de las tasas internacionales, el petróleo más caro, las dudas sobre las reservas, las necesidades de financiamiento y la incertidumbre política. 

Eso es bastante distinto de afirmar que el mercado prácticamente sólo mira la posibilidad de un regreso del kirchnerismo.

La política importa.

Las elecciones importan.

Pero también importa cuánto dinero tiene el Banco Central, cuánto crece la economía, cuánto deberá pagar el Tesoro, a qué tasa puede refinanciarse y cuánto cuesta en ese momento un bono estadounidense prácticamente libre de riesgo.

Un inversor compara todas esas cosas simultáneamente.

“Argentina siempre tuvo pobreza y recesiones” no elimina esos factores

Wende reforzó luego su argumento señalando que Argentina lleva décadas conviviendo con pobreza, recesiones, salarios bajos y escasez de reservas. Según esa interpretación, el inversor que compra activos argentinos ya conoce esas condiciones.

El razonamiento parece intuitivo, pero tiene un problema.

El mercado no cotiza solamente niveles absolutos.

Cotiza expectativas.

Un fondo puede saber perfectamente que Argentina posee pocas reservas y, aun así, vender bonos si esperaba que las reservas crecieran rápidamente y eso deja de ocurrir.

Puede conocer la historia argentina de recesiones y modificar su posición si esperaba una expansión de la economía y recibe un dato mensual de -2,9%. 

Puede saber que la pobreza argentina es estructural y, sin embargo, considerar relevante que un indicador social que venía descendiendo vuelva a aumentar.

Lo que mueve un precio muchas veces no es si una situación es históricamente buena o mala, sino si el resultado nuevo fue mejor o peor de lo que el inversor tenía incorporado.

Ese principio básico es particularmente importante en este debate.

La pobreza bajó enormemente desde 2024, pero volvió a empeorar

Acá también conviene escapar de las simplificaciones de ambos lados.

La pobreza alcanzó 52,9% en el primer semestre de 2024 y posteriormente descendió de manera muy pronunciada. En el segundo semestre de 2025 llegó al 28,2%. Ahora volvió a ubicarse en 32,3%. 

Por lo tanto, tres afirmaciones pueden ser verdaderas al mismo tiempo.

La pobreza actual es muchísimo menor que en el pico de 2024.

Es mayor que a finales de 2025.

Y continúa siendo extraordinariamente alta para un país como Argentina.

Reconocer una de esas verdades no obliga a negar las otras.

El Gobierno puede legítimamente señalar la caída enorme desde el máximo de 2024. Sus críticos pueden señalar, también legítimamente, que durante este año esa tendencia dejó de mejorar.

La discusión seria empieza precisamente cuando se evita elegir solamente el punto de comparación que conviene políticamente.

La devaluación inicial tampoco puede desaparecer del relato

La administración Milei recibió una economía con desequilibrios profundos, inflación altísima, reservas deterioradas y una pobreza ya elevada.

También es cierto que la gran devaluación inicial y la aceleración inflacionaria posterior provocaron durante los primeros meses de gestión un fuerte deterioro del ingreso real y llevaron la pobreza al máximo del 52,9%.

Después llegó una segunda etapa.

La inflación comenzó a bajar, los ingresos se recuperaron parcialmente y la pobreza descendió de manera extraordinaria.

Un análisis completo debería mostrar ambas cosas.

El Gobierno consiguió revertir gran parte del deterioro social inicial, pero una porción significativa de la mejora que posteriormente presentó como reducción de la pobreza consiste justamente en recuperar la pérdida sufrida durante sus primeros meses.

Eso no invalida la mejora.

La pone en contexto.

Las reservas no son una variable secundaria para quien compra deuda

Tal vez una de las partes más discutibles de la interpretación sea minimizar el frente externo.

Para un país que posee vencimientos en dólares, la acumulación de reservas tiene una relación bastante evidente con su capacidad de pago.

Quien compra un bono argentino quiere saber, entre otras cosas, de dónde saldrán los dólares cuando llegue el vencimiento.

Puede provenir de reservas.

Puede surgir de un superávit comercial.

Puede refinanciarse mediante nueva deuda.

Puede aportarlo un organismo internacional.

Pero alguna fuente debe existir.

Por eso una desaceleración en la compra de reservas no puede descartarse simplemente porque Argentina lleva décadas teniendo pocas reservas.

Si el mercado esperaba una determinada trayectoria de acumulación y esa trayectoria cambia, también cambia el escenario financiero que tenía incorporado.

La actividad importa aunque no determine por sí sola el riesgo país

La misma lógica sirve para la recesión.

Nadie sostiene seriamente que una caída de actividad de un mes provoque automáticamente una suba de 200 puntos en el riesgo país.

Pero tampoco parece razonable afirmar que a los grandes inversores prácticamente no les interesa.

Una economía que crece más genera normalmente mayor recaudación, mayores ingresos privados y un contexto político más favorable para mantener programas de estabilización.

Una economía que se frena puede producir exactamente lo contrario.

Julio dejó una caída del EMAE de 2,9% mensual, un retroceso interanual de 1,4% y menores ventas reales en supermercados.

Por supuesto que un inversor en deuda sabe que Argentina tiene ciclos económicos frecuentes.

Eso no implica que sea indiferente ante cuál de esos ciclos está ocurriendo en el momento en que debe decidir si compra un bono argentino al 10%, al 11% o al 12%.

Kicillof puede representar una incertidumbre sin explicar cada punto del EMBI

La columna también vincula el movimiento con la posibilidad de una candidatura de Axel Kicillof y con la ausencia de definiciones que tranquilicen a inversores internacionales.

Eso es un elemento perfectamente legítimo para analizar.

Un comprador de deuda con vencimiento posterior a 2027 necesita pensar qué podría ocurrir con el FMI, el tipo de cambio, el comercio exterior y la deuda bajo un próximo gobierno.

Pero nuevamente existe una diferencia entre afirmar que el escenario político incorpora riesgo y sostener que prácticamente toda la suba desde julio es consecuencia de ese riesgo.

La segunda afirmación exigiría aislar los efectos.

¿Cómo evolucionó Argentina frente a otros emergentes cuando subió la tasa estadounidense?

¿Cuánto cambiaron los bonos cuando aparecieron encuestas determinadas?

¿Qué pasó cuando se conocieron los datos de reservas?

¿Y después del EMAE?

Ese análisis sería mucho más interesante que atribuir el movimiento completo a una especie de voto anticipado de Wall Street.

El antecedente de 2019 sirve, pero no permite conocer el futuro

Las PASO de 2019 dejaron uno de los colapsos financieros más violentos de la historia argentina moderna.

Ese antecedente existe y cualquier inversor de largo plazo probablemente lo recuerde.

Pero existe un salto importante entre afirmar eso y sostener que “el mercado ya sabe” qué ocurrirá si gana una determinada fuerza en 2027.

El mercado no sabe.

El mercado estima.

Puede acertar o equivocarse.

Un eventual próximo gobierno dependerá de quién sea el candidato, qué programa presente, qué Congreso resulte elegido, qué reservas reciba, cuál sea la situación internacional y qué decisiones tome efectivamente.

También sería un error asegurar hoy que una reelección de Milei garantiza automáticamente determinado nivel del riesgo país.

Las inversiones son precisamente remuneradas porque existe incertidumbre.

Si el futuro estuviera completamente conocido, no habría riesgo que valorar.

“El mercado” tampoco es una sola persona

Existe además un problema conceptual frecuente en este tipo de análisis.

Se habla de “el mercado” como si existiera una persona en Manhattan mirando las encuestas argentinas y tomando una única decisión.

En realidad hay fondos comunes, hedge funds, bancos, fondos de pensión, aseguradoras, operadores de corto plazo, compradores de deuda distressed, inversores particulares y empresas.

Cada uno posee objetivos diferentes.

Uno puede vender porque aumentaron las tasas estadounidenses.

Otro porque esperaba más reservas.

Otro porque considera elevado el riesgo electoral.

Otro porque cree que la economía se está debilitando.

Otro porque los bonos subieron demasiado durante los meses anteriores.

Y otro, al mismo tiempo, puede comprar porque piensa que todos los anteriores están exagerando.

El precio es el resultado de esas decisiones agregadas, no la expresión de una ideología uniforme.

Tampoco tendría sentido cometer el error contrario

Cuestionar la explicación de Wende no obliga a sostener que el riesgo país subió porque aumentó la pobreza.

Esa afirmación sería igualmente simplista.

La explicación más prudente hoy es que los activos argentinos enfrentan una combinación de variables:

tasas internacionales más altas, una acumulación de reservas menor a la esperada, pérdida de impulso de la actividad, necesidades financieras futuras y una elección presidencial que comienza a entrar progresivamente en el horizonte de los inversores. 

El riesgo político está allí.

El riesgo económico también.

La verdadera pregunta es cuánto pesa cada uno.

Y no existe evidencia pública suficiente para adjudicarle con certeza prácticamente todo el movimiento a uno solo.

Cuando la explicación financiera empieza a parecerse demasiado al discurso oficial

El problema final no está en que un periodista interprete.

Ese es justamente parte de su trabajo.

El problema aparece cuando una interpretación se presenta prácticamente como el pensamiento inequívoco de Wall Street, mientras se descartan como secundarios datos que no encajan dentro de esa explicación.

El Gobierno puede sostener que el principal riesgo de Argentina es que en 2027 se revierta el programa económico actual.

La oposición puede sostener que el verdadero riesgo es la debilidad económica presente.

Los periodistas no tienen obligación de ubicarse exactamente en el medio.

Pero sí deberían diferenciar entre lo que muestran los datos, lo que dicen determinados inversores y la interpretación política que se construye a partir de ambos.

Los números conocidos esta semana muestran una situación bastante más incómoda para cualquier relato sencillo.

La inflación se redujo fuertemente respecto de años anteriores.

La pobreza cayó enormemente desde el máximo de 2024.

Pero ahora volvió a aumentar.

La actividad perdió impulso.

Las reservas continúan siendo una cuestión central.

Las tasas estadounidenses subieron.

Y los inversores empiezan a mirar una elección que todavía está lejos.

Todo eso está ocurriendo al mismo tiempo.

Por eso, convertir el salto del riesgo país en una especie de plebiscito anticipado entre Milei y el “populismo” puede resultar políticamente atractivo.

Como explicación económica, es insuficiente.

Porque Wall Street puede tener miedo de un eventual cambio de modelo y, simultáneamente, preocuparse por lo que ocurre hoy.

La política importa. La economía también. Y cuando el análisis decide de antemano cuál de las dos tiene permitido explicar los números, deja de investigar el mercado y empieza a construir un relato sobre él.

Te puede interesar
Milei

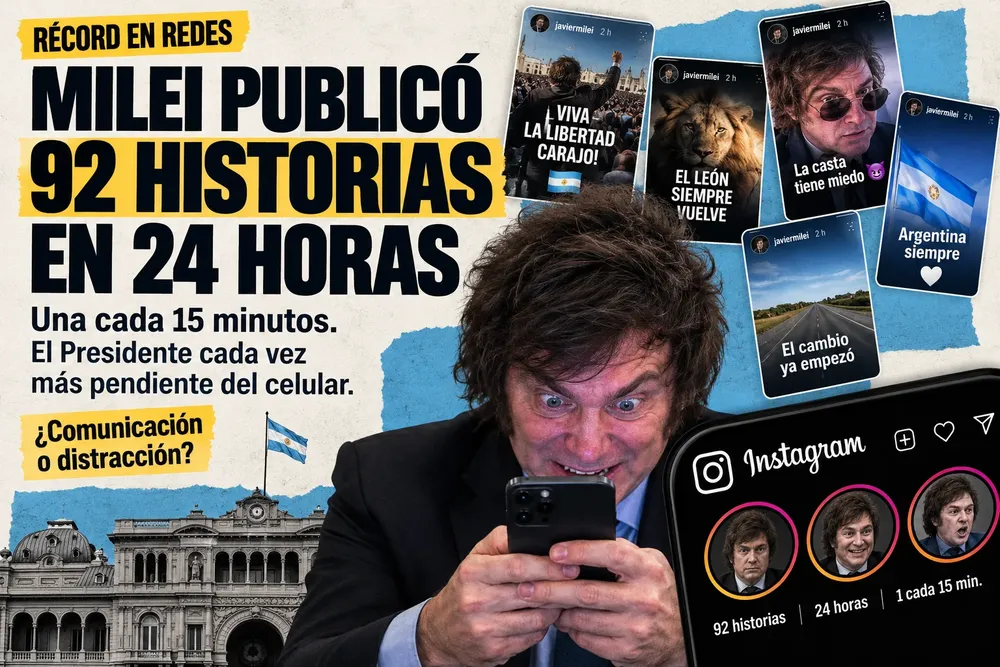
El récord digital de Milei: 92 historias en 24 horas y una Presidencia cada vez más volcada a las redes

Alejandro Cabrera
Opinión18 de septiembre de 2026
Una publicación de Claves contabilizó 92 historias de Instagram de Javier Milei en apenas un día, aproximadamente una cada 15 minutos. El dato por sí solo no permite saber cuánto tiempo pasó personalmente el Presidente frente al teléfono ni quién administró cada publicación, pero encaja en una estrategia cada vez más intensa de comunicación directa. La paradoja es que esa hiperactividad llega cuando distintos estudios registran una pérdida de impacto, siete meses de saldo digital negativo y una leve caída de seguidores.
Armesto: “Vivimos en una República intermitente, con una corrupción selectiva”

Armesto y la “República intermitente”: el poder que apaga sus principios cuando dejan de convenirle

Alejandro Cabrera
Opinión14 de septiembre de 2026
La Argentina funciona como un sistema de luces que se encienden y se apagan según quién ocupa el Gobierno. La representación política, la libertad de expresión, la lucha contra la corrupción y hasta la solidaridad social son defendidas mientras resultan convenientes, pero abandonadas cuando afectan los intereses propios. Esa es la tesis que Armesto desarrolla para explicar por qué los ciudadanos votan una propuesta y terminan gobernados por intereses que nunca eligieron.
Mile

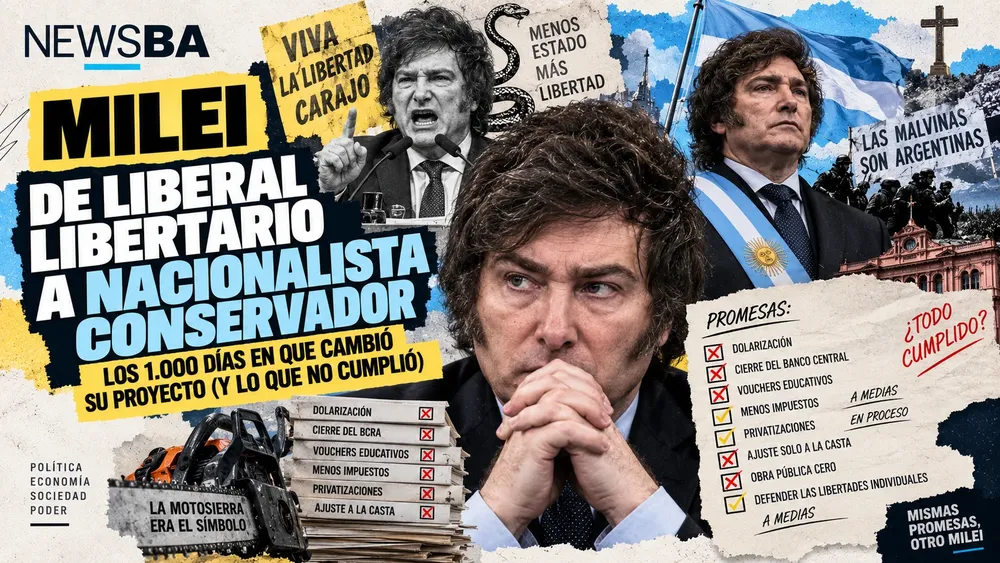
De liberal libertario a nacional-conservador: los 1.000 días en que Milei cambió el eje de su proyecto y dejó promesas centrales sin cumplir

Alejandro Cabrera
Opinión13 de septiembre de 2026
Javier Milei llegó al poder prometiendo “respeto irrestricto al proyecto de vida del prójimo”, dolarización, cierre del Banco Central, vouchers educativos, reducción drástica de impuestos, privatizaciones, un ajuste que pagaría “la casta” y un Estado limitado casi exclusivamente a proteger vida, libertad y propiedad. Mil días después, logró resultados importantes en equilibrio fiscal, inflación, desregulación y reducción del gasto, pero varias de las propuestas que definieron su campaña siguen pendientes, fueron reformuladas o directamente quedaron atrás. Al mismo tiempo, su discurso desplazó el centro desde el individuo hacia la Nación, el orden, las fronteras, los símbolos patrios, la seguridad, los valores judeocristianos y una reivindicación de Malvinas impensable en el Milei que admiraba públicamente a Margaret Thatcher. El Presidente insiste en que cumplió prácticamente todo. Los hechos muestran una historia bastante más compleja.
MIlei

El codo de Milei: prometió no contradecirse, pero ya dio marcha atrás con impuestos, el Banco Central, China y hasta sus principales enemigos

Alejandro Cabrera
Opinión04 de septiembre de 2026
Javier Milei cerró la convención del IAEF en Puerto Iguazú con una definición destinada a convertirse en bandera de su campaña de 2027: “No voy a borrar con el codo lo que escribí con la mano”. La utilizó para prometer que no relajará la política fiscal ni monetaria antes de las elecciones. Pero el problema de convertir la coherencia en una virtud personal es que el archivo existe. Desde que llegó al poder, Milei restituyó un impuesto que había votado eliminar, aumentó otro después de prometer que se cortaría un brazo antes de hacerlo, pasó de querer dinamitar el Banco Central a fortalecerlo, de no comerciar con China a considerarla un socio clave, de responsabilizar a Luis Caputo por un desastre monetario a proclamarlo como el mejor ministro de Economía y de acusar a Patricia Bullrich de terrorismo a colocarla en el corazón de su gobierno. Algunos cambios fueron pragmáticos e incluso razonables. El problema no es cambiar: es construir ahora la ficción de que nunca lo hizo.
Malvinas

De Thatcher a la “causa sagrada”: la malvinización de Milei y el riesgo de convertir Malvinas en una bandera de Gobierno

Alejandro Cabrera
Opinión01 de septiembre de 2026
En pocas semanas, Javier Milei pasó de respaldar la bandera “Las Malvinas son argentinas” que desplegó la Selección después de eliminar a Inglaterra en el Mundial a definir el reclamo por las islas como “la causa más importante y sagrada” del país, justo cuando Donald Trump abrió inesperadamente la posibilidad de revisar la posición estadounidense. El giro es significativo en un Presidente que reivindicó a Margaret Thatcher y llegó a hablar de seducir a los isleños para que algún día “nos elijan”. Que Malvinas vuelva al centro de la política exterior argentina puede ser una buena noticia; el problema comienza cuando una causa nacional se intenta transformar en patrimonio político de un gobierno. La tragedia de Galtieri debería servir como advertencia suficiente.
 
Milei

¿Milei es iliberal? El Presidente que se define liberal pero tensiona cada vez más el pluralismo, los contrapoderes y las libertades

Alejandro Cabrera
Opinión31 de agosto de 2026
Javier Milei es probablemente el presidente más explícitamente liberal en materia económica que tuvo la Argentina moderna: propiedad privada, mercado, desregulación, reducción del Estado y rechazo del colectivismo forman el centro de su doctrina. Pero el concepto de “iliberalismo” obliga a mirar otra dimensión. Un dirigente puede defender radicalmente el capitalismo y al mismo tiempo erosionar componentes esenciales de la tradición liberal política: el pluralismo, los límites al poder, la libertad del adversario, los derechos de las minorías y la legitimidad de los contrapoderes. Bajo esa definición, Milei muestra numerosos rasgos iliberales, aunque todavía sería excesivo equiparar a la Argentina con la “democracia iliberal” consolidada de Viktor Orbán.
Lo más visto
Trump

Trump sacudió la ONU: amenazó con “aniquilar” a Irán, anticipó un cambio en Cuba y reivindicó el poder militar de EE.UU.

Alejandro Cabrera
Mundo22 de septiembre de 2026
En un discurso de unos 35 minutos ante la 81ª Asamblea General de Naciones Unidas, Donald Trump defendió la guerra contra Irán, aseguró que todavía espera un acuerdo pero advirtió que puede destruir al régimen si las negociaciones fracasan. También prometió profundizar la presión sobre Cuba, reivindicó la intervención estadounidense en Venezuela, pidió abandonar la Corte Penal Internacional y presentó una política exterior basada en soberanía, fuerza militar y negociación desde una posición de poder. En tecnología, anunció que su Gobierno comenzará a llamar “superinteligencia” a la inteligencia artificial.
milei-rechazo-que-los-estados-busquen-controlar-FZQOTLQKSFDMLMIMLOF3KF4ELQ

Milei sacudió la ONU: Malvinas, un ataque frontal al organismo y una apuesta por la inteligencia artificial sin regulaciones

Alejandro Cabrera
Política23 de septiembre de 2026
Javier Milei utilizó su tercera intervención ante la Asamblea General para endurecer su cuestionamiento a Naciones Unidas, colocar a Malvinas en el centro de la política exterior y ratificar su alineamiento con Estados Unidos e Israel. “No nos vamos a sentar a esperar que la ONU actúe”, advirtió al reclamar negociaciones con Londres. También responsabilizó al organismo por su actuación durante la pandemia y defendió un desarrollo de la inteligencia artificial con menos regulaciones. El discurso condensó la doctrina internacional que el Gobierno viene construyendo desde 2024
Trump y Xi

Trump recibe a Xi con alfombra roja: detrás de la ceremonia, EE.UU. y China negocian comercio, IA, Taiwán e Irán

Alejandro Cabrera
23 de septiembre de 2026
onald Trump rompió el protocolo habitual y fue personalmente a recibir a Xi Jinping a la base aérea de Andrews, en el comienzo de una visita de Estado de tres días cargada de simbolismo. Pero detrás de los honores militares se desarrolla una negociación mucho más compleja: Washington y Pekín intentan estabilizar su guerra comercial mientras compiten por los chips, la inteligencia artificial y las tierras raras, mantienen posiciones enfrentadas sobre Taiwán y buscan administrar sus diferencias por Irán.
ONU

ONU 2026: las guerras que dividen al mundo y la crisis de poder que marcaron tres días de Asamblea General

Alejandro Cabrera
Mundo25 de septiembre de 2026
La guerra entre Estados Unidos e Irán, Gaza, Ucrania, el enfrentamiento diplomático alrededor de Israel, el reclamo argentino por Malvinas y la carrera por controlar la inteligencia artificial dominaron las primeras tres jornadas del debate general. Pero detrás de cada conflicto apareció una discusión todavía más profunda: cuánto poder conserva Naciones Unidas para ordenar un mundo en el que las grandes potencias vuelven a actuar cada vez más por fuera de los consensos multilaterales.