Argentina al borde del abismo cambiario: “se está quedando sin dólares”, advierte exfuncionario del Tesoro de EE. UU.

Un análisis de Brad Setser sostiene que el país dispone de menos de 10.000 millones de dólares líquidos y enfrenta pagos de deuda que polarizan las reservas. Hay temores de que, sin un cambio radical en la política cambiaria, se desencadene una depreciación abrupta del peso.
Economía09 de octubre de 2025Alejandra LarreaAlejandra Larrea
Luiscaputo2
Al borde del abismo.

La economía argentina ha entrado en una zona crítica. El riesgo no es ya una caída lenta y constante: varios analistas y exfuncionarios internacionales alertan que el país podría estar quedándose sin dólares líquidos, en un momento en el que los vencimientos de deuda e importaciones presionan de lleno las reservas del Banco Central. Si esa condición se profundiza, la depreciación podría ocurrir de forma abrupta.

Uno de los más duros en esa advertencia es Brad Setser, ex funcionario del Tesoro de Estados Unidos, quien en declaraciones recientes afirma que Argentina enfrenta una situación límite: “Si no tenés reservas y las perdés, tenés una moneda sobrevaluada”. Según Setser, el país podría estar quedando sin dólares líquidos, lo que lo deja vulnerable frente a choques externos y corridas cambiarias.

1. ¿Quién es Brad Setser y por qué su voz importa?
Brad W. Setser fue subsecretario adjunto de análisis económico durante la administración de Barack Obama. Es además investigador asociado del Council on Foreign Relations y coautor del libro “Rescates financieros o rescates internos”, donde analiza crisis soberanas y redes de financiamiento externo. 

Su opinión es tomada con atención porque combina conocimientos técnicos de finanzas internacionales y experiencia en crisis de deuda soberana. Cuando advierte que un país está quedándose sin reservas, con una deuda externa alta y una moneda sobrevaluada, muchos analistas lo leen como una señal de alerta máxima.

2. Lo que dice Setser: reservas, deuda y riesgo de depreciación
En su más reciente evaluación sobre Argentina, Setser plantea:

*Que el país dispone de menos de 10.000 millones de dólares en reservas líquidas que no estén prestadas por bancos locales. 

*Que en los primeros siete meses del año el país perdió alrededor de USD 1.000 millones por mes de sus reservas netas. 

*Que el peso sigue sobrevaluado en su diagnóstico, lo que torna más frágil la estabilidad ante una crisis de reservas. 

Que si no se corrige el rumbo —por ejemplo mediante una política cambiaria más flexible o ajuste estructural— puede desencadenarse una depreciación desordenada o abrupta. 

El riesgo que subyace a sus declaraciones es claro: un país con alta deuda y reservas exiguas queda expuesto a cualquier shock externo, fuga de capitales o aceleración de la demanda de divisas.

DONACIÓN

3. Cómo está el frente doméstico: reservas, intervención y deuda
Reservas y liquidez real
Los datos oficiales recientes muestran que, si bien las reservas brutas del Banco Central pueden alcanzar cifras relativamente altas, la porción de reservas que está libre de compromisos es mucho menor. Analistas sugieren que buena parte del total está “apuntalada” por préstamos cruzados, swaps y garantías que limitan su disponibilidad real. 

Además, el Tesoro nacional, en su rol operativo para contener la demanda de dólares, ha venido realizando ventas desde su “caja chica”, lo que reduce aún más el colchón de liquidez. En una nota reciente de Bloomberg se afirma que el Tesoro ya está usando sus últimos dólares para sostener el peso. 

Vencimientos de deuda y presiones externas
El calendario de pagos externos es pesado, y el país deberá enfrentar en los próximos meses vencimientos no sólo de capital sino también de intereses de bonos bajo legislación extranjera. 

La expectativa de un rescate de EE. UU. ha rondado los mercados, con negociaciones por un swap de divisas de USD 20.000 millones, compra de bonos y crédito stand-by. El País+2El País+2 Pero dicho plan aún está sujeto a condiciones políticas y presupuestarias de Washington, lo que introduce un riesgo significativo de que no se materialice en tiempo. 

Por si fuera poco, algunos medios advierten que las condiciones del rescate podrían implicar exigencias estrictas de ajuste que impacten el crecimiento local. 

Reacción del peso y los mercados
En los últimos días, el peso ha vuelto a mostrar debilidad frente al dólar incluso con intervenciones del Banco Central. El Bonos locales y títulos en moneda extranjera han sufrido caídas abruptas y el riesgo país (el diferencial que paga Argentina respecto de EE. UU.) también se disparó. 

La presión de los mercados indica que los inversores no confían plenamente en que el Gobierno pueda sostener las reservas suficientes para evitar una crisis cambiaria.

4. ¿Cuáles son los escenarios posibles?
Escenario 1: rescate externo + ajuste
Si el plan de EE. UU. se concreta (swap, compra de bonos, crédito) y Argentina acompaña con políticas de ajuste estructural, es posible que la tormenta se amortigüe. El país podría transitar hacia un período de transición con devaluación controlada, disciplina fiscal y gradualismo monetario. Pero este trayecto exige que los apoyos externos lleguen rápido y sin sobresaltos.

Escenario 2: depreciación desordenada
Sin respaldo suficiente o ante un desencanto de los mercados externos (o internos), podría desencadenarse una corrida sobre el peso: salida de capitales, aceleración de la demanda de dólares, colapso del tipo de cambio y pérdidas de reservas a ritmo acelerado. Ese escenario coincide con la advertencia de Setser.

Escenario 3: ajuste extremo
Para evitar la crisis, el Gobierno podría imponer controles cambiarios más estrictos, cepos ampliados, cierre de accesos al dólar y otros mecanismos de control. Pero esas medidas tienden a generar mercado negro, distorsiones, fuga de capitales y retraimiento económico.

La advertencia de Brad Setser no es un adagio técnico sin sustancia: si Argentina efectivamente dispone de reservas muy limitadas y enfrenta una presión de deuda intensa, cada día sin medidas creíbles amplía la ventana para una crisis cambiaria repentina. Las negociaciones externas pueden ofrecer un respiro, pero no salvo si van acompañadas de decisiones estructurales urgentes. En este juego, el tiempo corre, las reservas menguan y el margen de error es prácticamente nulo.

5QOPEYX265GC3PGVP233HXXPWYGeorgieva advierte que “tal vez este sea el último programa del FMI con Argentina”


Te puede interesar
nobel

Qué economía proponen los Nobel 2026: mercados, bancos centrales fuertes y políticas para evitar que las crisis se profundicen

Alejandro Cabrera
Economía12 de octubre de 2026
Robert Hall y Michael Woodford recibieron el Premio Nobel de Economía 2026 por sus aportes a los fundamentos microeconómicos de la estabilización macroeconómica. Detrás de una definición técnica existe una discusión que afecta directamente la vida cotidiana: por qué aparecen el desempleo, la inflación y las recesiones, cómo reaccionan familias y empresas y hasta dónde deberían intervenir los bancos centrales y los gobiernos.
toto

Caputo se prepara para un 2027 bajo tensión: arma un “escudo” financiero y advierte al mercado ante una posible corrida electoral

Alejandro Cabrera
Economía06 de octubre de 2026
Luis Caputo volvió a colocar las elecciones presidenciales de 2027 en el centro de la estrategia económica. Aunque aseguró que su escenario base es una reelección de Javier Milei, el ministro reconoció que el Gobierno se está preparando para una eventual dolarización de carteras y una nueva presión cambiaria durante la campaña.
Milei

Milei rechazó que la Argentina esté entrando en recesión: “Vamos a lograr cuatro años seguidos de crecimiento”

Alejandro Cabrera
Economía27 de septiembre de 2026
Javier Milei volvió a defender con fuerza el rumbo económico y cuestionó las mediciones que muestran una desaceleración de la actividad. El Presidente sostuvo que el Gobierno mira principalmente el indicador de tendencia-ciclo porque considera que los cambios estructurales de la economía generan distorsiones en las series desestacionalizadas. Aseguró que la Argentina terminará su mandato con cuatro años consecutivos de crecimiento y afirmó que el PBI, el consumo y las exportaciones se encuentran en niveles máximos. También habló del empleo, la informalidad, los salarios, el cepo, la apertura comercial, China y sus expectativas para 2027.
JP MORGAN

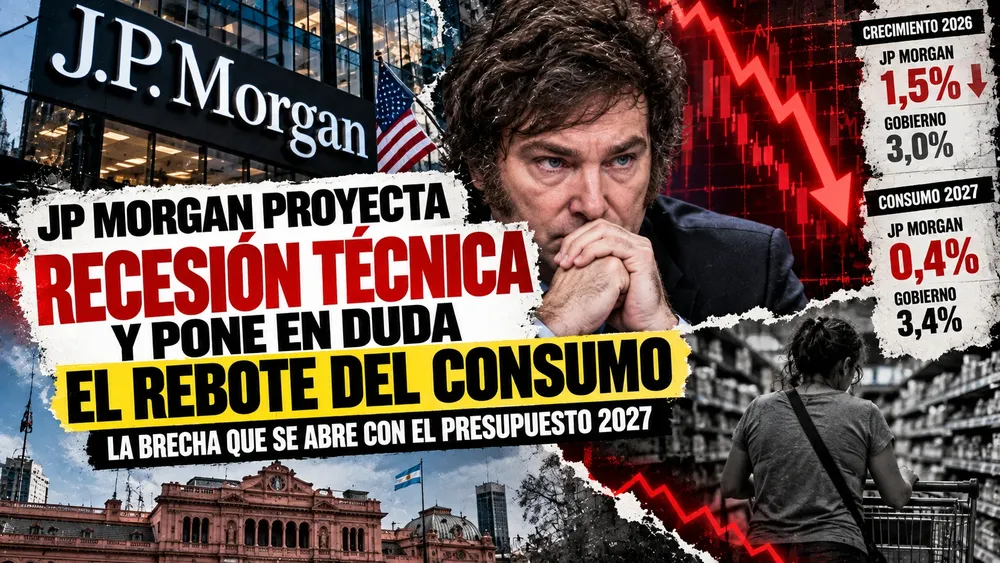
JP Morgan proyecta recesión técnica y pone en duda el rebote del consumo: la brecha que se abre con el Presupuesto 2027

Alejandro Cabrera
Economía27 de septiembre de 2026
El banco estadounidense recortó de 2,7% a 1,5% su estimación de crecimiento para la Argentina en 2026 y espera una nueva contracción durante el tercer trimestre. El mayor contraste aparece hacia 2027: mientras el Gobierno apuesta a una recuperación del consumo privado del 3,4%, JP Morgan proyecta apenas 0,4%. La inflación bajó y el sector externo conserva fortalezas, pero industria, comercio, empleo y actividad muestran que la recuperación perdió velocidad.
Milei

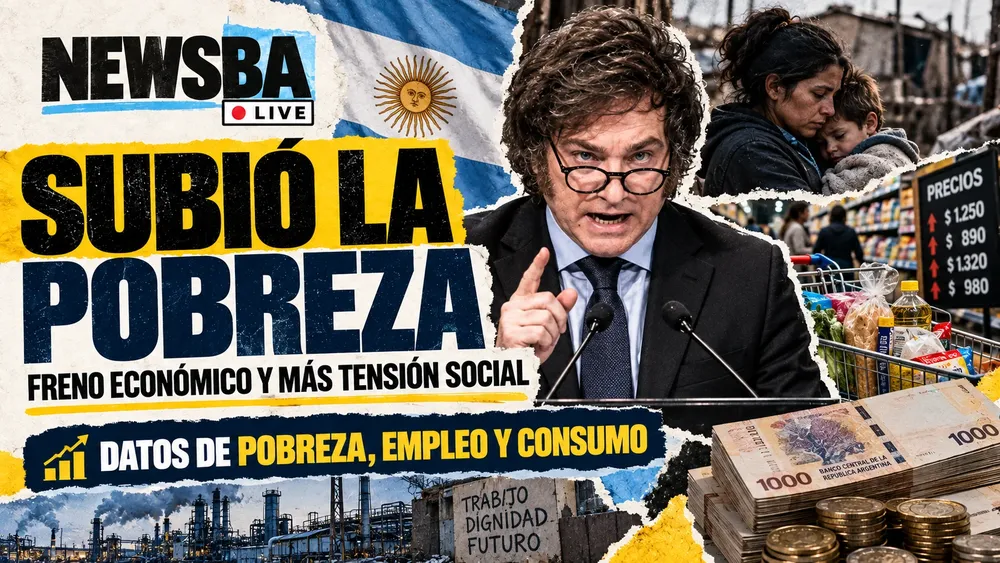
La pobreza volvió a subir y la economía se frenó: los datos que muestran dónde está parada la Argentina

Alejandro Cabrera
Economía25 de septiembre de 2026
La pobreza aumentó al 32,3% durante el primer semestre de 2026 y la indigencia llegó al 7,5%, interrumpiendo la fuerte tendencia descendente que se había registrado desde el pico de comienzos de 2024. Al mismo tiempo, julio dejó una caída mensual del 2,9% en la actividad, retrocesos en supermercados e industria y un desempleo del 7,9%. La contracara aparece en la desaceleración de la inflación, la mejora reciente de los salarios y un superávit comercial que ya supera los US$18.000 millones. La fotografía económica muestra avances importantes respecto de 2024, pero un deterioro claro frente al cierre de 2025.
Lo más visto
Brasil

Brasil llega al domingo partido al medio: Lula y Flávio Bolsonaro empatan 50-50 y crece la tensión por el resultado

Alejandro Cabrera
Mundo23 de octubre de 2026
Brasil elegirá presidente este domingo 25 de octubre en una de las elecciones más ajustadas de su historia reciente. El último Datafolha coloca a Luiz Inácio Lula da Silva y Flávio Bolsonaro exactamente empatados con 50% de los votos válidos, mientras otros estudios mantienen ventajas mínimas para el candidato del Partido Liberal. 
Fantasma

UN FANTASMA RECORRE LAS DEMOCRACIAS

Alejandro Cabrera
Opinión24 de octubre de 2026
En todo el mundo observamos cómo se deteriora la calidad democrática. Al mismo tiempo,
la xenofobia y la islamofobia ganan terreno y se extienden a través de un pensamiento que
atraviesa clases sociales, géneros y fronteras nacionales.
Magyar

Hungría después de Orbán: vuelve a Europa, investiga al viejo poder y empieza a desmontar 16 años de sistema

Alejandro Cabrera
Mundo26 de octubre de 2026
Seis meses después de la derrota de Viktor Orbán, Hungría atraviesa su mayor transformación política desde 2010. El Gobierno de Péter Magyar recompuso rápidamente la relación con la Unión Europea, consiguió destrabar €16.400 millones que permanecían congelados y abrió investigaciones sobre figuras centrales del antiguo oficialismo.
Israel

Quién va a gobernar Israel: Netanyahu sigue, pero Eisenkot tiene una vía para sacarlo del poder

Alejandro Cabrera
Mundo29 de octubre de 2026
Israel terminó las elecciones sin una mayoría clara. El bloque de Benjamin Netanyahu obtuvo 53 diputados, la oposición encabezada por Gadi Eisenkot quedó con 48 y los partidos árabes alcanzaron un récord de 19 bancas. Netanyahu continuará como primer ministro interino mientras comienzan las negociaciones, pero necesita ocho diputados adicionales para seguir gobernando. Eisenkot tiene una mayoría matemática junto a los partidos árabes, aunque convertirla en una coalición real será políticamente mucho más difícil.